- はじめに
- 60歳まで働く想定で作り、45歳を判断の節目にした
- 現在の家計を基準に計算。あえて反映していないこともある
- 夫婦ともに1年間の育休を取得する前提で計算
- 教育費は公立小・私立中高・私立理系大学を想定
- 小学校・中学校・高校の費用は入学年にまとめて計上した
- 大学費用は子どものNISAが基本。ただし柔軟に考えたい
- 投資資産の評価額は生活資金の計算に入れない
- 生活防衛費300万円は最優先。減ったらNISAより補充する
- NISAの優先順位も、生活防衛費を守ったうえで考える
- 実際に数字を並べたことで、将来の見通しが少しずつ見えてきた
- 完璧ではなくても道標になる。毎年更新して家族で共有したい
- まとめ|完璧な未来予測より、今の自分たちの道標を
- 注意点
はじめに
こんにちは、45自由です。
私は45歳でのサイドFIREを目指して、資産形成を続けています。
現在は私がFANG+、妻がオルカンを中心にNISAで運用しています。
ただ、積極的に投資していると、ふと考えることがあります。
「これだけ投資していて、本当に将来の生活は大丈夫なのか?」
住宅ローンがあります。
子どもの教育費も必要です。
車の買い替えや家族旅行もあります。
さらに、今後家族が増えることや、夫婦で育児休業を取得することも考えています。
そこで今回、将来の収入と支出を整理したライフプランを作ってみました。
ちなみに、今回のライフプランは45歳で仕事を減らす前提ではありません。
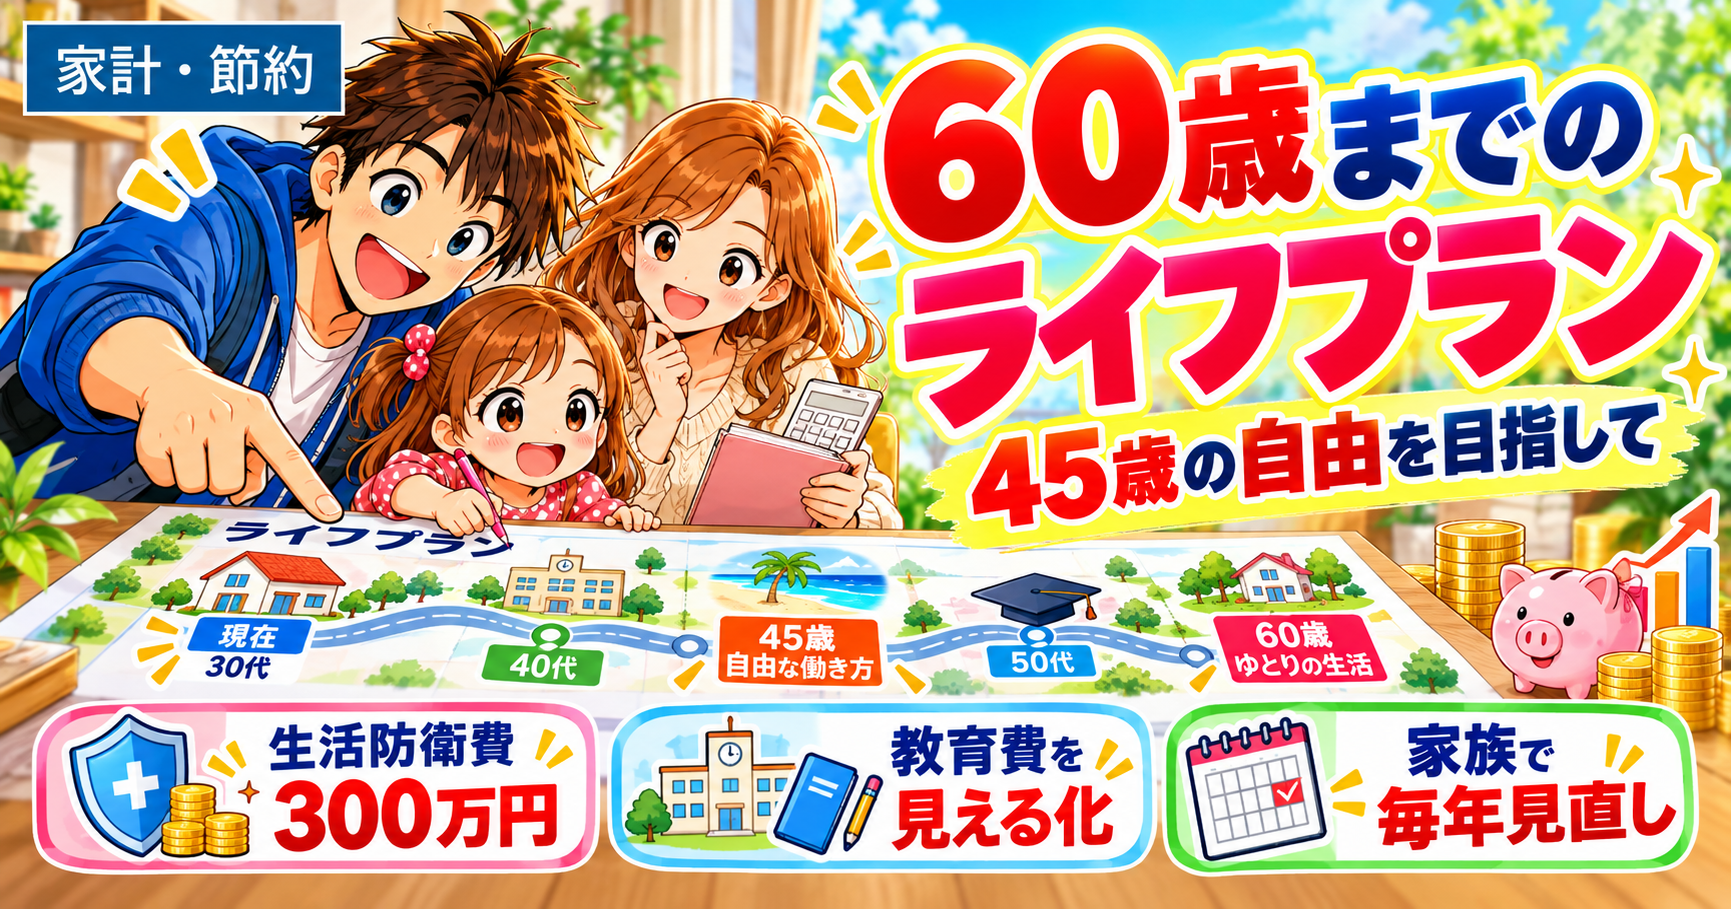
基本的には60歳まで働くことを想定し、その途中の45歳でサイドFIREできるか判断するための計画です。
実際に作ってみると、いろいろなことが見えてきました。
もちろん、完璧なライフプランではありません。
むしろ、今後修正しなければならない部分もたくさんあります。
それでも、これまで漠然としていた将来のお金について、ある程度の見通しを持てるようになりました。
私にとっては、それだけでも大きな収穫です。
今回は、ライフプランを作った理由や前提条件、教育費の考え方、そして我が家のお金の優先順位について紹介します。
60歳まで働く想定で作り、45歳を判断の節目にした
私の目標は45歳でのサイドFIREです。
ただし、45歳になった瞬間に必ず仕事を減らすと決めているわけではありません。
投資資産が思うように増えていなかったり、子どもの教育費が想定以上にかかったりすれば、そのまま働くことも考えています。
そもそも、私は働くこと自体が嫌いなわけではありません。
45歳になっても今の仕事を続けたいと思っていれば、そのまま働けばいいと思っています。
以前の記事でも書きましたが、私が目指しているのは、完全に働かなくなることよりも、自分で働き方を選べる状態です。
→ 【資格職はサイドFIREと相性がいい?】医療・介護系の国家資格を持つ私が45歳で仕事を減らせると思う理由
そこで今回、60歳まで働くことを基本としたライフプランを作りました。
まずは45歳までの収入と支出を具体的に計算。
さらに、60歳までの家族のライフイベントも整理しています。
この方法なら、45歳を一つの判断ポイントにしながら、その先の生活も見据えることができます。
実際、整理してみると、45歳以降にも子どもの進学などで大きな支出が待っていることが分かりました。
ここで重要なのは、60歳まで働いた場合と、45歳で仕事を減らした場合では、当然ながら収入が違うということです。
今回のライフプランだけで、45歳でサイドFIREできると判断するつもりはありません。
まずは60歳まで働く場合を基準にする。
そして45歳が近づいたら、そのときの資産額や家計の状況を踏まえ、仕事を減らした場合の収支も計算する。
そんな形にしていきたいと思っています。
今から将来の働き方を決めつける必要はないと思っています。
現在の家計を基準に計算。あえて反映していないこともある
今回のライフプランでは、基本的に毎年の収入と支出を一定として計算しています。
将来の昇給額や物価上昇率を細かく予測することはしていません。
基準にしたのは、以前ブログで公開した我が家の実際の収入と支出です。
現在の通常月の生活費は、保育料の変更を反映すると約25万8,000円。
住宅ローンや食費、光熱費、通信費などを含んだ金額です。
具体的な内訳はこちらの記事で紹介しています。
→ 【30代共働き3人家族】リアルな生活費を公開|45歳サイドFIREを目指す我が家の家計
もちろん、毎月の生活費だけではありません。
固定資産税。
自動車税。
車の保険。
車検。
家族旅行。
こうした年単位で発生する支出もあります。
我が家では、これらの年間特別費を約58万8,000円として管理しています。
通常月の生活費と合わせると、年間約368万4,000円が現在の支出の一つの基準になります。
→ 【年間特別費約59万円】車2台・税金・旅行はいくら?ボーナスで払う我が家の家計
ただし、これはすべての支出を含んだ金額ではありません。
車の買い替えや住宅の大規模修繕など、別途考えなければならない費用もあります。
また、ライフプランを最初に作ったときの金額と、その後に更新した家計の数字には差があります。
この部分も、今後の更新で修正していく必要があります。
そして今回の計画では、将来起こりそうな変化についても、あえて細かく反映していないものがあります。
| 項目 | 今回の扱い |
|---|---|
| インフレ | 物価上昇による追加支出を計算しない |
| 昇給・昇進 | 将来の給与増加を見込まない |
| 保育料の増減・無償化 | 制度による変化を反映しない |
| 第2子の児童手当 | 追加収入を計算に入れない |
| 食費・雑費の増減 | 現在の金額を基準に一定 |
| 習い事・部活動費 | 将来の追加費用を個別に計上しない |
昇給や児童手当を計算に入れないのは、慎重な考え方につながると思います。
でも、一方でインフレや習い事の費用を計算に入れていないことは、将来の支出を少なく見積もる原因にもなります。
つまり、今回のライフプランは、すべてを厳しく見積もった完璧な計画ではありません。
この点は、自分でも忘れないようにしたいと思っています。
将来の昇給額や物価上昇率まで正確に予測するのは難しいです。
だからこそ、まずは現在の家計を基準にして作ってみる。
そして、毎年実際の数字を反映して更新していく。
今のところ、これが私には一番続けやすい方法だと思っています。
夫婦ともに1年間の育休を取得する前提で計算
今回のライフプランでは、家族が増えることに合わせて、夫婦ともに約1年間の育休を取得することも想定しています。
当然ですが、2人とも育休を取得すれば、世帯収入は大きく減ります。
そこで、育休中の手取り収入は通常の6割として計算しました。
| 項目 | 今回の想定 |
|---|---|
| 私の育休 | 約1年間 |
| 妻の育休 | 約1年間 |
| 育休中の手取り | 通常の60% |
実際の育児休業給付は、取得期間や条件によって金額が変わります。
社会保険料の免除などもあるため、単純に給与の6割になるわけではありません。
ただ、今回は収入が大きく減った場合でも生活できるか確認するために、この数字を使いました。
実は、私は以前にも育休を取得しています。
第1子のときは、私が約半年間、妻が約1年間の育休を取りました。
その経験は、今振り返っても本当に貴重だったと思っています。
ただ、当時は育休中のお金の制度について、今ほど理解していませんでした。
「半年くらいなら何とかなるかな?」
という、少し漠然とした考えで取得した部分もありました(笑)。
でも、実際に育休を経験し、家計管理や資産形成を学ぶようになったことで、考え方も変わってきました。
以前の育休で感じたことや、なぜ次は1年間取得したいと思っているのかは、こちらの記事で詳しく紹介しています。
→ 【第1子は半年、次は1年取りたい】何も知らずに男性育休を取った私が、家計と制度を学んで変わったこと
子どもと一緒に過ごせる時間には限りがあります。
だからこそ、育休を取るかどうかで迷うのではなく、育休を取っても生活が成り立つように準備しておきたい。
「何となく大丈夫だろう」から「計算したうえで大丈夫そうだと思える」へ。
今回ライフプランを作ったことは、そのためにも大きな意味があったと思っています。
教育費は公立小・私立中高・私立理系大学を想定
子どもの教育費についても、かなり大きな金額を想定しています。
我が家で考えている進路は、
小学校は公立。
中学校と高校は私立。
大学は私立理系で、一人暮らし。
というものです。
もちろん、必ずこの進路に進んでほしいという意味ではありません。
子ども自身が将来進路を選ぶときに、お金が理由で選択肢を狭めることをできるだけ避けたいからです。
今回のライフプランでは、子ども1人当たり次の金額を目安にしました。
| 進路 | 想定費用 |
|---|---|
| 公立小学校・6年間 | 200万円 |
| 私立中学校・3年間 | 470万円 |
| 私立高校・3年間 | 320万円 |
| 私立理系大学・一人暮らし | 990万円 |
| 合計 | 1,980万円 |
※今回のライフプランに使用した概算額です。最新の全国平均額や将来の実際の支出額を示すものではありません。
こうして見ると、教育費は本当に大きな金額ですよね(笑)。
ただ、最初から全額を預金で準備するつもりではありません。
小学校から高校までの費用は、基本的にそのときの給与収入から支払うことを想定しています。
そして、特に大きな金額が必要になる大学費用については、子どものNISAで準備した資産も活用する方針です。
教育費について詳しく計算した記事はこちらです。
→ 【教育費1,000万円で足りる?】公立小→私立中高→私立理系大学+一人暮らしで考えてみた
小学校・中学校・高校の費用は入学年にまとめて計上した
今回、教育費の計算では少し工夫した部分があります。
それは、小学校・中学校・高校の費用を、それぞれの入学年にまとめて計上したことです。
例えば、小学校6年間で200万円かかると想定した場合。
通常なら、6年間に分けて費用を計算すると思います。
でも私は、入学年に200万円をまとめて支出したものとして計算しています。
当然、その年の生活資金は大きく減ります。
ただ、実際に入学年だけで200万円を支払うわけではありません。
この方法なら、教育費がかかり始める段階で、ある程度まとまったお金を確保できているか確認しやすいと思いました。
もちろん、一度計上したからといって、翌年以降の教育費がなくなるわけではありません。
先に確保したお金を、ほかの用途に使わないように管理する必要があります。
また、実際には入学祝いなどをいただき、教育費の一部を補填できる可能性もあります。
ただ、そのような不確定なお金は最初から計算に入れていません。
もらえたらありがたい。
でも、もらえなくても計画が成り立つ。
そんな形にしておきたいと思っています。
今回、学校ごとの費用を入学年にまとめたことで、将来の生活資金が大きく減る年もありました。
ただ、そこには意図的に教育費を前倒しで計上している影響もあります。
数字が大きく減る年があっても、なぜ減っているのかを理解できること。
これもライフプランを作ったメリットだと思っています。
大学費用は子どものNISAが基本。ただし柔軟に考えたい
今回、60歳までのライフイベントを整理してみると、45歳以降にも大きな教育費が待っていることが分かりました。
特に大きいのが、子どもたちの大学費用です。
我が家では、大学費用を子ども1人当たり約990万円と想定しています。
基本的には、子どものNISAで準備した資産を大学費用に活用する方針です。
子どもの証券口座を準備した経緯や、投資する商品を検討した話は、こちらの記事で紹介しています。
→ 【こどもNISA準備】娘のSBI証券口座を開設・ゼロカンを第一候補に
ただし、投資が順調に増えるとは限りません。
大学進学の時点で、想定より資産が少ない可能性もあります。
その場合は、給与から積み上げてきた預金で不足分を補うつもりです。
60歳までのライフプランを考えてみると、45歳以降にも、NISAへの追加投資を無理に続けなければ、給与から現金を積み上げられる可能性があります。
そのお金も、将来の教育費に活用できればと思っています。
ただ、もう1つ考えていることがあります。
もし私自身のFANG+が想定以上に増えて、夫婦の将来資金にも余裕があったらどうでしょう。
その場合は、私のNISAなどから大学費用を負担し、子どものNISAで運用してきた資産を、そのまま子どもに残す方法も考えています。
いわば、親から子どもへのプレゼントですね。
ただ、ここで少し悩んでいることもあります。
まとまったお金を子どもに残すことが、本当に子どものためになるのか?
お金があることで、努力する気持ちや自立する力に影響してしまわないか。
そんな心配もあります。
一方で、お金があることで人生の選択肢が広がることもあると思います。
留学したい。
大学院に進みたい。
新しいことに挑戦したい。
そんなとき、お金が理由で諦めずに済むのであれば、親としては嬉しいことです。
もちろん、そもそもそんなに利益が出ない可能性もありますが(笑)。
だから、今の段階で使い道を決めつけるつもりはありません。
子ども名義の資産であることも踏まえて、将来は本人の意思も大切にしたいと思っています。
基本的には教育費として考える。
でも、資産形成が順調であれば、子どもの人生の選択肢を広げる資金として残すことも考える。
将来の資産状況や子どもの考え方に合わせて、柔軟に判断していきたいと思っています。
投資資産の評価額は生活資金の計算に入れない
今回のライフプランで、私が特に大切にしたのがここです。
NISAなどで投資したお金の評価額は、生活資金の計算に入れない。
私はFANG+、妻はオルカンを中心に運用しています。
今後も、家計に無理のない範囲で投資を続けたいと思っています。
ただ、投資資産が増えることを前提に、将来の生活費を計算するつもりはありません。
例えば、FANG+が大きく上昇しても、その含み益を生活費に足すことはしません。
反対に、FANG+が50%下落しても、日常生活が成り立つようにしておきたいと思っています。
もちろん、NISAに投資するお金は手元の現金から出ていくので、投資するときには資金計画に反映します。
ただし、投資したあとの評価額や含み損益を、確実に使える生活資金とは考えないということです。
長期投資をしていれば、大きく値下がりする場面もあると思います。
そんなとき、
「生活費が足りないから、今すぐFANG+を売らないといけない」
とはなりたくありません。
私の理想は、投資資産が増えても減っても、普段の生活が変わらないことです。
金融庁でも、資産形成では家計管理やライフプランを考え、お金が必要になる時期や目的に応じて貯蓄と投資を使い分けることが紹介されています。
もちろん、将来の大学費用などで実際に投資資産を活用することはあると思います。
ただ、それは必要になったときに、その時点の評価額を確認して判断することです。
最初から将来の利益を当てにして生活費を計算することとは分けて考えています。
投資で資産を増やすことと、家族の生活を守ること。
この2つは、別に考えておきたいと思っています。
生活防衛費300万円は最優先。減ったらNISAより補充する
そして、今回のライフプランで一番大切にしたいルールがあります。
それが、生活防衛費300万円です。
我が家では、個人向け国債のうち300万円を、生活防衛費として原則維持する方針です。
この300万円は、どれだけ株式投資に魅力を感じても、基本的には投資資金として使わないつもりです。
ただし、絶対に使わないという意味ではありません。
本当にお金が必要になったときは、もちろん使います。
そもそも、必要になったときに使うためのお金ですからね(笑)。
でも、使ったあとはできるだけ早く元の300万円に戻したいと思っています。
例えば、急な出費で50万円が必要になり、生活防衛費が250万円になったとします。
その状態でNISAに入れる予定だったお金が50万円あったとしても、私はNISAには投資しません。
まずは生活防衛費を300万円に戻します。
私の中では、ここが最優先です。
| 生活防衛費の状態 | 我が家の対応 |
|---|---|
| 300万円を確保 | 生活費などを確認し、余裕資金で投資を検討 |
| 250万円に減少 | NISAより50万円の補充を優先 |
| 200万円に減少 | NISAより100万円の補充を優先 |
| 300万円に回復 | 生活資金を再確認して投資を検討 |
以前の記事では、我が家の生活費を実質月30万円前後と考え、生活防衛資金は1年分の約360万円を一つの目安にすると書きました。
今回の300万円は、それと矛盾するものではありません。
300万円は国債として最低限維持したい金額。360万円は生活費約1年分という家計全体の目安です。
国債とは別に、すぐに使える預金も確保する前提です。
→ 【生活防衛資金はいくら必要?】月30万円・子ども・住宅ローンありの我が家は1年分360万円を目安にする
私は株式投資ではかなり積極的にリスクを取っている方だと思います。
だからこそ、生活まで同じようにリスクを取る必要はないと思っています。
投資で増やすことより、家族が安心して生活できること。
そこは今後も変えずにいたいです。
NISAの優先順位も、生活防衛費を守ったうえで考える
我が家では以前から、NISAに投資するお金にも優先順位を決めています。
ただし、NISAの順番を考える前に、大前提があります。
まずは家族が安心して生活できるお金を確保することです。
我が家のお金の優先順位は、次のように考えています。
まず守るお金
日々の生活費や近い将来に必要な支出。
そして、生活防衛費300万円の維持・不足時の補充。
これらが最優先です。
そのあと、余裕資金でNISAへ
| NISAの優先順位 | 資金の役割 |
|---|---|
| ① 妻のNISA | 夫婦の老後資金 |
| ② 子どものNISA | 教育資金 |
| ③ 私のNISA | 夫婦の自由資金 |
妻のNISAは、夫婦の老後資金。
子どものNISAは、将来の教育資金。
そして私のNISAは、夫婦の自由資金です。
以前の記事でも書きましたが、大きく言えば夫婦のへそくりみたいなものです(笑)。
45歳以降の自由な時間を増やすために使うことも考えていますが、それだけに用途を限定するつもりはありません。
夫婦でやりたいことが見つかれば、そのために使ってもいいと思っています。
だからこそ、私のNISAの優先順位は最後です。
詳しい理由はこちらの記事で紹介しています。
→ 【老後資金・教育費・サイドFIRE】どれを優先する?我が家のNISAの順番
私は、できるだけNISAの非課税枠を活用したいと思っています。
でも、無理に満額を埋めるつもりはありません。
生活費と生活防衛費に問題がなければ投資する。
問題があれば、投資を減らしたり見送ったりする。
NISAを満額にできなかったとしても、家族の生活を守れたなら、それも十分意味のある判断だと思っています。
実際に数字を並べたことで、将来の見通しが少しずつ見えてきた
今回ライフプランを作ってみて、年によっては生活資金が大きく減ることも分かりました。
特に、子どもの進学や車の買い替えなど、まとまった支出が重なる年は注意が必要です。
ただ、今までは漠然としていた将来のお金について、いつごろ、どのくらい必要になりそうなのかを考えられるようになりました。
例えば、子どもの教育費。
以前は、大学費用としていくら準備するべきなのかが気になっていました。
でも実際に計算してみると、それだけでは足りません。
小学校から高校までの教育費もあります。
家族の年齢によって支出が大きくなる時期も違います。
また、45歳以降にも、給与から現金を積み上げて教育費に備えるという選択肢があることも見えてきました。
もちろん、今回の計画どおりに人生が進むとは思っていません。
それでも、何も分からなかった状態と比べれば、大きな前進だと思っています。
将来のお金を正確に予測できたことではなく、これから何を準備すべきか考える道標ができたこと。
私にとっては、それが今回ライフプランを作った一番の収穫でした。
完璧ではなくても道標になる。毎年更新して家族で共有したい
今回ライフプランを作ってみて、一番大きかったのは、将来の数字がすべて分かったことではありません。
全く予想がつかなかった将来のお金について、ある程度の道標ができたことです。
もちろん、今回のライフプランは完璧ではありません。
むしろ、まだまだ修正するところはあると思っています。
物価が上がるかもしれません。
昇給するかもしれません。
子どもが新しい習い事を始めたいと言うかもしれません。
予想していなかった支出が増えることもあるでしょう。
でも、最初からすべてを正確に予測することなんて、できないと思うんです。
だからこそ、今分かっている数字で一度作ってみることに意味があると感じています。
実際、ライフプランを作ってからも、すでに投資資金の準備方法について何度か考え直しています。
最初はよいと思っていた計画でも、将来の教育費や生活資金まで考えてみると、別の方法の方が合っていると感じることもあります。
もしライフプランを作っていなければ、そんなことにも気づかなかったかもしれません。
ライフプランがあるからこそ、計画を修正できる。
これは、実際に作ってみて感じた大きなメリットです。
我が家では、これからも毎年ライフプランを更新するつもりです。
実際の収入。
実際の支出。
預金や国債の残高。
今後の教育費。
NISAに投資できる余裕資金。
こうした数字を、その時点の家族の状況に合わせて修正していきたいと思っています。
そして、作ったライフプランは家族でも共有する方針です。
私だけが将来の資金計画を理解していても、あまり意味がありません。
夫婦でお金の使い方や働き方を相談できることも、大切だと思うからです。
もちろん、数字だけで家族の生活を決めるつもりはありません。
子どもが今しかできない体験をしたいと言ったら、その時間も大切にしたい。
家族旅行にも行きたいですし、本当に価値があると思うことにはお金を使いたいです。
以前の記事でも、節約することと、好きなことにお金を使うことのバランスについて書きました。
→ 【浪費は悪い?】節約しても好きなことにお金を使いたい理由
45歳で自由になるために、今の生活を我慢ばかりにするのは違うと思っています。
お金の計画は、家族の生活を制限するためではなく、安心して選択できるようにするためのもの。
今回できた道標も、毎年更新していけば、もっと自分たちに合ったものになっていくはずです。
今は、そう考えています。
まとめ|完璧な未来予測より、今の自分たちの道標を
今回は、45歳でのサイドFIREを目指す我が家が、60歳までのライフプランを作った理由や前提条件について紹介しました。
今回の計画で大切にしたのは、次のようなことです。
- 60歳まで働く場合を基本に、45歳を働き方の判断ポイントにする。
- 現在の収入と支出を基準に計算し、将来の変化は毎年修正する。
- 夫婦ともに約1年間の育休を取得し、手取りを通常の6割で想定する。
- 小学校は公立、中学・高校は私立、大学は私立理系で一人暮らしを想定する。
- 小学校・中学校・高校の費用は入学年にまとめて計上する。
- 投資資産の評価額や含み損益を生活資金の計算に入れない。
- 生活防衛費300万円が不足したら、NISAよりも補充を優先する。
- 大学費用は子どものNISAを基本にしつつ、預金なども活用する。
- ライフプランは毎年更新し、家族で共有する。
私はFANG+を中心に、かなり積極的に投資している方だと思います。
でも、だからといって生活まで株式市場の値動きに左右されるようにはしたくありません。
投資資産が増えれば嬉しい。
でも、減ったとしても普段の生活は守りたい。
そのための生活防衛費300万円です。
もし300万円を下回ったら、まずは元に戻す。
NISAへ追加投資するのは、そのあと。
ここは今後も変えずにいたいと思っています。
そして、今回のライフプランを作って一番よかったこと。
それは、将来のお金について、何も分からない状態から一歩進めたことです。
正直、今回の計画どおりに人生が進むとは思っていません。
むしろ、これから何度も修正することになると思います(笑)。
でも、今までのように漠然と将来を心配するだけではなくなりました。
ある程度の収支の見通しがあり、支出が増える時期も分かる。
何かが変われば、計画を修正すればいい。
そう考えられるようになったことが、私にとっては大きな変化でした。
今回作ったライフプランは、まだ完成形ではありません。
それでも、今の我が家にとっては十分意味のある道標になったと思っています。
そして、毎年更新することで、もっと実用的なものになっていくはずです。
45歳で自由になるために、今の家族の生活を犠牲にしない。
将来の安心も、今しかできない体験も、どちらも大切にする。
そのために、これからもライフプランを活用していきたいと思っています。
普通の会社員が45歳で自由になれるのか。
今回のライフプランも、そのための大切な一歩として記録しておきます。
注意点
この記事は、2026年10月時点で作成した我が家のライフプランと、資金管理に対する考え方をまとめたものです。
ライフプランは将来の収入や支出を保証するものではありません。
今回の試算では、インフレ、昇給、保育料の制度変更、習い事、住宅修繕などの費用を十分に反映していません。
教育費についても、在学期間全体の費用を入学年にまとめて計上しているため、実際の支払時期とは異なります。
また、45歳以降についてはライフイベントの整理を中心としており、最新の収入・支出をすべて反映した確定的な収支予測ではありません。
投資信託には元本割れのリスクがあり、子どものNISAで将来の教育費を確実に賄えるとは限りません。
子ども名義の資産の取り扱いや、未成年者向けNISAの利用・払出し条件については、実際に利用する時点の制度を確認する必要があります。
生活防衛費として保有する国債も、普通預金と同じように即時換金できるわけではないため、日常の支払いに使える預金を別に確保する必要があります。
今後も家族の状況や実際の収支に合わせて計画を更新し、無理のない資産形成を続けていくつもりです