はじめに
こんにちは、45自由です。
クレジットカードを使っていると、
いつの間にかポイントが貯まっています。
我が家の場合、
普段の生活費はOliveゴールドへ集約しているので、
自然と貯まっていくのが、
Vポイント。
以前の私は、
「ポイントが貯まったら何か買おう」
くらいの感覚でした。
でも今は、
Vポイントが貯まると、
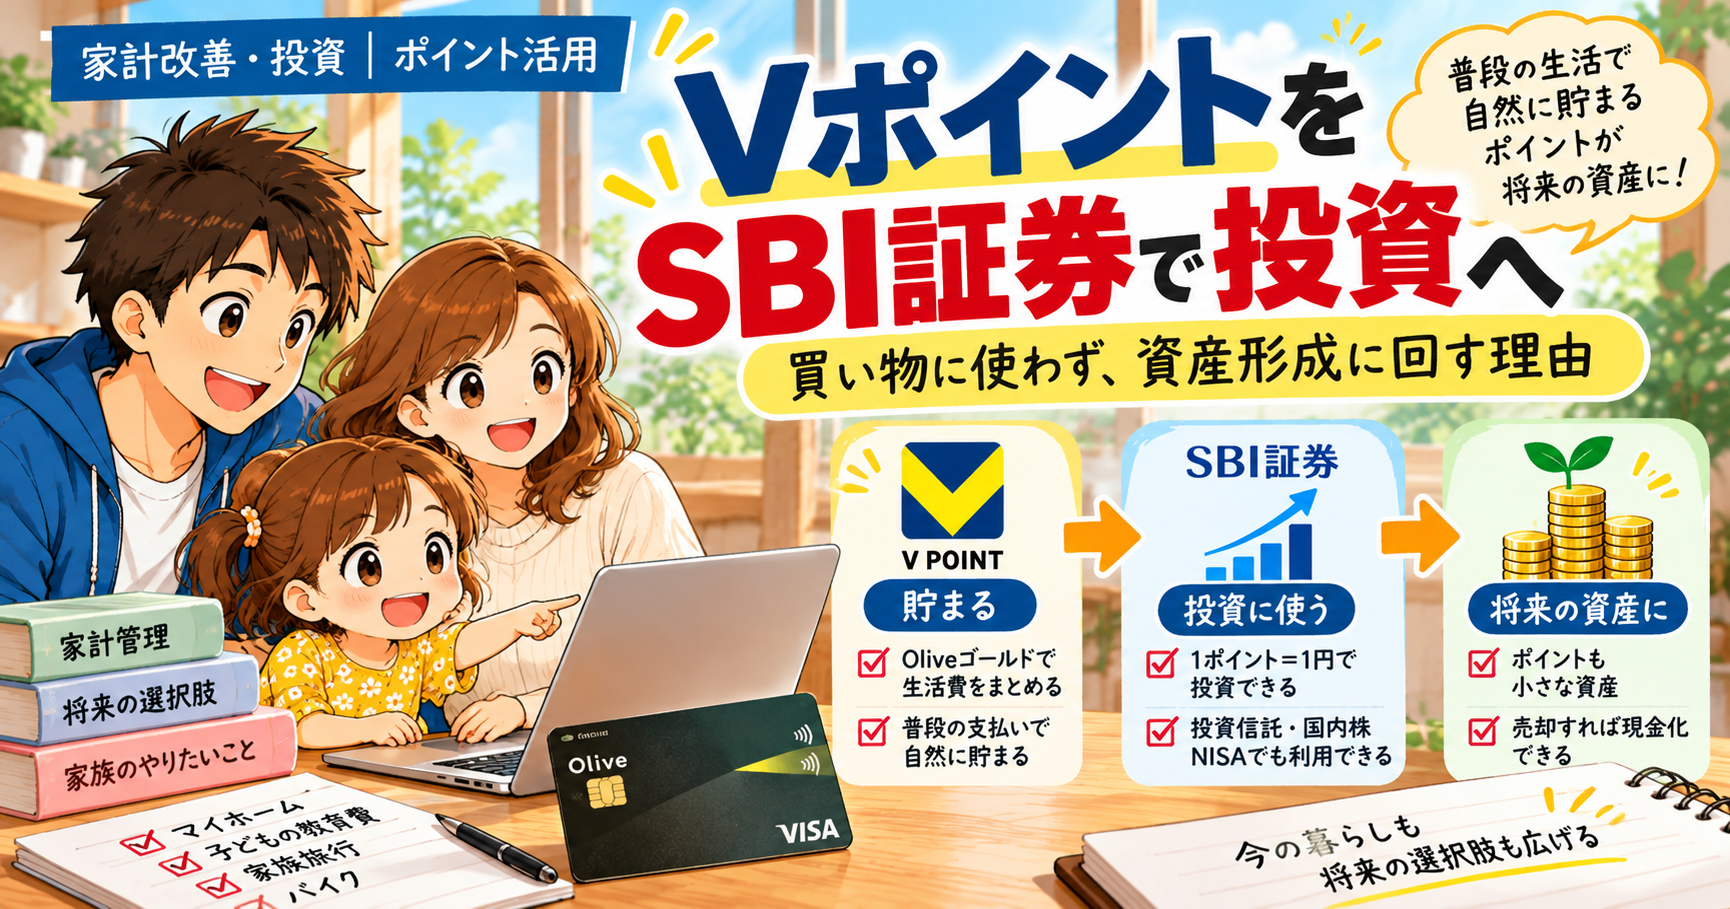
基本的にSBI証券で投資へ回しています。
ポイントで日用品を買えば、
その場で家計は少し楽になります。
1,000ポイントなら、
1,000円分の買い物ができます。
それも十分お得です。
でも私の場合、
その1,000ポイントで何かを買うより、
投資信託などの資産に変わっていく方が楽しい。
今はそんな感覚です。
もちろん、
Vポイントを投資に使えば、
1ポイントが突然2円になるわけではありません。
値下がりすることもあります。
それでも、
どうせ生活の中で貯まったポイントなら、
今使ってなくしてしまうより、
将来の選択肢につながるお金へ変えておきたい。
今回は、
なぜ私はVポイントを買い物に使わず、SBI証券で投資へ回しているのか。
実際の我が家の使い方と、
Vポイント投資の仕組みをまとめます。
Vポイントは生活費を払っているだけで自然に貯まる
我が家では、
普段の生活費のクレジットカード決済を、
できるだけOliveゴールドへまとめています。
だから、
Vポイントを貯めるために、
わざわざ買い物を増やしているわけではありません。
必要なものを買う。
固定費を支払う。
普段の生活費をカードで払う。
その結果として、
Vポイントが貯まっていく。
この形が一番好きです。
「ポイントをもらうためにお金を使う」のではなく、「どうせ使うお金からポイントをもらう」。
ここは結構大事にしています。
ちなみにVポイントの有効期限は、
最終変動日、
つまりポイントを貯める・使う・交換するなどの動きがあった日から1年間。
その間に再びポイントの変動があれば、
そこからまた1年間延長されます。
我が家のように普段からカードを使ってVポイントが貯まっている場合は、
毎回すぐに使い切る必要もありません。
私はVポイントを買い物ではなく投資へ回す
Vポイントには、
いろいろな使い道があります。
買い物。
カードの支払い。
他のポイントへの交換。
投資。
その中で、
私は基本的に、
投資
を選んでいます。
理由は単純です。
私はもともと、
物を買うこと自体にそこまで楽しさを感じるタイプではありません。
ポイントが1,000円分あるから、
「何か買おうかな」
と考えるより、
「これを投資したら、10年後どうなっているかな」
と考える方が楽しい(笑)。
もちろん、
これは完全に好みです。
ポイントで外食してもいい。
日用品を買ってもいい。
旅行に使ってもいい。
どれが正解という話ではありません。
ただ、
私の場合は、
ポイントも家計のお金の一部
として考えると、
今すぐ使う必要がなければ投資へ回すのが一番しっくりきます。
SBI証券ならVポイントを1ポイント=1円分で投資できる
SBI証券では、
Vポイントを、
1ポイント=1円分
として投資に利用できます。
利用するポイント数は1ポイント単位で設定でき、
現金との併用も可能です。
投資信託だけでなく、
国内株式の現物取引にも利用できます。
例えば、
1,000円分の投資信託を買うときに、
500ポイントだけ使って、
残り500円を現金で払う。
という使い方もできます。
もちろん、
ポイントだけで購入することも可能です。
ただし、
投資信託にはそれぞれ最低買付金額があるので、
例えば最低100円の商品なら、
ポイントだけで買うには100ポイント必要になります。
普段の買い物で貯まったポイントが、
そのまま証券口座の資産へ変わる。
初めてやったときは、
なかなか面白い仕組みだと思いました。
投資信託・国内株に使えて、NISAでも利用できる
Vポイント投資は、
特定口座だけのサービスではありません。
SBI証券では、
NISAでもVポイントを利用できます。
Vポイントの場合、
一般・特定口座では、
投資信託や国内株式。
NISAの成長投資枠でも、
投資信託や国内株式。
NISAのつみたて投資枠では、
投資信託の積立買付。
という形で利用できます。
これは、
NISAを使って資産形成している人にとっても使いやすいと思います。
ただし、
ポイントを使ったからといって、
NISAの年間投資枠が増えるわけではありません。
例えば、
年間投資枠をすでに現金で全部使っていれば、
そこへポイント分だけ追加できるわけではありません。
あくまで、
投資に使うお金の一部をVポイントで置き換えられる
というイメージです。
クレカ積立とVポイント投資は別物
ここは、
少し分かりにくいところです。
SBI証券には、
三井住友カードで投資信託を積み立てる、
クレカ積立
があります。
そして、
貯まったVポイントで投資信託を買う、
Vポイント投資
もあります。
似ていますが、
別の仕組みです。
クレジットカードで投信積立をするときに、
その支払いへVポイントを直接充当することはできません。
一方、
通常の投資信託の買付や、
ポイント利用設定をした積立買付には、
Vポイントを利用できます。
つまり、
クレカ積立でVポイントを貯める。
そして、
貯まったVポイントを別のポイント投資に使う。
という流れはできます。
似た言葉が並ぶので、
最初は少しややこしいですが、
一度理解してしまえばそこまで難しくありません。
ポイント投資でも普通に値下がりする
ここは忘れないようにしています。
Vポイントで投資したからといって、
安全になるわけではありません。
1,000ポイントで投資信託を買ったあと、
相場が下がれば、
800円になることもあります。
逆に、
1,200円になる可能性もあります。
「ポイントだから損してもタダ」
と考えることもできますが、
私はあまりそう考えていません。
ポイントも、
1ポイント=1円で使えるのであれば、
その時点で1円の価値があります。
1,000ポイントを投資して800円になれば、
普通に200円分の価値が減っています。
だから、
「ポイントだからギャンブルしてもいい」
という感覚ではなく、
普段自分がお金で買うものと同じ考え方で投資する
ようにしています。
ポイントで買った資産を売れば、受け取るのは現金
Vポイント投資で面白いと思うのが、
出口はポイントではない
ということです。
Vポイントを使って投資信託や国内株式を購入したあと、
それを売却すれば、
売却代金は証券口座へ現金として入ります。
投資信託の分配金や、
株式の配当金についても、
通常どおり現金などで受け取る形になります。
例えば、
1万Vポイントを投資して、
将来1万5,000円になった状態で売却すれば、
1万5,000ポイントに戻るのではなく、
売却代金として現金になります。
もちろん、
逆に値下がりする可能性もあります。
それでも、
日常生活で貯まったポイントが、最終的には金融資産や現金へ変わっていく
というのが、
私には面白く感じます。
なぜ買い物に使わないのか
Vポイントを買い物に使えば、
すぐに家計を楽にできます。
例えば、
1万ポイントを食費に使えば、
家計から出ていく現金を1万円減らせます。
それなら、
買い物に使っても、
投資に使っても、
「1万円分の価値」という点では同じです。
では、
なぜ私は投資を選ぶのか。
一番大きいのは、
ポイントを使ってしまうと、その時点で終わるから。
です。
1万ポイントで、
1万円分の日用品を買えば、
もちろんその日用品は必要なものなので無駄ではありません。
でも、
その1万円分のポイントはなくなります。
一方、
1万ポイントを投資すると、
1万円分の資産として残ります。
その資産が、
10年後に増えている可能性もある。
もちろん減っている可能性もある。
それでも、
今すぐ必要な買い物がないのであれば、
私は、
未来へ残る方を選びたい。
今はそう考えています。
Oliveゴールドの年間1万ポイントも投資へ回したい
我が家では現在、
Oliveゴールドを生活費のメインカードとして使っています。
Oliveゴールドには、
年間100万円利用すると、
継続特典として1万Vポイントが付与される仕組みがあります。
我が家の場合、
普段の生活費をカードへ集約していけば、
年間100万円は現実的なラインです。
だから、
日常生活で少しずつ貯まるポイントに加えて、
条件を達成できれば、
年1回まとまった1万ポイントも入ってきます。
1万ポイントなら、
1万円分。
買い物に使えば、
一瞬でなくなる金額でもあります。
でも、
私はこれも基本的には投資へ回したい。
「年間100万円使ったご褒美で何か買おう」
より、
「年間100万円使った結果、1万円分の資産が増えた」
の方が、
自分にはうれしいんですよね(笑)。
一時期はOliveプラチナプリファードも使いましたが、
最終的には、
我が家には年間100万円利用のゴールドが一番合っていると判断しました。
→ Oliveプラチナプリファードからゴールドへ変更した理由|年間100万円がちょうどよかった
ポイントは「どう貯めるか」より「どう使うか」まで決めておく
最近、
ポイントについて考えるときに、
結構大事だと思うことがあります。
それが、
ポイントの出口を先に決めておくこと。
です。
ポイント還元率が、
0.5%。
1%。
2%。
そこを比較するのも大切です。
でも、
せっかく貯めたポイントを、
特に欲しくもないものへ使ってしまったら、
何のためにポイントを貯めたのか分からなくなります。
私は、
Vポイントなら、
投資。
とほぼ決めています。
だから、
Vポイントが貯まったときに、
「何に使おうかな」
と毎回考える必要もありません。
選択肢を減らしておくと、
家計管理もかなり楽です。
ポイントごとに一番合う出口は違う
ただ、
すべてのポイントを、
全部投資へ回せばいいとも思っていません。
ポイントによって、
一番価値を感じる使い方は違います。
例えば、
今回整理したPayPayについては、
PayPayの支払い方法そのものを便利に使うことを優先しています。
→ 【PayPayは銀行口座チャージとOliveどっち?】7万円決済・商品券で分かった使い分け
一方、
イオンで貯まるWAON POINTについては、
今後、
毎月20日のウエルシアで1.5倍分として使う、
いわゆる「ウェル活」へ回してみたいと考えています。
まだ実際にウェル活はしていないので、
これはこれから。
つまり、
私の中では、
Vポイント=投資
WAON POINT=ウェル活を検討
というように、
ポイントごとに出口を変えています。
一番還元率が高いポイントを一種類だけ集めるより、
それぞれのポイントを一番自分に合う使い方へ回す。
その方が、
我が家には合っていると思っています。
ポイント投資は資産形成の主役ではない
ここまで、
Vポイントを投資へ回している話を書きました。
でも、
Vポイント投資だけで、
45歳のサイドFIREを目指しているわけではありません(笑)。
当然ですが、
資産形成の主役は、
給与から投資へ回しているお金
です。
我が家では、
NISAを中心に、
まとまった金額を投資しています。
ポイントは、
あくまでその横にある、
小さなプラス。
という位置づけです。
だから、
ポイントが欲しいから不要な買い物をする。
ポイントキャンペーンのために、
投資方針を変える。
そこまではしません。
私自身、
NISAについては、
資金を準備できる年は、
できるだけ年の早い時期にまとめて投資する方針です。
→ 【新NISA】年初一括と積立どっち?私が360万円を年初一括する理由|含み損40万円で気づいたこと
まず、
本体となる資産形成の方針を決める。
そのうえで、
普段の生活で自然に貯まったポイントも、
同じ方向へ流していく。
私には、
このくらいの距離感がちょうどいいです。
まとめ|Vポイントも「小さな資産」として育てる
我が家では、
Oliveゴールドを普段の生活費に使っています。
その結果、
Vポイントが少しずつ貯まります。
そして私は、
そのVポイントを、
基本的に買い物では使わず、
SBI証券で投資へ回しています。
SBI証券では、
Vポイントを1ポイント=1円分として、
投資信託や国内株式の購入に利用できます。
NISAでも利用可能です。
ポイント投資だからといって、
元本保証ではありません。
値下がりもします。
だから、
「タダでもらったポイントだから適当に投資する」
という考えではありません。
普段自分のお金で投資するのと同じように、
長く持てるものへ使う。
その考え方です。
Vポイントを買い物に使うことが損だとも思いません。
1ポイント=1円なら、
買い物で使っても十分価値があります。
でも、
私は物を買うより、
ポイントが少しずつ資産へ変わっていく方が楽しい。
Oliveゴールドの年間100万円特典で入る1万ポイントも、
普段の利用で少しずつ貯まるポイントも、
将来の自分たちのために残していきたい。
大きな資産形成から見れば、
数千円、数万円のポイントは、
ほんの小さなお金です。
でも、
家計改善は、
こういう小さなお金を、
何となく消費せず、
自分が大切にしたいところへ流すことの積み重ねでもあると思っています。
ポイントも、小さな資産。
今の私は、
そんな感覚でVポイントと付き合っています。
注意点
この記事は、
2026年10月時点のSBI証券・三井住友カードの公式情報と、
我が家自身のポイント利用・資産形成方針をもとにまとめています。
Vポイント投資では、
投資した商品の価格が下落し、
利用したポイント相当額を下回る可能性があります。
また、
Vポイントの対象商品、
NISAでの利用方法、
Oliveゴールドの継続特典、
ポイントの有効期限などは、
今後変更される可能性があります。
実際に利用する際は、
SBI証券・三井住友カードの最新情報をご確認ください。