- はじめに
- 本当に金利は上がっている|政策金利は1.25%へ
- でも「政策金利1.25%=住宅ローン金利1.25%」ではない
- 我が家の住宅ローンには5年ルールがある
- でも5年間「金利上昇の影響がない」わけではない
- 125%ルールがあるから、5年後も無制限には増えない
- 125%ルールは「金利が125%まで」という意味ではない
- 我が家の場合、0.25%の差でも小さくはない
- だからといって「怖いから今すぐ繰上返済」もしない
- 実は自分の金利すら間違えて覚えていた(笑)
- 「返済額が増えていないから大丈夫」が一番怖いかもしれない
- 我が家には国債1,000万円があることも安心材料
- 住宅ローン控除が残っている間の繰上返済にも注意したい
- NISAも続けたい。だから全部を住宅ローンには入れない
- 今後さらに金利が上がったら、我が家は何を見るか
- 「怖さをなくす」より「何が怖いか分かる」方がいい
- まとめ|5年・125%ルールは「安心」ではなく「考える時間」
- 注意点
はじめに
こんにちは、45自由です。
最近、住宅ローンについて少し不安になるニュースが増えてきました。
原因は、
政策金利の上昇です。
日本銀行が利上げ。
政策金利が上昇。
そんなニュースを見るたびに、
変動金利で住宅ローンを組んでいる私は、
「このまま金利が上がっていったら大丈夫なのかな……」
と、なんとなく怖くなります。
我が家の住宅ローンは、2026年8月に確認した時点で、
残高32,396,065円。
約3,240万円です。
夫婦のペアローンで、
私が6割。
妻が4割。
そして現在確認できている適用金利は、
変動金利1.375%。
住宅ローン残高が3,000万円以上あるので、
金利が0.1%、0.2%と上がっていく話を聞けば、気にならないわけがありません。
ただ、
よく考えてみると、
「政策金利が上がると、自分の住宅ローンが具体的にどうなるのか」
を私はそこまで理解していませんでした。
しかも我が家の住宅ローンには、
5年ルールと125%ルール
もあります。
「じゃあ毎月の返済額はそんなに増えないから安心なの?」
と思ったのですが、
調べてみると、
5年ルールも125%ルールも、金利上昇をなかったことにしてくれる制度ではありません。
今回は、
政策金利が上がると変動金利の住宅ローンはどうなるのか。
5年ルールと125%ルールがある我が家では何が起きるのか。
そして、
それでも今すぐ繰上返済しようとは思っていない理由。
難しい言葉をなるべく使わず、自分なりに整理してみます。
本当に金利は上がっている|政策金利は1.25%へ
まず、
「最近、金利が上がっている気がする」
という感覚自体は間違っていませんでした。
日本銀行は、
2025年12月に政策金利を0.75%程度へ引き上げました。
その後、
2026年6月には1.0%程度。
そして2026年9月18日の金融政策決定会合では、
1.25%程度
へ引き上げることを決定しています。
新しい水準は9月24日から適用されています。
つまり最近だけでも、
0.75% → 1.0% → 1.25%
と上がってきています。
変動金利で住宅ローンを借りている身として、
「この先どうなるんだろう」
と不安になるのも無理はないと思います。
しかも日本銀行は9月の公表文で、今後も経済・物価・金融情勢に応じて政策金利を引き上げ、金融緩和の度合いを調整していく考えを示しています。
もちろん、
「次はいつ、何%上げる」
と決まっているわけではありません。
それでも、
少なくとも、
金利がずっと動かない前提では考えない方がよさそう
です。
→ 日本銀行「金融市場調節方針の変更について(2026年9月18日)」
でも「政策金利1.25%=住宅ローン金利1.25%」ではない
ここは最初に理解しておきたいところです。
ニュースで、
「政策金利1.25%」
と聞くと、
住宅ローンの金利もそのまま1.25%になるような感じがします。
でも、
政策金利と住宅ローン金利は別物です。
ものすごく簡単にすると、
日銀が政策金利を上げる
↓
市場金利や銀行の貸出金利に影響する
↓
銀行が住宅ローンの基準となる金利を見直す
↓
その後、既存の変動金利型住宅ローンにも影響する
というイメージです。
しかも、
全部が同時に動くわけではありません。
日本銀行も2026年8月の説明で、利上げ後、市場金利連動型の貸出金利は比較的早く動く一方、短期プライムレート、変動型住宅ローンの新規金利、さらに既存の変動住宅ローンの適用金利という順に、影響が遅れて現れるのが一般的だと説明しています。
つまり、
政策金利が0.25%上がったから、来月から私の住宅ローンも0.25%上がる
という単純な話ではありません。
でも、
変動金利を選んでいる以上、
長い目で見れば無関係でもありません。
我が家の住宅ローンには5年ルールがある
ここからが、
我が家の住宅ローンに直接関係する話です。
我が家の住宅ローンには、
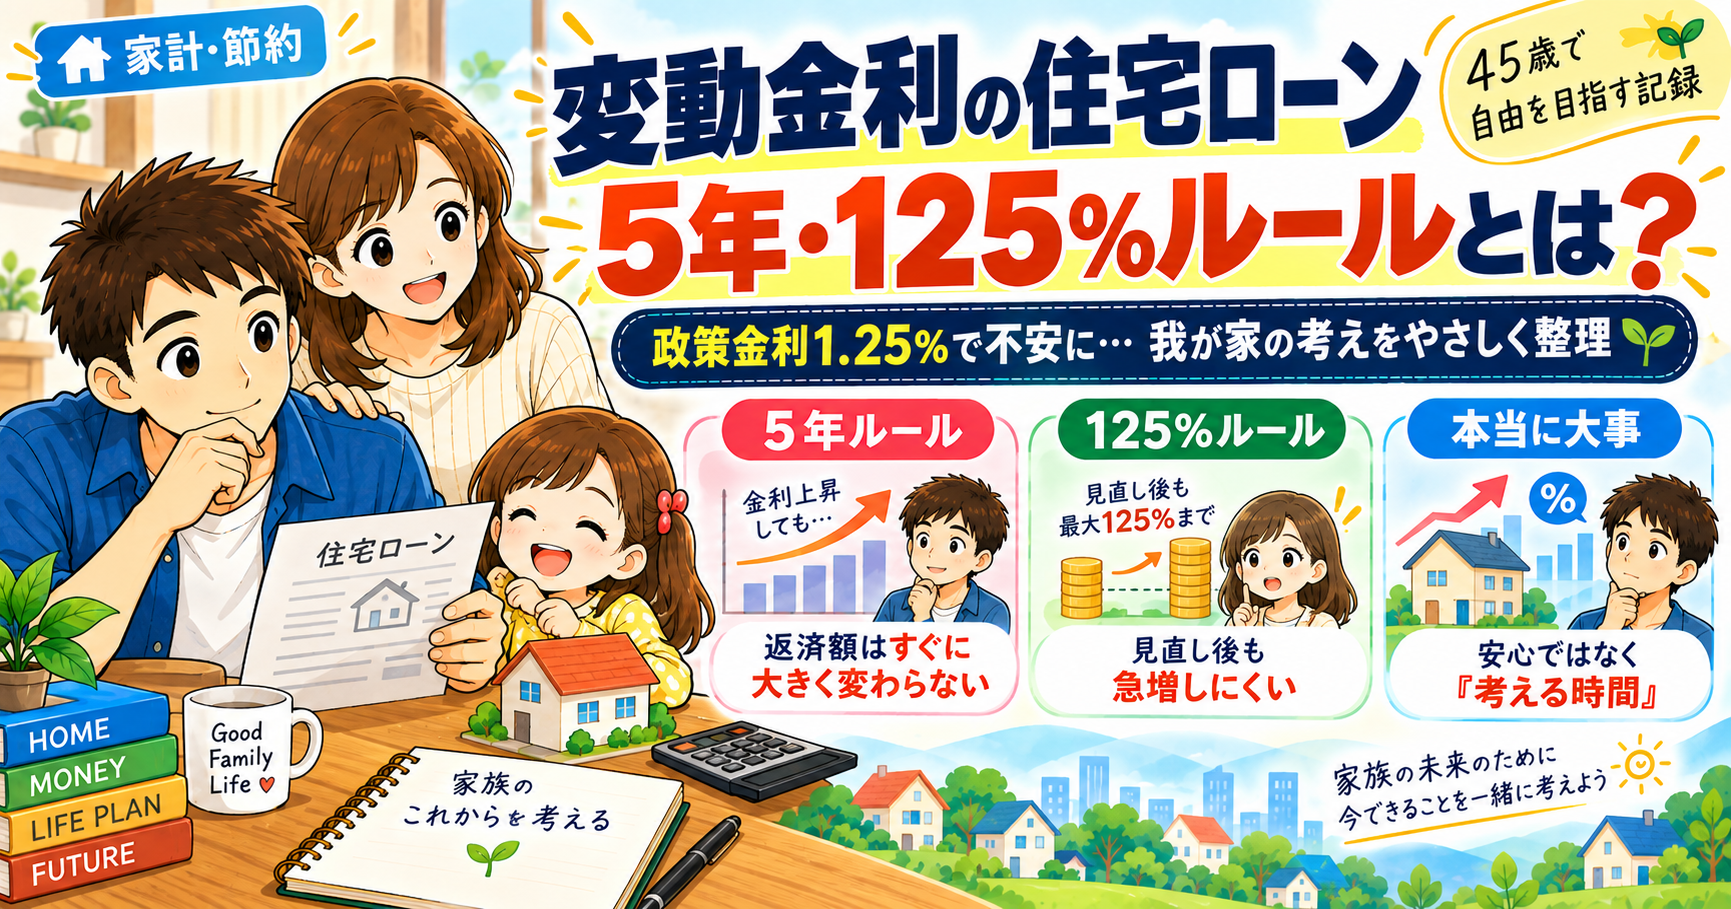
5年ルール
が採用されています。
簡単にいうと、
変動金利そのものが変わっても、
毎月の返済額は5年間基本的に変えない
という仕組みです。
例えば、
今まで毎月10万円返済していたとして、
途中で住宅ローン金利が上がったからといって、
翌月突然、
「今月から12万円です」
とはならない。
これは、
変動金利で借りている側からするとありがたい仕組みです。
我が家も、
政策金利が上がったニュースを見た翌月から、
いきなり毎月の返済額が大幅に増えるわけではありません。
ここだけ聞けば、
かなり安心できます。
でも5年間「金利上昇の影響がない」わけではない
ここが一番大事だと思いました。
5年ルールは、
毎月の返済額を5年間変えない
というルールです。
住宅ローン金利を5年間固定するルールではありません。
例えば、
毎月10万円返していたとします。
金利が低いときは、
その10万円の中から、
利息2万円。
元金8万円。
というように元金を多く返せていたとします。
ところが金利が上がれば、
同じ10万円を払っていても、
利息3万円。
元金7万円。
というように、
利息に取られる割合が増え、元金の減り方が遅くなる
可能性があります。
数字は説明のための例ですが、
考え方としてはこんな感じです。
つまり、
銀行口座から引き落とされる金額が同じなので、
家計簿だけを見ると何も起きていないように見える。
でも住宅ローンの中身を見ると、
以前より元金が減りにくくなっている。
これが5年ルールで気をつけたいところです。
日本銀行も、5年ルールや125%ルールは金利上昇時の負担を和らげる**「激変緩和措置」**と位置づけていて、元金返済が当初計画より減った分についても、最終的には返済期間内に返す必要があると説明しています。
125%ルールがあるから、5年後も無制限には増えない
我が家にはもう一つ、
125%ルール
があります。
5年後に毎月の返済額が見直される場合でも、
新しい返済額は、
それまでの返済額の125%以内
に抑えるという仕組みです。
例えば、
それまで毎月10万円なら、
次の返済額は最大でも、
12万5,000円。
いきなり、
10万円から15万円。
10万円から20万円。
という上がり方はしないということです。
これも、
家計への急激なダメージを抑えてくれます。
日本銀行の金融システムレポートでも、125%ルールは、返済額を見直す場合でも従来の1.25倍以内にする仕組みと説明されています。
125%ルールは「金利が125%まで」という意味ではない
ここも最初は少し分かりづらいところでした。
125%ルールという名前を見ると、
「金利が最大1.25倍までなのかな?」
と思ってしまいそうです。
でも違います。
125%までに抑えられるのは、
金利ではなく毎月の返済額です。
金利自体の上昇を止めてくれるルールではありません。
だから、
5年ルール。
125%ルール。
両方あるから、
「金利はいくら上がっても大丈夫」
ということではありません。
この2つは、
金利上昇というダメージそのものを消すものではなく、
家計に表面化するスピードをゆっくりにしてくれる仕組み
と考えた方が分かりやすいと思います。
私はこれを理解してから、
「5年ルールがあるから安心!」
ではなく、
「考える時間をもらえている」
くらいに考えるようになりました。
我が家の場合、0.25%の差でも小さくはない
我が家の住宅ローン残高は、
2026年8月確認時点で、
32,396,065円。
約3,240万円です。
この残高に対して、
仮に住宅ローン金利の差が0.25%あるとすると、
単純計算では、
年間約8万1,000円。
0.5%なら、
年間約16万2,000円。
になります。
もちろん、
これは現在の残高に単純に金利差を掛けただけです。
実際には毎月元金が減りますし、
住宅ローンの金利変更時期や返済額見直しのタイミングもあるので、
「毎年この金額だけ支払いが増える」
という意味ではありません。
ただ、
3,000万円以上借りていると、
0.25%でも無視できない金額になる
ということは分かります。
1回8万円なら、
「まあ払えるかな」
と思うかもしれません。
でも住宅ローンは、
あと何年も続きます。
だからこそ、
小さな金利差でも長期間積み重なることは意識しておきたいです。
だからといって「怖いから今すぐ繰上返済」もしない
政策金利が上がって、
住宅ローンの金利も今後上がる可能性がある。
それなら、
早く返してしまえばいいのでは?
と思います。
実際、
妻はもともと住宅ローンを早く返したいタイプです。
借金が残っていること自体が、
あまり好きではありません。
一方の私は、
今までは大きな繰上返済を急がず、
NISAなどの資産形成を優先してきました。
この夫婦の考え方については、
すでに詳しく書いています。
→ 【住宅ローンとNISAどっち?】残高約3,240万円・金利1.375%でも繰上返済を急がない理由
今回、
政策金利が1.25%になったからといって、
私も、
「これは危ない!今すぐ返そう!」
とはなっていません。
でも、
以前より住宅ローンの金利を意識するようになったのは間違いありません。
言い換えると、
「気にしなくていい住宅ローン」から「定期的に確認したい住宅ローン」になってきた
という感覚です。
実は自分の金利すら間違えて覚えていた(笑)
今回この話を改めて確認していて、
ちょっと反省したこともあります。
以前、
自分の住宅ローン金利について、
「今1.75%くらいだったかな?」
と曖昧に考えていました。
でも、
過去にきちんと確認していた数字は、
1.375%。
0.375%も違います(笑)。
住宅ローン残高も、
ざっくり、
「3,500万円くらい」
と考えていたことがあります。
でも2026年8月に確認した正確な数字は、
32,396,065円。
約3,240万円です。
政策金利が1.25%。
住宅ローン金利が1.375%。
残高が約3,240万円。
5年ルールあり。
125%ルールあり。
ここまで分かって初めて、
「自分は何を心配すればいいのか」
が少し見えてきました。
ニュースだけ見て不安になる前に、
まず自分の住宅ローンを正確に知る。
これはかなり大切だと思います。
「返済額が増えていないから大丈夫」が一番怖いかもしれない
我が家には5年ルールがあります。
だから、
金利が上がっても、
一定期間は毎月の返済額が変わりません。
これは助かります。
ただ、
逆に少し怖いところもあります。
返済額が変わらないと、
金利上昇を実感しづらい
からです。
毎月10万円なら、
ずっと10万円。
家計簿上は何も変わらない。
すると、
「うちは影響ないのかな」
と思ってしまいそうです。
でも実際には、
適用金利が上がって、
利息の割合が増えて、
元金の減るペースが以前より遅くなっているかもしれません。
5年間何も起きないのではなく、
5年間、返済額に見えにくいだけ。
私はこの認識でいたいと思います。
我が家には国債1,000万円があることも安心材料
我が家には現在、
個人向け国債「変動10年」を1,000万円
保有しています。
住宅ローンが約3,240万円あるなら、
「その1,000万円で住宅ローンを返したら?」
という考え方も当然あります。
でも今のところ、
私はすぐには返しません。
理由の一つは、
まだ使い道を選べる1,000万円だから。
住宅ローンへ1,000万円入れれば、
残高は確実に減ります。
利息負担も減らせます。
でも一度繰上返済したお金を、
「教育費が必要になったので返してください」
とは言えません(笑)。
国債として持っていれば、
将来のNISA。
教育費。
車。
住宅修繕。
住宅ローンの繰上返済。
その時点で必要なものに使えます。
金利上昇が怖いからこそ、
私は、
返済できるお金を持っている状態にも価値がある
と思っています。
→【実体験】個人向け国債1,000万円の利息はいくら?変動10年を買った結果を公開
住宅ローン控除が残っている間の繰上返済にも注意したい
もう一つ、
住宅ローンを返す前に確認したいのが、
住宅ローン控除です。
繰上返済をしただけで、
住宅ローン控除が即なくなるわけではありません。
ただし国税庁によると、
繰上返済によって、
最初の返済月から新しい最終返済月までの償還期間が10年未満になった場合、
その年以後は住宅ローン控除を受けられなくなります。
つまり、
金利が怖い。
↓
大きく繰上返済。
↓
思った以上に返済期間が短くなった。
という場合は、
住宅ローン控除の条件まで確認する必要があります。
我が家の場合も、
将来まとまった繰上返済をするときは、
金利だけではなく、
住宅ローン控除を含めて考える
つもりです。
NISAも続けたい。だから全部を住宅ローンには入れない
我が家では、
私がFANG+。
妻がオルカン。
夫婦でNISAを活用しています。
→ 【新NISA】夫婦で年間720万円を年初一括|私がFANG+、妻がオルカンを選んだ理由
政策金利が上がってくると、
「投資している場合じゃないんじゃない?」
という気持ちになることもあります。
でも、
今のところNISAをやめて、
すべて住宅ローン返済へ回すつもりもありません。
住宅ローンの繰上返済なら、
将来支払う利息を確実に減らせます。
これは大きなメリットです。
一方、
NISAで投資するお金には、
長期的に資産を増やせる可能性があります。
もちろん、
投資なので元本割れもあります。
さらに、
現金や国債で持っているお金には、
何かあったときに使える自由があります。
つまり、
繰上返済・投資・手元資金は、それぞれ役割が違う
と思っています。
だから、
政策金利が上がった。
↓
全部返す。
という一択ではなく、
家計全体で考えたいです。
今後さらに金利が上がったら、我が家は何を見るか
未来の政策金利が何%になるのか、
私には分かりません。
日本銀行自身も、
今後の政策金利の調整について、
経済・物価・金融情勢を確認しながらタイミングやペースを判断するとしています。
だから私は、
政策金利の予想を当てることより、
自分の住宅ローンで実際に何が起きているか
を見る方が大切だと思っています。
今後確認したいのは、
現在の適用金利。
住宅ローン残高。
返済額の中で利息がどのくらい増えているのか。
次の返済額見直し時期。
住宅ローン控除の残り。
そして、
その時点の現金・国債・投資資産です。
例えば、
住宅ローン金利がさらに上がった。
NISA資産も十分増えた。
住宅ローン控除も終わった。
手元資金にも余裕がある。
という状態になれば、
今より繰上返済を積極的に考える可能性はあります。
逆に、
教育費など大きな支出が近ければ、
現金を残す方を選ぶかもしれません。
今決めた答えを、
何十年も変えない必要はないと思っています。
「怖さをなくす」より「何が怖いか分かる」方がいい
私は今でも、
政策金利が上がるニュースを見れば、
少し不安になります。
これはたぶん、
完全にはなくならないと思います。
3,000万円以上借りているので、
当然です(笑)。
でも今回調べて、
怖さの中身はかなり分かってきました。
政策金利が上がったから、
明日住宅ローン返済額が急増するわけではない。
我が家には、
5年ルールと125%ルールもある。
だから、
急激な返済額増加はある程度抑えられる。
ただし、
適用金利が上がれば利息負担そのものは増える。
返済額が変わらなくても、
元金の減りが遅くなる可能性がある。
そして5年ルールと125%ルールは、
その負担を消す制度ではなく、
時間をかけて表面化させる仕組み。
ここまで分かれば、
「なんか怖い」
だけだった状態よりは、
ずっと冷静に考えられます。
以前、個人向け国債の記事でも書きましたが、
私は、
分からないものが一番怖い
と思っています。
怖さをゼロにする必要はない。
何が起こる可能性があるのかを知って、
それでも自分はどうするのかを決める。
住宅ローンも同じなのかもしれません。
まとめ|5年・125%ルールは「安心」ではなく「考える時間」
我が家の住宅ローンは、
2026年8月確認時点で、
残高32,396,065円。
約3,240万円。
現在確認できている変動金利は、
1.375%。
夫6割、妻4割のペアローンです。
さらに、
5年ルールと125%ルール
があります。
一方、
日本銀行の政策金利は、
2025年12月の0.75%程度。
2026年6月の1.0%程度。
そして2026年9月には、
1.25%程度
まで上がりました。
変動金利で借りている以上、
今後も金利上昇は気になります。
でも、
5年ルールがあるので、
金利が上がった翌月から返済額が急増するわけではありません。
125%ルールがあるので、
5年後の返済額見直しでも一気に何倍にもなるわけではありません。
これは安心材料です。
ただし、
金利上昇そのものが消えるわけではない。
毎月の返済額が同じでも、
利息の割合が増え、
元金の減りが遅くなる可能性があります。
だから私は、
5年ルールと125%ルールを、
「大丈夫にしてくれる仕組み」ではなく「考える時間をくれる仕組み」
だと思うことにしました。
その時間の中で、
住宅ローン金利を確認する。
資産を増やす。
現金や国債を残す。
住宅ローン控除も確認する。
そして、
必要になったら繰上返済する。
今のところ、
政策金利が上がったからといって、
慌てて住宅ローンを返すつもりはありません。
でも、
何も見ずに放置するつもりもありません。
怖いからすぐ行動するのではなく、数字を確認してから決める。
住宅ローン金利が上がる時代になってきたからこそ、
これを続けていこうと思っています。
注意点
この記事は、我が家の住宅ローン契約と2026年9月時点の公表情報をもとにした個人の体験談です。
我が家の住宅ローンには5年ルール・125%ルールがありますが、すべての変動金利型住宅ローンに同じルールがあるわけではありません。返済額・金利の見直し方法は金融機関や契約によって異なります。
また、記事中の「金利差0.25%で年間約8万1,000円」「0.5%で約16万2,000円」は、2026年8月確認時点の残高32,396,065円に金利差を単純に掛けた概算であり、実際の年間利息や毎月返済額の増加額を示すものではありません。
政策金利や住宅ローン制度、税制は今後変更される可能性があります。
実際に繰上返済・借り換え等を検討する際は、ご自身の住宅ローン契約、金融機関、日本銀行、国税庁などの最新情報をご確認ください。
この記事は特定の住宅ローン、返済方法、投資方法を推奨するものではありません。