- はじめに
- 現在の金融資産は約2,721万円
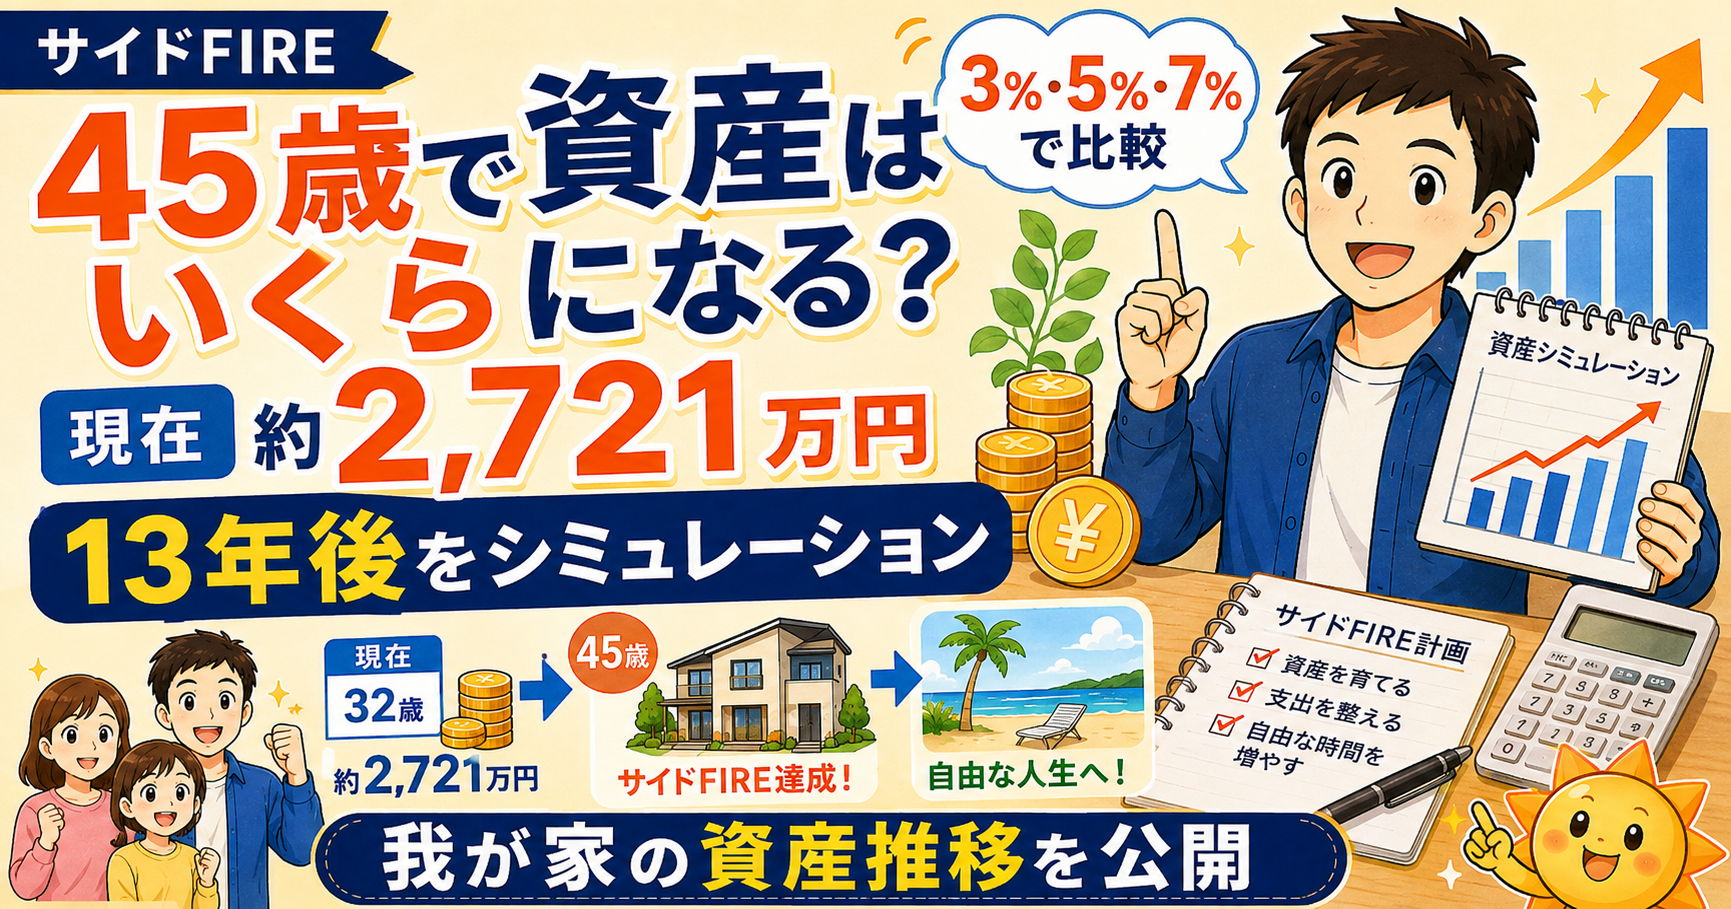
- 45歳まで約13年。この2,721万円はいくらになる?
- でも、3%・5%・7%で増える保証なんて当然ない
- それでも私がFANG+を選んでいるのは「時間」があるから
- 夫婦で毎年720万円NISAに入れても、資産が720万円増えるわけではない
- これから増えるお金もあれば、使うお金もある
- サイドFIREに必要と考えた金額と比べてみる
- 2,721万円全部が「FIREに使えるお金」ではない
- 住宅ローンも約3,240万円残っている
- 私が45歳で欲しいのは「5,000万円」そのものではない
- もし45歳で思ったほど増えていなかったら?
- だから、今の私は「続ける」だけ
- まとめ|2,721万円は45歳でいくらになる?
はじめに
こんにちは、45自由です。
2026年8月時点で、我が家の金融資産は、
約2,721万円
あります。
→ 30代共働き3人家族の総資産は約2,721万円|2026年8月
私の目標は、
45歳で完全に仕事を辞めることではありません。
妻は今くらいの収入で仕事を続けたい。
私は家族との時間を増やすために仕事を減らし、できれば扶養内くらいで働く。
そんなサイドFIREを目指しています。
そこで気になったのが、
「今ある2,721万円は、45歳になる頃にはいくらになっているんだろう?」
ということ。
今回は、今ある資産だけを使って、
年3%・5%・7%で増えた場合をざっくりシミュレーションしてみます。
現在の金融資産は約2,721万円
2026年8月時点の我が家の金融資産は、
27,205,939円。
約2,721万円です。
中身は、
- 私のFANG+
- 国内株
- 妻のオルカン
- 個人向け国債1,000万円
- 現金・預金
など。
全部を株式に入れているわけではありません。
私は比較的リスクを取ってFANG+。
妻はオルカン。
さらに国債や現金も持つ。
「増やす資産」と「守る資産」を分けて持っている
というのが今の我が家です。
45歳まで約13年。この2,721万円はいくらになる?
ここでは分かりやすく、
今ある約2,721万円に一切追加投資せず、そのまま約12年8か月運用できた
と仮定します。
結果はこんな感じです。
ここでは比較のため、現在の金融資産約2,721万円すべてが一定の利回りで複利運用できたと仮定した単純シミュレーションをしてみます。実際には現金や国債も含まれているため、この通りに増えるという意味ではありません。
| 平均利回りの仮定 | 45歳時点の資産 |
|---|---|
| 0% | 約2,721万円 |
| 3% | 約3,956万円 |
| 5% | 約5,047万円 |
| 7% | 約6,410万円 |
※税金・手数料・途中の取り崩し等を考慮しない単純試算です。
数字だけ見ると、
「5%なら5,000万円超えるの?」
と結構ワクワクします(笑)。
でも、3%・5%・7%で増える保証なんて当然ない
ここはかなり大事です。
今回の3%・5%・7%は、
将来の運用成果を予想した数字ではありません。
単なるシミュレーションです。
特に我が家の2,721万円には、
現金や個人向け国債1,000万円も含まれています。
それらまで全部が年5%、7%で増えるわけではありません。
だから、
「今2,721万円あるから45歳には絶対5,000万円!」
なんて考えてはいません(笑)。
実際、私はFANG+で一時約40万円の含み損になっただけでも、
かなりソワソワしました。
→ FANG+に約450万円投資した理由|含み損40万円で決めた長期投資のマイルール
投資は計算通り一直線には増えません。
それでも私がFANG+を選んでいるのは「時間」があるから
それでも私は、
自分のNISAではFANG+を選んでいます。
理由の一つは、
まだ45歳まで約13年あるから。
短期的に大きく下がっても、
時間を使って回復・成長を待てる可能性があります。
もちろん、
FANG+だから必ず大きく増えるわけではありません。
それでも私は、
ある程度リスクを取ってリターンを狙いたい。
その一方、
妻はオルカン。
さらに我が家には国債や現金もあります。
だから、
家計全体では私のFANG+だけを見てリスクを取っているわけではない
と考えています。
夫婦で毎年720万円NISAに入れても、資産が720万円増えるわけではない
我が家では、
資金を準備できる年については、
夫婦それぞれ年間360万円、
合計720万円をNISAへ入れる
方針です。
→ 夫婦で年間720万円を年初一括|私がFANG+、妻がオルカンを選んだ理由
ただ、
ここで勘違いしないようにしたいことがあります。
NISAへ720万円投資した=我が家の資産が720万円増えた
ではありません。
我が家の場合、
すでに持っている預金や国債などをNISAへ移していく部分もあります。
例えば、
銀行預金100万円をNISAで投資したとしても、
資産の置き場所が、
現金100万円 → 投資信託100万円
に変わっただけ。
総資産そのものは増えていません。
だから今回のシミュレーションでは、
将来のNISA投資額をそのまま2,721万円に上乗せしていません。
そうすると、
同じお金を二重に数えてしまう可能性がある
からです。
これから増えるお金もあれば、使うお金もある
一方で、
これから夫婦で働いて新しく貯めるお金については別です。
給料から生活費を払い、
残ったお金を貯蓄・投資できれば、
当然その分は今回の試算に上乗せされます。
つまり、
今回の
3%なら約3,956万円
5%なら約5,047万円
7%なら約6,410万円
は、
あえて今後の新しい貯蓄を入れずに計算しています。
現実には、
増える要因もあれば、
教育費・旅行・車・住宅修繕などで減る要因もあります。
だから、
毎年ブログで実際の数字を追いかけていくつもりです。
サイドFIREに必要と考えた金額と比べてみる
以前、
我が家の生活費と妻の収入、
そして私が扶養内程度で働く想定から、
必要資産額を計算しました。
→ サイドFIREはいくら必要?妻が働き、夫は扶養内を目指す我が家で必要資産を計算
そのときは、
年間不足額を約100万円と仮定して、
4%で取り崩すなら約2,500万円。
3%なら約3,330万円。
という結果でした。
そう考えると、
現在の約2,721万円でも、
数字上は4%ケースを超えています。
そして、
今ある資産だけでも年3%で約13年間増えれば、
約3,956万円。
3%取り崩しの目安だった3,330万円も超えます。
ここだけ見ると、
「もうサイドFIREできるんじゃない?」
と思えてきます(笑)。
でも私は、
まだそうは考えていません。
2,721万円全部が「FIREに使えるお金」ではない
現在の金融資産には、
生活防衛資金や、
今後NISAに使う予定のお金、
個人向け国債なども含まれています。
さらに、
これからは子どもの教育費も必要になります。
先ほど計算したように、
我が家が想定している進路では、
教育にかかるお金が2,000万円を超える可能性もあります。
→ 教育費1,000万円で足りる?公立小→私立中高→私立理系大学+一人暮らしで考えてみた
もちろん全額を貯金から払うわけではありません。
でも、
2,721万円全部を「自分たちのFIRE資金」として扱うのは違う
と思っています。
住宅ローンも約3,240万円残っている
さらに我が家には、
住宅ローン残高約3,240万円
があります。
だから、
金融資産2,721万円だけを見て、
「かなりお金持ちになった!」
とも思っていません(笑)。
ただし、
住宅という資産もあるので、
住宅ローン3,240万円を単純に金融資産から引いて、
「純資産はマイナス」
と考えるのも違います。
私が見たいのは、
借金の額だけでも、金融資産の額だけでもなく、家計全体としてどれだけ選択肢を持てているか
です。
→ 住宅ローンとNISAどっち?残高約3,240万円でも繰上返済を急がない理由
私が45歳で欲しいのは「5,000万円」そのものではない
ここまで散々、
3,956万円。
5,047万円。
6,410万円。
と数字を出してきましたが、
最終的に欲しいのは、
大きな数字そのものではありません。
45歳になったとき、
子どもとの時間を増やせる。
家族旅行に行ける。
親に何かあれば動ける。
実家の米作りを手伝うこともできる。
たまにはバイクにも乗れる。
そして、
「今日は仕事だから無理」ではなく、自分で時間の使い方を選びやすくなる。
そのためのお金です。
→ 45歳でサイドFIRE|私が欲しいのは、お金より「家族に使える時間」
もし45歳で思ったほど増えていなかったら?
これはすごくシンプルです。
もう少し働きます(笑)。
私は、
45歳で必ず資産○千万円を達成しなければ人生失敗、
とは思っていません。
例えば、
FANG+が思ったほど伸びなかった。
世界経済が低迷した。
教育費が想定以上にかかった。
住宅ローン金利が上がった。
そんなことはいくらでもあり得ます。
だったら、
仕事を週2日の予定から週3日にする。
もう数年フルタイムで働く。
必要なら普通に定年まで働く。
それだけです。
FIREは合格・不合格ではなく、その時持っている資産によって「どのくらい自由になれるか」が変わるもの
だと思っています。
だから、今の私は「続ける」だけ
約13年後の株価なんて、
誰にも分かりません。
だから今できることは、
意外とシンプルです。
働く。
生活を楽しむ。
無理のない範囲で貯める。
NISAを使う。
下がっても慌てて売らない。
そして、
少しずつ勉強して知識をアップデートする。
私は証券口座を見ると気になってしまうので、
今では基本的に見ず、
ブログの資産公開で月1回確認する
くらいにしています(笑)。
シミュレーションより大切なのは、
13年間続けられること
だと思っています。
まとめ|2,721万円は45歳でいくらになる?
2026年8月現在、
我が家の金融資産は約2,721万円。
今ある資産だけを約45歳まで運用したと仮定すると、
年3% → 約3,956万円
年5% → 約5,047万円
年7% → 約6,410万円
という単純計算になりました。
もちろん、
こうなる保証は一切ありません。
現金や国債もあるので、
家計全体が高い利回りで増えるとも考えていません。
さらに、
教育費。
住宅ローン。
家族旅行。
車。
いろいろなお金が必要になります。
だから、
「45歳で5,000万円になるから大丈夫!」
ではありません。
それでも、
今の2,721万円には、
これから約13年間働いてもらえる時間があります。
私はその時間を味方につけながら、
無理せず資産形成を続けます。
そして45歳になったとき、
資産がいくらになっているのか。
その金額で、
どのくらい仕事を減らせるのか。
このブログで答え合わせするのが今から楽しみです(笑)。
※この記事の資産額は2026年8月時点のものです。将来の資産額は一定の利回りを仮定した単純シミュレーションであり、運用成果を保証するものではありません。投資には元本割れの可能性があります。また、税金・手数料・物価上昇・途中の追加投資や取り崩し等は試算に含めていません。