NISA

家計・節約

【ペアローンの割合はどう決める?】5対5ではなく夫6割・妻4割にした理由|共働き夫婦の実体験

共働きの我が家は住宅ローンを夫6割・妻4割のペアローンで組みました。5対5にしなかった理由は収入差と少しの男のプライド(笑)。住宅ローン控除、現在の返済方法、妻分年間約48万円の税務上の考え方、不公平感がない理由を実体験から紹介します。
家計・節約
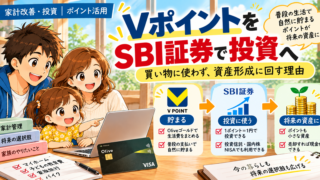
【Vポイントの使い道】私はSBI証券で投資へ|買い物に使わず資産形成に回す理由

貯まったVポイントを私は買い物ではなくSBI証券で投資へ回しています。1ポイント=1円で投資できる仕組みやNISAでの利用、Oliveゴールドの年間1万ポイントも投資する理由を実体験から紹介します。
家計・節約

【共働き3人家族】給料の振り分けを公開|妻の給与は翌年NISA、生活費は夫の給与で回す

30代共働き3人家族のリアルなお金の流れを公開。夫の給与から毎月25万円を自動振り分けし、年単位の支出は賞与、妻の給与は翌年のNISA資金へ。OliveゴールドやAmazonカードの使い分けも紹介します。
資産形成・投資

【老後資金・教育費・サイドFIRE】どれを優先する?我が家のNISAの順番

老後資金・教育費・サイドFIRE資金はどれを優先する?我が家は妻NISA=老後、子どもNISA=教育、私NISA=夫婦の自由資金。兄の進学経験や資格を持つ働き方、家族の「やりたい」を踏まえた優先順位を公開します。
資産形成・投資

【子どもNISA】年60万円を10年積み立てたらいくら?教育費1,000万円を目指す我が家の優先順位

2027年から0〜17歳も利用できるNISA。年60万円を10年間投資するといくらになる?教育費1,000万円を目指す我が家が年3%・5%・7%で試算。夫婦の老後、子どもの教育、自分のサイドFIREという我が家のNISA優先順位も公開します。
資産形成・投資

【2026年8月末資産公開】30代共働き3人家族の総資産は約2,723万円|45歳サイドFIREへの現在地

30代共働き3人家族の2026年8月末の金融資産は27,229,828円、約2,723万円。FANG+、オルカン、国内株、個人向け国債1,000万円、現金・預金をすべて公開し、45歳サイドFIREまでの現在地を記録します。
サイドFIRE

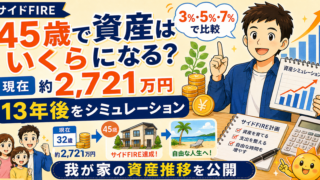
【45歳で資産はいくらになる?】現在約2,721万円からサイドFIREまで約13年をシミュレーション

現在約2,721万円の金融資産は45歳でいくらになる?年3%・5%・7%で約13年間運用した場合を試算。FANG+、オルカン、国債、教育費、住宅ローンも踏まえ、我が家のサイドFIREまでの道のりを考えます。
家計・節約

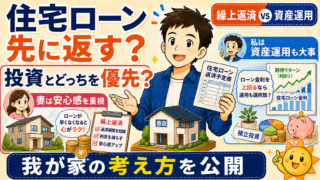
【住宅ローンとNISAどっち?】残高約3,240万円・金利1.375%でも繰上返済を急がない理由

住宅ローン残高約3,240万円・変動金利1.375%の我が家。早く返して安心したい妻と、低金利ならNISAを優先したい夫。投資の期待リターン、住宅ローン控除、国債や手元資金から繰上返済をどう考えているか実体験を紹介します。
資産形成・投資

【夫婦でNISA】投資に慎重だった妻がオルカン360万円を買うまで|「NISAって何?」から始まった我が家

投資に慎重だった妻がNISAでオルカン360万円を買うまでの実体験。銀行員の友人を信じてNISAを始めたものの説明できなかった夫が、個人向け国債をきっかけに妻と一緒に投資を学んでいった過程を紹介します。
資産形成・投資

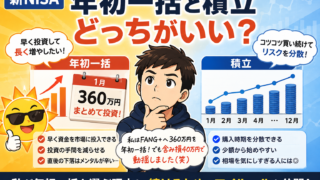
【新NISA】年初一括と積立どっち?私が360万円を年初一括する理由|含み損40万円で気づいたこと

新NISAは年初一括と積立どっち?私はFANG+へ年間360万円、妻はオルカンへ360万円を年初一括しています。含み損約40万円で動揺した経験、証券口座を見すぎた失敗、現在のマイルールまで実体験から紹介します。
タイトルとURLをコピーしました