- はじめに
- 我が家の基本ルール|普段の生活は夫の給与、妻の給与は翌年NISAへ
- 私の給与が入った後のお金の流れ
- 妻への1万円は「夫婦のお小遣いは1人1万円」というルール
- 通常月の生活費は約25万円
- 妻の給与は「余ったら貯める」ではなく最初から使わない
- 共働きでも生活水準を上げすぎない
- 妻の給与を夫が勝手に投資しているわけではない
- 日常の支払いは基本Oliveゴールドへ集約
- AmazonだけはAmazonカード|プライム会員なので2%還元
- 現金しか使えないところは、かなりゆるい(笑)
- カードは使い分けても、引き落とし口座は一つ
- 家計簿を頑張るより「お金の通り道」を決める
- 妻の給与が積み上がると翌年のNISAを準備しやすい
- もちろん妻の給与を絶対に使わないわけではない
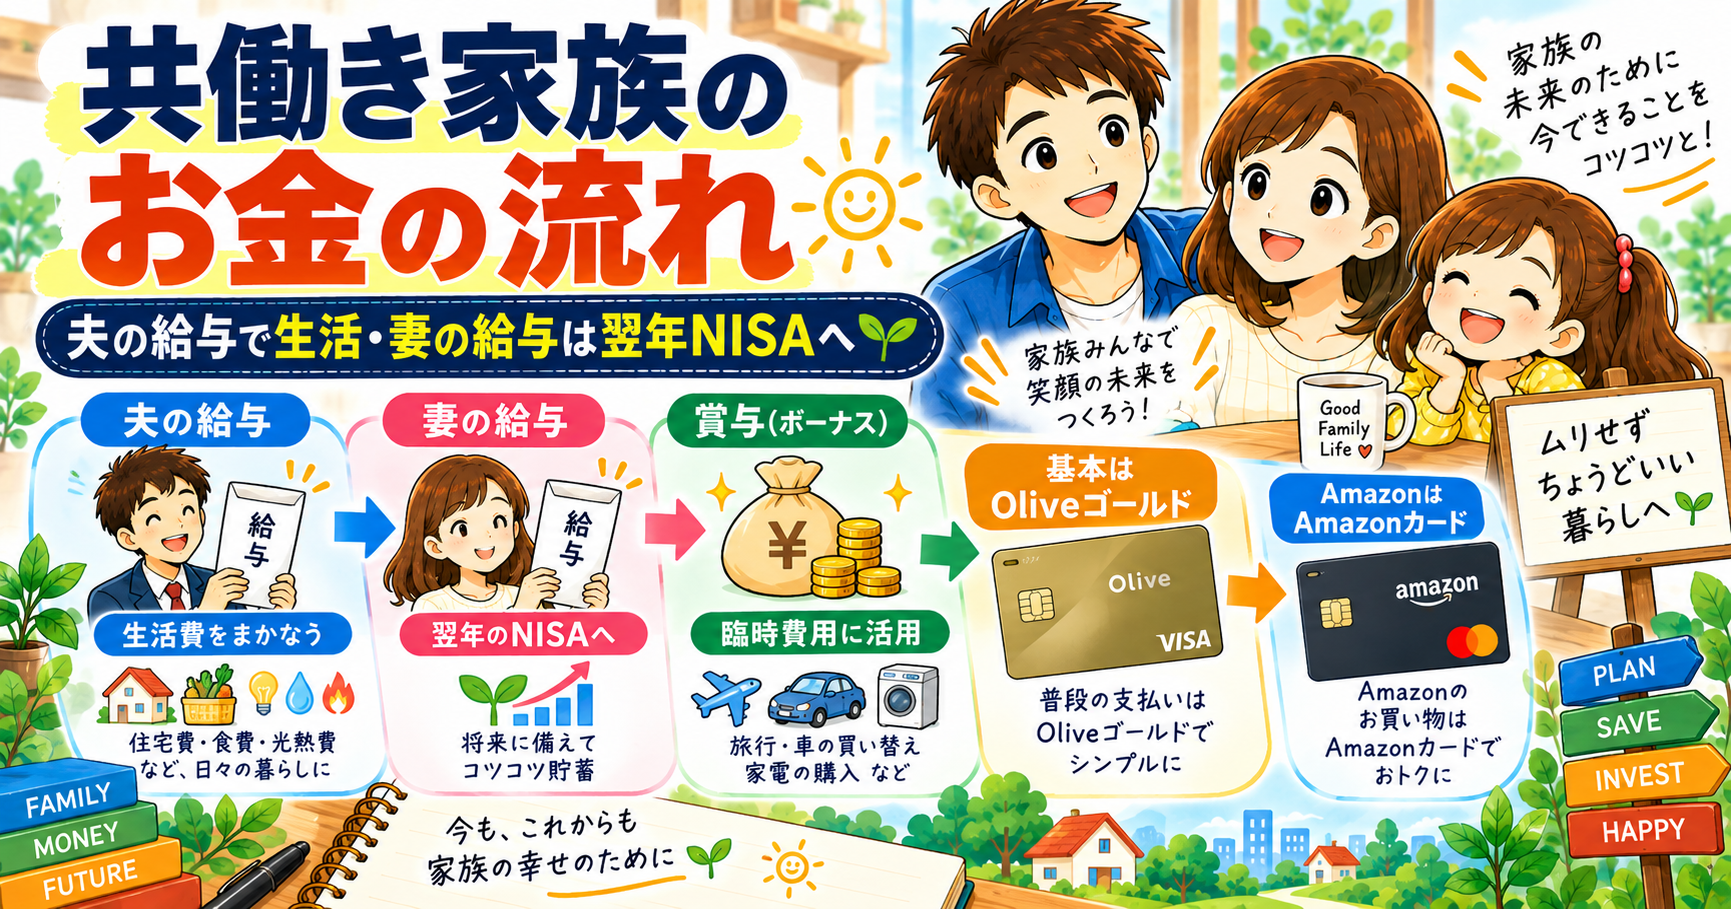
- 我が家のお金の流れをまとめると
- この方法がすべての家庭に合うとは思わない
- まとめ|家計管理は「頑張る」より「先に決める」
- 注意点
はじめに
共働き家庭のお金の管理方法は、本当に家庭ごとに違うと思います。
夫婦それぞれが生活費を出し合う。
共通口座を作る。
支払いを担当制にする。
いろいろな方法があります。
我が家の場合は、
普段の生活費は私の給与を中心に回し、妻の給与は基本的に触らず翌年のNISA資金として残す
という形にしています。
さらに、私の給与が入った後のお金の流れも、できるだけ自動化しています。
給与口座からネット銀行へ毎月25万円を自動入金。
そこから、
食費。
妻のお小遣い。
クレジットカードの引き落とし。
住宅ローンなど。
用途別に自動で振り分けています。
毎月発生しない税金や車検、旅行などのまとまった支出については、
基本的に私の賞与から支払う。
これも我が家のルールです。
日常の支払いについては、
基本はOliveゴールド。AmazonではAmazonカード。現金しか使えないところは夫婦のお小遣いから。
なるべくシンプルにしています。
私は毎日細かく家計簿をつけるよりも、
「給料が入った後、お金がどこへ行くのか」を先に決めてしまう
方がラクでした。
今回は、30代共働き・子育て家庭の我が家が実際にやっている、給料が入ってからのお金の流れを公開します。
我が家の基本ルール|普段の生活は夫の給与、妻の給与は翌年NISAへ
我が家の家計管理を一言で表すと、
普段の生活は私の給与を中心に回し、妻の給与はなるべく使わず残す
という形です。
妻も働いているので、当然毎月給与は入ってきます。
ただ、その給与を、
「今月の生活費が足りないから使おう」
「少し余裕があるから使おう」
とは基本的に考えていません。
妻の給与口座は基本ノータッチ。
そして積み上がったお金を、
翌年のNISA資金として使う
という役割にしています。
我が家は夫婦ともにNISAを年初一括中心で運用しています。
そのため、
「1月になってから投資資金をどう用意しよう?」
と考えるのではなく、
前年から翌年の投資資金を準備する
という考え方です。
もちろん、妻の給与だけですべてのNISA資金を賄っているわけではありません。
すでに確保している現金なども含めて準備しています。
ただ、妻の給与を基本的にそのまま残しておくことが、翌年のNISA資金を作る大きな柱になっています。
→ 【新NISA】夫婦で年間720万円を年初一括|私がFANG+、妻がオルカンを選んだ理由
NISA制度そのものについては、金融庁の公式情報を確認できます。
私の給与が入った後のお金の流れ
我が家では、私の給与が入った後、その給与口座から直接すべてを支払っているわけではありません。
まず、
給与口座からネット銀行へ毎月25万円を自動入金。
そこから、それぞれの用途へ自動で振り分けています。
実際のお金の流れはこんな感じです。
私の給与口座
↓
ネット銀行へ毎月25万円を自動入金
↓
| 振り分け先 | 毎月の金額 | 役割 |
|---|---|---|
| 食費用口座 | 2万円 | 食費 |
| 妻のお小遣い用口座 | 1万円 | 妻のお小遣い |
| カード引き落とし用口座 | 12万円 | 日常のカード利用分 |
| 住宅ローンなどの支払い口座 | 10万円 | 住宅ローン・水道など |
| 合計 | 25万円 |
金融機関名は個人特定につながる可能性があるため、ブログでは伏せています。
ポイントは、
25万円をどこかの口座に貯めているわけではない
ということです。
給与口座からネット銀行へ25万円を自動入金し、そこからさらに用途別へ自動で振り分けています。
つまり、
給与が入る
↓
25万円を自動入金
↓
用途別に自動振込
という流れです。
給料日になるたびに、
「住宅ローン分を移したっけ?」
「カード代をいくら残しておけばいい?」
と毎回考える必要がない。
これが一番ラクだと感じています。
妻への1万円は「夫婦のお小遣いは1人1万円」というルール
毎月の振り分けの中に、
妻のお小遣い用口座へ1万円
があります。
これには理由があります。
我が家では、
夫婦のお小遣いは1人1万円
と決めています。
妻だけに生活費として1万円を渡しているわけではありません。
夫婦で決めたお小遣いルールを、
目に見える形にするために、私の給与から妻のお小遣い用口座へ毎月1万円を移している
というイメージです。
つまり、
妻のお小遣い1万円と、
妻自身が働いて受け取る給与は、
まったく別物です。
妻のお小遣いは、夫婦で決めた毎月の家計ルール。
妻の給与は、基本的に手をつけず翌年のNISA資金として残す。
この形にしています。
通常月の生活費は約25万円
以前の記事では、我が家のリアルな生活費を公開しました。
通常月はおおよそ、
25万円前後。
住宅ローン。
個人年金。
電気。
スマホ・ネット。
水道。
ガソリン。
食費。
保育園。
お小遣い。
日用品や外食。
こうした支出があります。
→ 【30代共働き3人家族】リアルな生活費を公開|45歳サイドFIREを目指す我が家の家計
ただし、
毎月ネット銀行から振り分ける25万円=年間のすべての支出
ではありません。
我が家には、毎月は発生しないまとまった支出もあります。
例えば、
自動車税。
固定資産税。
自動車保険。
車検。
家族旅行。
家族のお祝い。
こういった年単位・臨時の出費については、
基本的に私の賞与からまかなっています。
そのため、
毎月の給与は通常の生活を回す。
賞与は年単位・臨時の支出へ。
妻の給与は基本的に翌年のNISAへ。
という形で、それぞれのお金に役割を持たせています。
妻の給与は「余ったら貯める」ではなく最初から使わない
妻の給与を基本的に使わない仕組みには、大きなメリットを感じています。
それは、
「余ったら貯める」にならないことです。
収入から生活費を使って、
最後に残った分を貯金する。
というやり方だと、使う金額によって毎月残るお金が変わります。
でも妻の給与については、
最初から普段使うお金として考えない。
給与が入っても、
「残高が増えたから今月は少し使ってもいいかな」
となりにくいです。
妻の給与口座は、
翌年のNISA資金を準備する場所
という位置付けにしています。
共働きでも生活水準を上げすぎない
この方法にはもう一つメリットがあります。
共働きだからといって、毎月の生活水準を上げすぎにくいことです。
夫婦ともに働けば、当然世帯収入は増えます。
でも、
「二人分の給与があるから、このくらい使っても大丈夫」
と毎月の支出を膨らませてしまうと、共働きを続けないとその生活を維持できなくなります。
我が家では、
日常生活は基本的に私の給与を中心に回す。
妻の給与はあるけれど、
あることを前提に毎月の生活費を増やさない。
という形にしています。
もちろん、使わないこと自体が目的ではありません。
旅行にも行きます。
必要なものにはお金を使います。
妻も洋服など自分が欲しいものを買います。
家族で価値を感じるものには、必要ならしっかり使います。
→【浪費は悪いこと?】妻のセダンも私のバイクも、買っていいと思う理由
ただ、
毎月当たり前に出ていく固定的な生活費は、なるべく膨らませない。
ここは意識しています。
妻の給与を夫が勝手に投資しているわけではない
ここも誤解されないように書いておきます。
妻の給与を、
「夫である私が勝手に投資へ回している」
わけではありません。
夫婦それぞれにNISAがあります。
私はFANG+中心。
妻はオルカン中心です。
妻の給与を残しているのも、
妻自身のNISAを含めた、夫婦の将来の資産形成資金を準備する
という位置付けです。
投資先まで夫婦で同じにする必要はないと考えています。
→ 【新NISA】夫婦で年間720万円を年初一括|私がFANG+、妻がオルカンを選んだ理由
日常の支払いは基本Oliveゴールドへ集約
日常のカード払いも、できるだけシンプルにしています。
基本ルールは、
カードで払えるものはOliveゴールド。
妻も家族カードを利用しています。
夫婦それぞれがバラバラのカードを使うより、
生活費を一つのカードへ集約した方が家計全体を把握しやすい
と考えているからです。
この使い方で、私の普段のカード利用額は年間約100万円。
Oliveゴールドは基本還元率0.5%で、年間100万円利用による継続特典などがあります。
以前はOliveプラチナプリファードを利用していましたが、実際の年間利用額を考えるとゴールドの方が我が家には合っていました。
→ Oliveプラチナプリファードからゴールドへ変更した理由|年間100万円がちょうどよかった
AmazonだけはAmazonカード|プライム会員なので2%還元
基本はOliveゴールドですが、一つだけ分かりやすく使い分けているカードがあります。
Amazon Mastercardです。
我が家はAmazonプライム会員です。
2026年9月時点では、プライム会員がAmazon.co.jpでAmazon Mastercardを使うと、
Amazonポイント2.0%還元。
一方、Oliveゴールドの通常還元率は0.5%です。
例えばAmazonで1万円買った場合、
Amazonカードなら200ポイント。
Oliveゴールドの通常還元なら50ポイント相当。
そのため、
Amazonで買うときだけは、Amazonカードの方が分かりやすく還元率が高い。
という理由で使い分けています。
ただし、Amazonカード用に別の家計を作っているわけではありません。
Amazonカードの引き落とし口座は、Oliveゴールドと同じです。
つまり、
使うカードは必要に応じて分ける。
でも、
お金が出ていく口座は増やさない。
この形にしています。
現金しか使えないところは、かなりゆるい(笑)
現金しか使えない場面については、かなりゆるくやっています。
我が家では基本的に、
夫婦どちらかのお小遣いの現金から支払う
というルールです。
ただ、私はそもそも財布を持ち歩かないことが多いです(笑)。
そのため現金しか使えない場面では、
しっかり者の妻が払ってくれていることの方が多い
と思います。
そして、
「最近かなり払ってもらってるな〜」
と感じたときは、
私が少し多めに返す。
そんな感じです(笑)。
正直、
最終的にプラスマイナスが完全に合っているのかは分かりません。
家計簿で1円単位まで精算しているわけではありません。
でも逆に、普段のクレジットカード利用を見ると、
洋服を買ったりすることもあって、
カードで買い物をする回数や金額は妻の方が圧倒的に多い
と思います。
なので、
「現金は私が多く払った」
「カードは妻が多く使った」
と細かく計算することはしていません。
たぶん夫婦とも、
お互い多少多めに見ている部分がある
んだと思います(笑)。
今のところ、このくらいのゆるさが我が家には合っています。
カードは使い分けても、引き落とし口座は一つ
毎月12万円を振り分けているカード引き落とし用口座。
ここから引き落とされるのは、Oliveゴールドだけではありません。
Amazonカードも同じ口座です。
そのため、
「Olive用のお金」
「Amazon用のお金」
と別々に準備する必要はありません。
支払い時には、
普段はOliveゴールド。
AmazonはAmazonカード。
と使い分ける。
でも、請求されたお金は同じ口座から出ていく。
ポイントを取るためにカードは少し使い分けるけれど、家計管理までは複雑にしない。
これが我が家の考え方です。
家計簿を頑張るより「お金の通り道」を決める
私は、
毎日家計簿を開いて、
「今日はスーパーでいくら」
「昨日は何円使った」
と細かく管理する方法はあまり向いていません。
それより、
最初にお金の通り道を決めてしまう
方がラクでした。
私の給与が入る。
↓
ネット銀行へ25万円自動入金。
↓
食費2万円。
妻のお小遣い1万円。
カード用12万円。
住宅ローンなど10万円。
↓
年単位・臨時支出は賞与。
↓
妻の給与は基本ノータッチ。
↓
翌年のNISA資金へ。
普段の支払いは、
基本Oliveゴールド。
AmazonだけAmazonカード。
現金のみなら夫婦のお小遣い。
この形ができてしまえば、
毎回「このお金はどうしよう」と判断する回数がかなり減ります。
私はそこに一番メリットを感じています。
妻の給与が積み上がると翌年のNISAを準備しやすい
年初一括を続けるには、毎年まとまった資金が必要です。
我が家では夫婦ともNISAを活用しているため、投資額も大きくなります。
だから、
年が明けてから、
「今年のNISAのお金をどこから出そう?」
とは考えたくありません。
翌年使う投資資金を、前年のうちから作っておく。
妻の給与を基本的に残しているのも、その仕組みの一つです。
私にとって年初一括は、
「1月に突然まとまったお金を用意する」
というより、
1年間かけて翌年の投資資金を準備しておく
という感覚に近いです。
もちろん妻の給与を絶対に使わないわけではない
ここまで、
「妻の給与は基本ノータッチ」
と書いてきました。
ただ、
何があっても絶対に使わない
という意味ではありません。
家族に必要なお金があれば、当然使います。
子どものこと。
車。
住宅。
家族のイベント。
急な大きな支出。
何が起きるかは分かりません。
生活防衛資金まで無理に投資へ回すつもりもありません。
なので、
基本的には翌年のNISA資金として残す。でも必要なら家族のために使う。
くらいの考え方です。
投資することそのものが目的ではありません。
家族が将来使えるお金を増やすために投資をしている
からです。
我が家のお金の流れをまとめると
現在のお金の流れをシンプルにまとめると、こんな形です。
私の給与
給与口座
↓
ネット銀行へ毎月25万円を自動入金
↓
食費用:2万円
妻のお小遣い:1万円
カード引き落とし用:12万円
住宅ローンなど:10万円
私の賞与
自動車税、固定資産税、自動車保険、車検、旅行など、
年単位・臨時で発生する支出に使う
妻の給与
給与口座へ入る
↓
基本的にノータッチ
↓
翌年のNISA資金として準備
普段の支払い
基本:Oliveゴールド
Amazon:Amazonカード
現金しか使えない場合:夫婦どちらかのお小遣い
なお、OliveゴールドとAmazonカードの引き落とし口座は同じです。
つまり我が家では、
毎月使うお金は私の給与。
年単位・臨時の支出は私の賞与。
妻の給与は翌年のNISA資金。
というように、それぞれのお金に役割を持たせています。
カードについても、
使うカードは必要に応じて分ける。
でも、お金が出ていく口座はなるべくまとめる。
この形が、現在の我が家の家計管理です。
この方法がすべての家庭に合うとは思わない
もちろん、
「夫の給与で普段の生活をして、妻の給与を残す」
という方法が、すべての家庭に合うとは思いません。
収入。
住宅費。
子どもの人数。
働き方。
価値観。
家庭によって条件は違います。
我が家でも今後、子どもの成長や働き方の変化によって、この仕組みを変更する可能性があります。
大切なのは、
妻の給与を使わないことそのものではなく、お金ごとに役割を決めること
だと思っています。
毎月生活するお金。
年単位で使うお金。
将来へ回すお金。
それぞれの役割を先に決めておく。
今の我が家には、この形が一番分かりやすいです。
まとめ|家計管理は「頑張る」より「先に決める」
我が家では、
私の給与口座から毎月25万円をネット銀行へ自動入金。
そこから用途別に自動で振り分けています。
毎月発生しない税金や車検、旅行などは私の賞与。
妻の給与は基本的にノータッチで、翌年のNISA資金として残す。
日常の支払いは原則Oliveゴールド。
Amazonはプライム会員として2%還元になるAmazonカード。
現金しか使えない場合は、夫婦どちらかのお小遣いから。
ただし現金については、財布を持っていない私の代わりに妻が払ってくれることが多く、あとで私が多めに返すこともある(笑)。
厳密に1円単位で精算しているわけではありません。
カード利用は妻の方が多いこともあり、
夫婦ともに、お互い多少多めに見ている。
そんなゆるさも含めて、今のところ我が家には合っています。
家計管理というと、
細かく記録すること。
1円でも安いものを探すこと。
そんなイメージもあります。
でも私は、
最初に仕組みを作って、なるべく考えなくて済むようにする
方が続けやすいです。
共働きだからといって、入ってきた給与を全部使えるお金として考えない。
年単位の出費は賞与で準備する。
カードのポイントを追いかけすぎて支払いを複雑にしない。
でも、Amazonのように明確に還元率が違うところは使い分ける。
そして将来使うお金は、先に残しておく。
この仕組みを続けた先に、
45歳で自由になる
という目標があります。
ただ資産額を増やしたいわけではありません。
家族との時間を増やしたい。
子どもと出かけたい。
自分のやりたいことも楽しみたい。
そのために、
今のお金をどう流すか。
これからも、家族の状況に合わせて少しずつ改善していこうと思います。
注意点
※この記事は、我が家で実際に行っている家計管理・資産形成方法をもとに書いています。
収入、生活費、住宅費、家族構成、賞与、投資へ回せる金額などは家庭によって大きく異なります。
「妻の給与を基本的に使わない」という方法も、すべての家庭に適しているものではありません。
生活防衛資金や、近い将来必要になるお金まで無理に投資へ回すことは想定していません。
また、クレジットカードのポイント還元率・特典・対象条件やNISA制度は変更される可能性があります。
記事内のカード情報は2026年9月時点で確認した内容です。
最新情報は、各カード会社や金融庁などの公式サイトをご確認ください。
この記事は特定のクレジットカード、投資方法、金融商品を勧めるものではありません。
あくまで、
「我が家ではこういう仕組みで管理している」
という一家庭の実例として書いています。