- はじめに
- dカード GOLDからOliveプラチナプリファードへ
- 3か月で40万円|4万ポイントを取れなければ危なかった
- 普段の生活費を見ても、40万円は簡単ではなかった
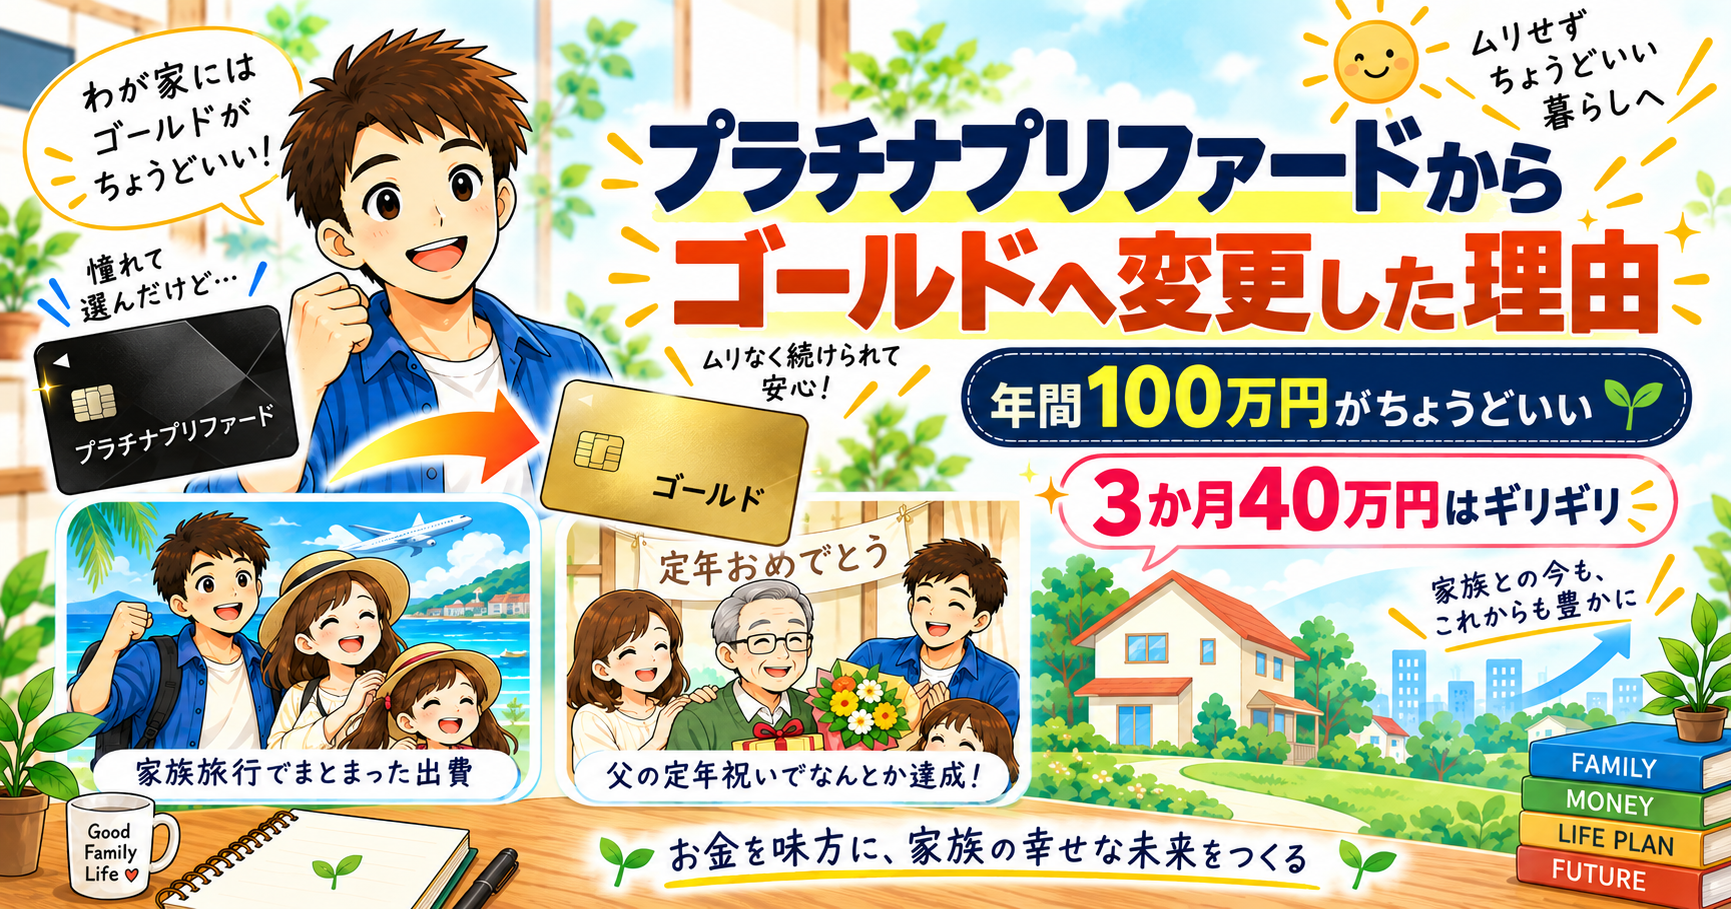
- 家族旅行と父の定年祝いに助けられた
- 失敗① 年間利用額から逆算していなかった
- 年間100万円で1万ポイントが、本当にちょうどいい
- 失敗② 「SBI証券を使うならプラチナの方がお得」と考えた
- 失敗③ 還元率だけを見てしまった
- 「あと少しで次の1万ポイント」に釣られたら本末転倒
- それでもプラチナプリファードの方が格段にカッコいい(笑)
- 初年度は元を取れた。でも翌年以降は別の話
- プラチナプリファードとOliveゴールドを比較
- 今回の失敗で学んだカード選びの順番
- まとめ|危うく年会費だけ払うところだった(笑)
- 注意点
はじめに
クレジットカードは、還元率が高ければ高いほどお得。
以前の私は、どこかそんなふうに考えていました。
私がこれまでメインで使ってきたカードは、
dカード GOLD → Oliveプラチナプリファード → Oliveゴールド
という順番です。
dカード GOLDからカードを見直したとき、最初に選んだのはOliveゴールドではありません。
いきなり、年会費33,000円のOliveプラチナプリファードを選びました。
理由は、投資をSBI証券へ移したことでVポイントやクレカ積立が気になったこと。
そしてもう一つ。
プラチナプリファードのカードが、単純にめちゃくちゃカッコよかったからです(笑)。
実際に使った今でも、実物のカードだけならプラチナプリファードの方が格段にカッコいいと思っています。
それでも現在使っているのはOliveゴールドです。
実際に使ってみて分かったのは、
「一番スペックが高いカード」と「自分の生活に一番合うカード」は同じではない
ということでした。
私の普段のカード利用額は、年間でだいたい100万円前後。
年間100万円なら、普段の生活の延長で無理なく達成できます。
この「無理なく年間100万円」というラインが、Oliveゴールドと非常に相性がよかったんです。
逆にプラチナプリファードでは、入会特典をもらうために3か月で40万円を使う必要がありました。
結果的には達成できましたが、今振り返るとかなり行き当たりばったり。
もう少しタイミングが悪かったら、年会費だけ払って特典を取り逃していたかもしれません(笑)。
今回は、なぜ私がOliveプラチナプリファードを選び、その後Oliveゴールドへ変更したのか。
実際に使ったからこそ分かった、クレジットカード選びの失敗について書いてみます。
dカード GOLDからOliveプラチナプリファードへ
以前のメインカードはdカード GOLDでした。
その後、スマホ料金や普段の支払い、投資環境などを含めてクレジットカードを見直すようになりました。
私はもともと地方銀行で旧NISAを始めました。
当時は投資信託の中身や手数料についても、今ほど理解していません。
友人に勧められたことをきっかけに始め、その後、自分でも投資について調べるようになりました。
そして投資環境をSBI証券へ移行。
Vポイントやクレカ積立について調べているうちに、Oliveが気になるようになりました。
そこで選んだのが、
Oliveプラチナプリファードです。
今振り返ると、この時点でカード選びの順番をかなり間違えていました。
本来なら最初に、
「自分は年間いくらカードを使うのか」
を確認するべきでした。
ところが当時の私は、
「SBI証券を使うなら相性がよさそう」
「還元率も高い」
「どうせなら上位カードの方がお得なんじゃないか」
というところから考えていました。
そこに最後の一押しとして加わったのが、
カードの見た目でした(笑)。
ブラックを基調としたプラチナプリファードが、とにかくカッコよく見えたんです。
こうして私は、dカード GOLDからOliveプラチナプリファードへ変更しました。
3か月で40万円|4万ポイントを取れなければ危なかった
プラチナプリファードへ変更したとき、もう一つ大きかったのが新規入会特典です。
私が利用したのは、
入会月の3か月後末までに40万円以上利用すると、40,000ポイントがもらえる特典。
現在の公式案内でも、Oliveプラチナプリファードの新規入会&利用特典として40,000ポイントが案内されています。
→ 三井住友カード公式|Oliveプラチナプリファードの新規入会&利用特典
年会費は33,000円です。
そのため当時の私は、
「40万円使って4万ポイントをもらえば、とりあえず年会費分は回収できる」
と考えました。
ここだけを見ると悪くないように感じます。
でも、冷静に計算すると、
3か月で40万円=1か月平均約13万3,000円。
一方、現在の私の年間カード利用額はだいたい100万円前後です。
年間100万円を12か月で割ると、
月平均約8万3,000円。
つまり普段のペースと比べると、キャンペーン期間中は単純計算で、
毎月約5万円多くカードを使う必要がありました。
3か月なら約15万円の差です。
今考えると、
カードを作る前にこの計算をしておけよ
という話です(笑)。
普段の生活費を見ても、40万円は簡単ではなかった
以前の記事では、我が家の普段の生活費を公開しています。
通常月の生活費は、だいたい次のようになっています。
| 項目 | 月額 |
|---|---|
| 住宅ローン | 100,000円 |
| 個人年金 | 9,000円 |
| 電気 | 約15,000円 |
| スマホ・ネット | 約15,000円 |
| 水道 | 約3,000円 |
| ガソリン | 約20,000円 |
| 食費 | 約30,000円 |
| 保育園 | 25,000円 |
| お小遣い(夫婦合計) | 20,000円 |
| 日用品・外食 | 約15,000円 |
| 合計 | 約252,000円 |
→ 【30代共働き3人家族】リアルな生活費を公開|45歳サイドFIREを目指す我が家の家計
「月25万円以上使っているなら、3か月40万円くらい簡単なのでは?」
と思うかもしれません。
でも、この25.2万円すべてをOliveプラチナプリファードで払っているわけではありません。
住宅ローンをはじめ、カード払いではない支出や、別の決済方法を使っている支出もあります。
そのため、
家計全体で月25.2万円使っている=毎月25.2万円をプラチナプリファードで使える
というわけではありません。
普段のカード利用ペースは、年間でおよそ100万円前後。
やはり月平均にすると約8.3万円です。
そう考えると、3か月で40万円は私にとって決して簡単な条件ではありませんでした。
家族旅行と父の定年祝いに助けられた
それでも、結果的には40万円を達成できました。
大きかったのが、
家族旅行と、父の定年祝い。
どちらも普段の月には発生しない、イレギュラーな出費でした。
このまとまった支出をプラチナプリファードで支払えたことで、なんとか40万円に届きました。
逆に言えば、
この2つの出費がなかったら、40万円達成はかなり難しかったと思います。
普段どおりの生活だけだったら、
「あと数万円足りない」
という状態になっていた可能性は十分ありました。
そこでポイント欲しさに不要なものを買っていたら、完全に本末転倒です。
40,000ポイントをもらうために必要のない買い物を増やす。
それでは何のために資産形成しているのか分かりません。
結果的には、
- 家族旅行
- 父の定年祝い
という、もともと使う予定だったお金がちょうど重なったことで40万円を達成。
無事40,000ポイントを受け取ることができました。
年会費33,000円に対して40,000ポイントなので、1ポイント=1円相当で使う前提なら数字上は約7,000円分上回ります。
そのため、
初年度の年会費分は、なんとか元を取れました。
でも今振り返ると、
本当に危なかった(笑)。
完全に行き当たりばったりでした。
カードを申し込む前に、
「普段の年間利用額はいくら?」
「3か月で40万円って、自分の家計なら普通に届く?」
「キャンペーンがなかった翌年以降は?」
ここまで考えるべきでした。
たまたまイレギュラーな出費が重なって条件を達成できただけで、一歩間違えれば、
年会費33,000円を払ったのに、4万ポイントを取り逃す
ところでした。
今回のカード選びで一番反省しているのは、この部分かもしれません。
失敗① 年間利用額から逆算していなかった
一番大きかった失敗は、
自分が実際に年間いくらカードを使っているのかを、カード変更前に基準にしていなかったことです。
私の実際のカード利用額は、
年間およそ100万円前後。
これを最初から基準に考えていれば、答えはかなり分かりやすかったと思います。
Oliveゴールドの通常年会費は5,500円。
年間100万円の対象利用を達成すると、翌年以降の年会費が永年無料になります。
さらに、毎年年間100万円利用すると10,000ポイントの継続特典があります。
一方、プラチナプリファードは年会費33,000円。
年間100万円利用するごとに10,000ポイント、最大40,000ポイントの継続特典があります。
数字だけを見ると、
「たくさん使えばプラチナの方がお得」
に見えます。
でも、私の実際の利用額は年間約100万円。
だったら、
その100万円のところに一番大きな特典があるゴールドの方が、生活に合っていた
ということです。
年間100万円で1万ポイントが、本当にちょうどいい
Oliveゴールドへ変更してから感じるのが、
年間100万円というラインのちょうどよさです。
なぜなら、私が普段使っているカード利用額そのものが、ほぼ年間100万円だからです。
月平均にすると約8万3,000円。
これなら、
「ポイントを取るためにあと○万円使わなきゃ」
と無理をしなくても達成できます。
年間100万円使って10,000ポイント。
条件を達成すれば、翌年以降の年会費も永年無料。
普段どおり生活する。
結果的に年間100万円前後になる。
そして1万ポイントをもらう。
このくらいの距離感が、私にはちょうどいいです。
3か月で40万円を必死に追いかけた経験があったからこそ、余計にそう感じます。
失敗② 「SBI証券を使うならプラチナの方がお得」と考えた
プラチナプリファードを選んだ理由の一つが、SBI証券でした。
私は現在、新NISAを利用して資産形成をしています。
そこで当初は、
「これだけ投資するなら、クレカ積立のポイントも多くもらえる上位カードの方がお得なんじゃないか」
と考えていました。
でも、ここでも自分の投資方法を十分に考えていませんでした。
私のNISAは、
年初一括が中心です。
毎月のクレカ積立を最大限使ってNISA枠を埋めているわけではありません。
さらに、三井住友カードつみたて投資のクレカ積立額は、年間カード利用金額の集計対象になりません。
つまり、
「SBI証券を使っている=プラチナプリファードがお得」ではなかった
ということです。
重要なのは、SBI証券を使っているかではなく、
SBI証券をどう使っているか。
毎月クレカ積立を活用する人と、年初一括が中心の私では、カードに求めるものも違います。
→ 【新NISA】夫婦で年間720万円を年初一括|私がFANG+、妻がオルカンを選んだ理由
失敗③ 還元率だけを見てしまった
プラチナプリファードは基本還元率1%。
一方、Oliveゴールドの基本還元率は0.5%です。
単純に比べれば、
1%の方が2倍お得
に見えます。
私もそう思いました。
でも、プラチナプリファードには年間33,000円の年会費があります。
一方、Oliveゴールドは年間100万円の条件を一度達成すれば、翌年以降の年会費は永年無料。
カードを比較するときは、
「何%還元なのか」
だけを見るのではなく、
「自分の利用額なら、年会費まで含めて本当に得なのか」
まで考えないといけません。
私はそこを深く考えず、
「還元率が高い」
「プラチナの方が特典が多い」
というところに目が行っていました。
「あと少しで次の1万ポイント」に釣られたら本末転倒
プラチナプリファードでは、年間100万円利用するごとに10,000ポイント、最大40,000ポイントの継続特典があります。
カード利用額が大きい人には魅力的な仕組みです。
ただ、私の場合は少し違いました。
例えば年間180万円使ったところで、
「あと20万円使えば次の1万ポイント」
となったらどうするか。
ちょうど必要な支出があれば問題ありません。
でも、
「せっかくだから買っておこう」
「ポイントがもらえるなら今使おう」
となってしまったら、本末転倒です。
実際、私は3か月40万円の特典ですら、家族旅行と父の定年祝いがなければ達成が難しかったと思います。
だからこそ、
特典の条件に自分の支出を合わせる危うさ
を実感しました。
カードに生活を合わせるのではなく、
生活に合うカードを選ぶ。
今ならそう考えます。
それでもプラチナプリファードの方が格段にカッコいい(笑)
ここまでプラチナプリファードからゴールドへ変更した理由を書いてきましたが、一つだけ今でも変わりません。
実物のカードは、プラチナプリファードの方が格段にカッコいいです(笑)。
これは完全に私の好みです。
ブラックを基調としたデザインはかなり好きでした。
カードが届いたときも、
「やっぱりカッコいいな」
と思いました。
ところが、実際に使い始めて気づきました。
そもそも実物のカードをほとんど使わない。
私は普段、カードをスマホのウォレットに入れて支払うことがほとんどです。
財布から実物のカードを出す機会がかなり少ない。
せっかくカッコいいカードを持っているのに、
見る機会がほぼない(笑)。
これは実際に持ってみるまで、あまり考えていませんでした。
今でもデザインだけで選ぶなら、私はプラチナプリファードの方が好きです。
でも、
ほとんど財布から出さないカードの見た目のために、毎年33,000円を払うか?
と考えたら、私の場合は答えが変わりました。
初年度は元を取れた。でも翌年以降は別の話
プラチナプリファードの初年度は、
家族旅行や父の定年祝いというイレギュラーな出費にも助けられ、3か月で40万円をなんとか利用。
40,000ポイントを獲得しました。
そのため、初年度については年会費33,000円分をなんとか回収できました。
ただ、
「初年度に元を取れた」ことと「翌年以降も持ち続ける価値がある」ことは別です。
翌年以降も年会費は33,000円。
しかも、初年度のような40,000ポイントの新規入会特典を毎年もらえるわけではありません。
普段の年間利用額は約100万円。
そこまで考えると、
「私にはOliveゴールドの方が合っている」
という結論になりました。
プラチナプリファードとOliveゴールドを比較
2026年9月時点の主な条件を簡単に比べると、次のようになります。
| 項目 | Oliveゴールド | Oliveプラチナプリファード |
|---|---|---|
| 通常年会費 | 5,500円 | 33,000円 |
| 基本還元率 | 0.5% | 1.0% |
| 継続特典 | 年間100万円で10,000P | 年間100万円ごとに10,000P |
| 継続特典上限 | 10,000P | 最大40,000P |
| 年会費優遇 | 年間100万円達成で翌年以降永年無料 | なし |
※2026年9月時点。年間利用額には集計対象外となる支払いがあります。クレカ積立も年間カード利用金額の集計対象外です。
プラチナプリファードが悪いカードというわけではありません。
年間利用額が多く、特典をしっかり生かせる人なら魅力のあるカードだと思います。
ただ、私の場合は、
- 実際のカード利用額は年間約100万円
- 3か月40万円は普段の利用ペースではかなり厳しかった
- 家族旅行と父の定年祝いがあったから40万円を達成できた
- NISAは年初一括が中心
- 実物カードをほとんど使わない
- 毎年33,000円を払うほどのメリットは感じなかった
という結果になりました。
だから現在はOliveゴールドを使っています。
→ 三井住友カード公式|Oliveゴールド・プラチナプリファードの特典比較
今回の失敗で学んだカード選びの順番
今回の失敗を振り返ると、カードそのものが悪かったわけではありません。
私がカードを選ぶ順番を間違えていました。
以前は、
「還元率は?」
「ポイントは?」
「クレカ積立は?」
「上位カードの方がお得?」
「カードもカッコいい!」
という順番で見ていました。
今なら、まず確認するのは、
年間いくらカードを使うのか。
さらにキャンペーンがあるなら、
その条件を、普段の支出だけで無理なく達成できるのか。
ここまで確認します。
今回で言えば、
年間利用額は約100万円。
月平均なら約8.3万円。
それなのに3か月40万円のキャンペーンは、月平均約13.3万円。
この数字をカードを作る前に並べていれば、
「これ、普通に使っていたら結構厳しくない?」
と気づけたはずです。
結果的には家族旅行と父の定年祝いに助けられました。
でも、それは後から分かったこと。
今後は、
キャンペーンありきでカードを選ばない。
これも今回の失敗から学んだことです。
資産形成についても、私は実際に含み損を経験しながら、自分なりの長期投資のルールを作ってきました。
→ 【実体験】FANG+に約450万円投資した理由|含み損40万円で決めた長期投資のマイルール
まとめ|危うく年会費だけ払うところだった(笑)
私のカード遍歴は、
dカード GOLD → Oliveプラチナプリファード → Oliveゴールド
です。
プラチナプリファードでは、
3か月で40万円利用すると40,000ポイント
という特典がありました。
結果的には40万円を達成でき、年会費33,000円分はなんとか回収できました。
ただ、その中身を振り返ると、
家族旅行。
父の定年祝い。
という、普段は発生しないイレギュラーな支出にかなり助けられています。
私の通常のカード利用額は年間約100万円。
月平均なら約8万3,000円です。
一方、3か月40万円を達成するには月平均約13万3,000円。
そもそも普段の支出ペースとはかなり差がありました。
それなのに、
「40万円使えば4万ポイントもらえる」
というところに惹かれて先にカードを作ってしまった。
今考えると、
行き当たりばったりすぎました(笑)。
家族旅行や父の定年祝いがなければ、40万円を達成できなかった可能性もあります。
本当に、
危うく年会費33,000円を払って、4万ポイントを取り逃すところでした。
結果オーライではありますが、カード選びとしては反省点だらけです。
そして現在使っているOliveゴールドは、
実際の年間利用額である約100万円と、1万ポイントの特典ラインがほぼ一致しています。
無理をして使う必要がない。
ポイントのために買い物を増やす必要もない。
普段どおり生活して、その結果として特典をもらえる。
私には、このくらいがちょうどいいです。
資産形成では、
「少しでも得したい」
と考えがちです。
でも、本当に大切なのは、
得をするために生活を変えることではなく、自分の生活に合う仕組みを選ぶこと。
今回の失敗は、かなり危ない橋を渡りましたが(笑)、実際に経験したからこそ分かったこともありました。
これも45歳で自由になるまでの一つの失敗として、残しておこうと思います。
注意点
※この記事は、私自身がOliveプラチナプリファードとOliveゴールドを実際に利用した体験をもとに書いています。
クレジットカードの年会費、ポイント還元率、継続特典、新規入会キャンペーン、SBI証券のクレカ積立条件などは変更される可能性があります。
また、年間利用額には集計対象外となる支払いがあります。
記事内の制度や金額は2026年9月時点で確認した内容です。
実際にカードの申し込みや変更をする場合は、必ず三井住友カードやSBI証券の公式サイトで最新情報をご確認ください。
また、この記事は特定のクレジットカードへの申し込みを勧めるものではありません。
あくまで、
「私はこう考えて選び、実際に使った結果こう判断した」
という個人の体験談として書いています。