- はじめに
- 結論|2027年は国債450万円を中途換金する予定
- そもそも個人向け国債1,000万円を購入した理由
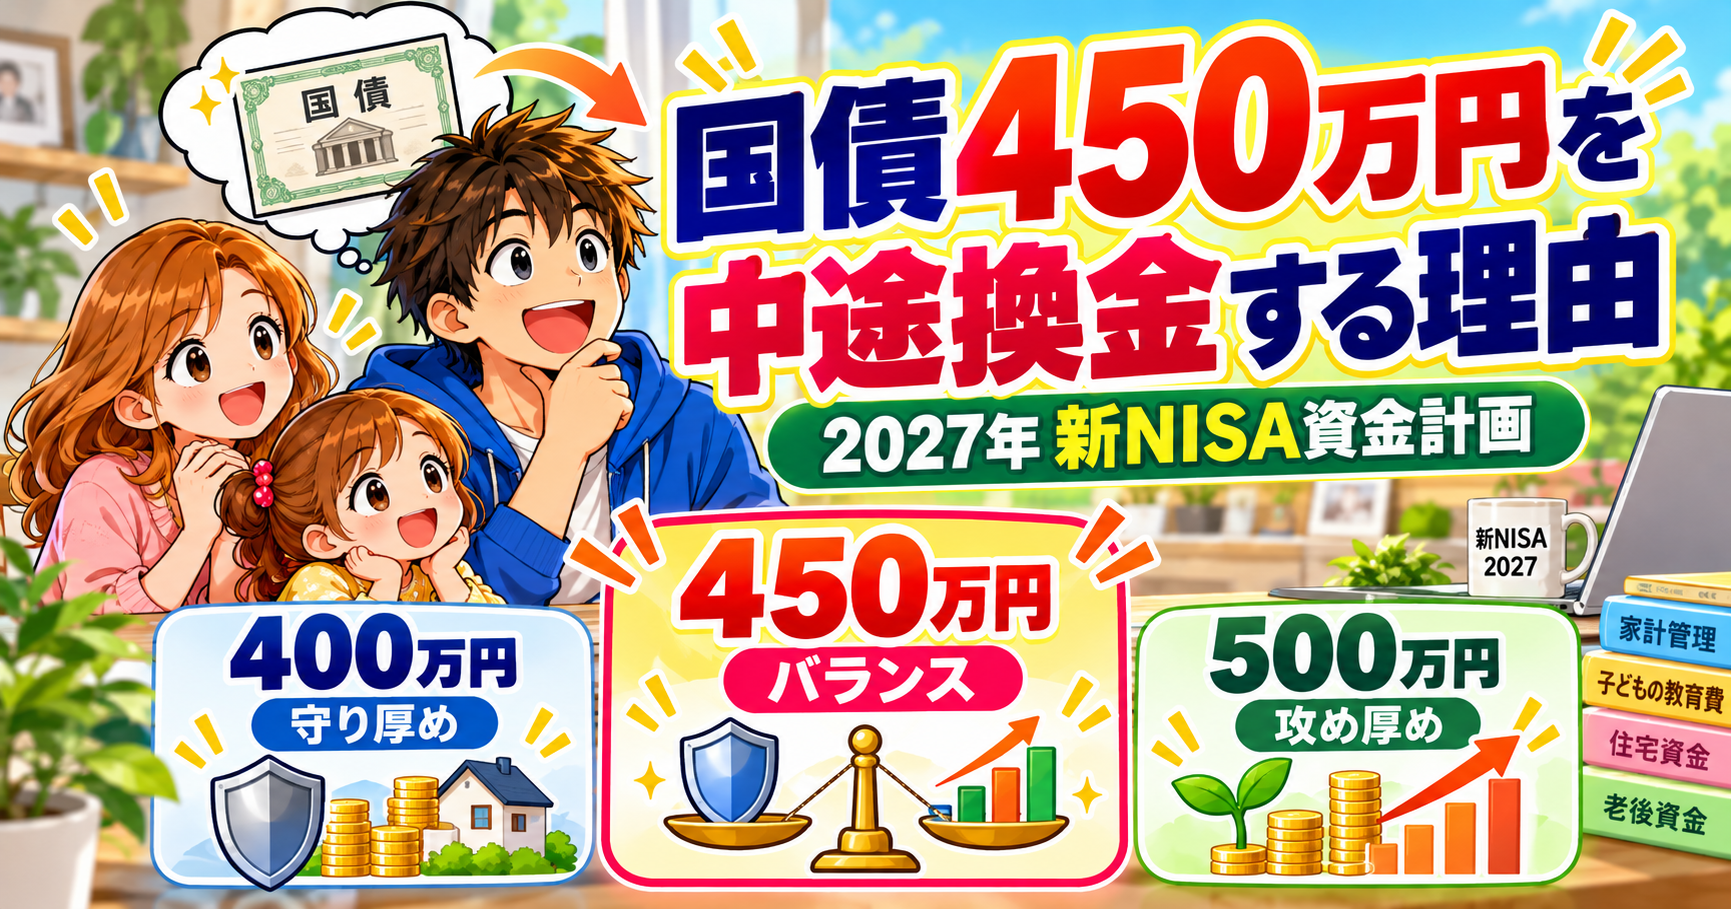
- 400万円は守り厚め、500万円は攻め厚め。450万円を選んだ理由
- 生活防衛費300万円はNISAよりも優先して守る
- 2027年のNISA360万円はFANG+へ投資する予定
- 余った換金代金と「りぼん」60万円は特定口座のオルカンへ
- 450万円の具体的な使い道を整理してみた
- 国債を中途換金できるのは2027年1月15日以降
- 中途換金では利子相当額が差し引かれる
- 2027年の年初一括投資は1月後半からになる予定
- 国債を減らして株式を増やすリスクも理解しておきたい
- まとめ|450万円は攻めと守りを考えた我が家の答え
- 注意点
はじめに
こんにちは、45自由です。
以前の記事で、2027年のNISA資金を準備するために、保有している個人向け国債1,000万円のうち、400万円ほどを中途換金しようと考えていると書きました。
でも、その後もいろいろ考えていたら、少し気持ちが変わってきました。
「400万円じゃなくて、450万円でもいいんじゃない?」
ということで、現時点では450万円を中途換金する予定です(笑)。
もちろん、ただ何となく50万円増やしたわけではありません。
子どもの教育費や住宅ローンなど、これから必要になるお金もあります。
一方で、長期間使う予定のないお金には、できるだけ投資で働いてもらいたいとも思っています。
そこで今回は、400万円、450万円、500万円の3つを比べながら考えてみました。
結論としては、国債550万円を残しながら、450万円をNISAなどの投資資金に活用する計画です。
今回は、なぜ450万円にしたのか、実際に何へ使うのか、そして我が家が大切にしている生活防衛費300万円について紹介します。
なお、まだ国債を中途換金したわけではありません。
この記事は、2026年10月時点での資金計画です。
結論|2027年は国債450万円を中途換金する予定
まず、現在考えている資金計画を整理してみます。
| 項目 | 金額 |
|---|---|
| 現在保有している個人向け国債 | 1,000万円 |
| 2027年に中途換金する額面 | 450万円 |
| 中途換金後に残す国債 | 550万円 |
| うち生活防衛費として維持 | 300万円 |
| 私の2027年NISA投資予定額 | 360万円 |
| 国債の換金代金からNISA投資後に残る額 | 90万円弱 |
| 別に準備している「りぼん」の資金 | 約60万円 |
| 特定口座のオルカンに回す予定額 | 合計約140万〜150万円 |
※450万円は中途換金する国債の額面金額です。実際の受取額は中途換金調整額などによって変わるため、約140万〜150万円という金額も概算です。
今回の計画では、私の2027年NISAに360万円を投資します。
投資先は、現在と同じくFANG+を予定しています。
そして、残りの換金代金と、別に積み立てている「りぼん」の資金を合わせて、特定口座でオルカンを購入する予定です。
ただし、NISAと特定口座への投資は、同じタイミングになるとは限りません。
国債の中途換金は2027年1月後半。
りぼんの資金は、キャンペーンの条件を満たしてから利用するつもりです。
つまり、2027年の早い時期にNISAへ投資し、特定口座への投資は資金が準備できた段階で進めるという計画になります。
そして大前提として、家族の生活に必要なお金まで投資に回すつもりはありません。
生活防衛費を守ることが最優先です。
そもそも個人向け国債1,000万円を購入した理由
我が家が保有しているのは、個人向け国債「変動10年」の第189回債です。
2025年12月に購入手続きをして、2026年1月15日に発行されました。
初回の適用利率は年1.23%。
そして2026年7月には、初めての利子として税引後49,007円を受け取りました。
正直、約5万円の利子は嬉しかったです(笑)。
でも、私にとって国債には、それ以上に大きな意味がありました。
それは、妻が資産運用について考えるきっかけになったことです。
もともと妻は、投資に対してかなり慎重でした。
私がNISAを勧めても、当時の私は仕組みをうまく説明できませんでした。
自分自身も、友人に勧められて一般NISAを始めた部分が大きかったからです。
そんな我が家にとって、国債はちょうどよい選択肢だったと思っています。
株式のように日々大きく値動きするものではなく、国が発行していて、半年ごとに利子が入る。
その仕組みを夫婦で理解することができました。
実際に1,000万円を購入して感じたことや、国債のデメリットについては、以前の記事で紹介しています。
→ 【実体験】個人向け国債1,000万円のデメリット5つ|それでも買って良かった理由
そして、初めて利子を受け取ったときには、妻と少し贅沢をしました。
普段なら買わないような、ちょっと高めのコンビニの飲み物とスイーツを買ったんです(笑)。
金額としてはほんの少しですが、「自分たちのお金から利子が生まれた」という経験は、夫婦にとって大きなものでした。
実際の利子額についてはこちらの記事で公開しています。
→ 【実体験】個人向け国債1,000万円の利息はいくら?変動10年を買った結果を公開
だから、今回一部を中途換金するとしても、国債を購入したことを後悔しているわけではありません。
当時の我が家には、国債が合っていた。
そして今は、もう少し株式に資金を移してもいいと思うようになった。
ただ、それだけです。
家族の状況や考え方が変われば、お金の置き場所も変わっていい。
今はそう思っています。
400万円は守り厚め、500万円は攻め厚め。450万円を選んだ理由
今回、一番悩んだのが中途換金する金額です。
最初は400万円を考えていました。
400万円あれば、私のNISAに360万円を投資しても、多少のお金が残ります。
そして、国債は600万円残ります。
これなら、守りの資産をかなり厚く残せます。
一方で、500万円を中途換金した場合はどうでしょう。
NISAに360万円を投資しても、国債の換金代金からさらに多くのお金を特定口座の投資に回せます。
その代わり、国債に残る金額は500万円です。
つまり、400万円の中途換金は守り寄り。500万円の中途換金は攻め寄りということになります。
整理すると、次のような違いです。
| 中途換金額 | 国債に残る額 | 資産配分の考え方 |
|---|---|---|
| 400万円 | 600万円 | 守り厚め:国債を多く残し、投資に回す額を抑える |
| 450万円 | 550万円 | 中間:守りの国債も残しつつ、投資資金を増やす |
| 500万円 | 500万円 | 攻め厚め:国債を減らす分、投資に回せる額が増える |
※いずれも中途換金調整額を差し引く前の額面で比較しています。
400万円でも、500万円でも、生活防衛費として考えている300万円は国債に残せます。
なので、どれが正解というわけではありません。
私がどこまでリスクを取ってもいいと思えるか、という問題です。
以前、個人向け国債と定期預金を比較した記事では、400万円を中途換金する案を紹介していました。
→ 【個人向け国債vs定期預金】1,000万円を預けるならどっち?実際に国債を買った私が比較
そのときは、600万円を国債に残せることに魅力を感じていました。
でも、その後も家計や将来の支出について考えているうちに、
「守りのお金は十分確保できているし、もう少し投資してもいいかな?」
と思うようになりました。
とはいえ、500万円まで増やすのは少し攻めすぎな気もします。
そこで選んだのが450万円です。
攻めと守りのちょうど中間ですね。
ちなみに私は、お金の計算をするとき、できるだけキリのよい数字にしたくなるタイプです。
本当は400万円や500万円の方が気持ちはいいんです。
でも、50万円単位までなら何とか許容できました(笑)。
もちろん、キリのよさだけで決めたわけではありません。
国債550万円を残せる安心感と、投資に回せる金額のバランス。
今の私には、この450万円がちょうどよいと思っています。
生活防衛費300万円はNISAよりも優先して守る
今回、国債450万円を中途換金しますが、すべてを投資に回したいわけではありません。
我が家では、個人向け国債のうち300万円を生活防衛費として原則維持することにしています。
この300万円は、どれだけFANG+が魅力的に見えても、基本的には投資資金として使いません。
もちろん、本当に必要になったときは使います。
生活防衛費は、家族に何かあったときに使うためのお金ですからね。
ただし、使ったあとは、できるだけ早く元の300万円に戻したいと思っています。
例えば、急な出費で生活防衛費が250万円になったとします。
そのとき余裕資金が50万円あったとしても、私はNISAに投資しません。
まずは生活防衛費を300万円に戻します。
生活防衛費の補充が最優先。そのあとにNISAです。
以前の記事では、我が家の生活防衛資金は1年分の約360万円を目安にすると書きました。
今回の300万円とは、少し数字が違います。
ただ、考え方が変わったわけではありません。
300万円は、個人向け国債として最低限維持したい金額。
約360万円は、生活費1年分という家計全体の目安です。
そして、国債とは別に、すぐに使える現金や預金も確保しています。
→ 【生活防衛資金はいくら必要?】月30万円・子ども・住宅ローンありの我が家は1年分360万円を目安にする
私はFANG+に投資しているので、株式ではかなり積極的にリスクを取っている方だと思います。
だからこそ、家族の生活まで同じようにリスクを取る必要はありません。
守るお金があるからこそ、攻めるお金を長く運用できる。
この考え方は、今後も大切にしていきたいです。
2027年のNISA360万円はFANG+へ投資する予定
今回、国債を中途換金する一番の目的は、私の2027年NISA資金を準備することです。
金額は360万円。
投資先は、今と同じくFANG+を予定しています。
私は2026年も、NISAでFANG+に360万円を投資しました。
そして2027年も、家計に問題がなければ、できるだけ早い時期に投資したいと考えています。
私は毎月少しずつ投資するよりも、年の早い時期にまとまった金額を投資する方法を選んでいます。
もちろん、年初一括が必ず有利になるわけではありません。
年初に投資した直後、株価が大きく下落することもあります。
実際、私はFANG+で一時約40万円の含み損を経験しました。
あのときは、証券口座を見るたびに少しブルーになっていました(笑)。
それでも、今は長期間保有することを前提に投資しています。
私が年初一括投資を選んだ理由については、こちらの記事で詳しく紹介しています。
→ 【新NISA】年初一括と積立どっち?私が360万円を年初一括する理由|含み損40万円で気づいたこと
今回も、投資したお金は基本的に長期間保有するつもりです。
ただし、FANG+は値動きが大きい商品です。
これからも大きな含み損を経験する可能性は十分にあります。
だからこそ、生活費や生活防衛費まで投資に回さないことが大切だと思っています。
→ 【実体験】FANG+に約450万円投資した理由|含み損40万円で決めた長期投資のマイルール
ちなみに、2027年のNISAは、1月最初の営業日に投資できるわけではありません。
国債を中途換金できるようになるのが1月15日以降だからです。
なので、今回の「年初一括」は1月後半からの投資になる予定です。
余った換金代金と「りぼん」60万円は特定口座のオルカンへ
では、国債450万円のうち、NISAに使わなかったお金はどうするのか。
現時点では、特定口座でオルカンを購入する予定です。
額面だけで考えると、
450万円-360万円=90万円。
さらに、別に準備している「りぼん」の資金約60万円を合わせます。
そうすると、
90万円+60万円=150万円。
ただし、国債の中途換金時には調整額が差し引かれます。
そのため、実際に使える金額は150万円より少なくなります。
現時点では、約140万〜150万円を特定口座のオルカンへ投資するイメージです。
ここで出てきた「りぼん」についても、少し紹介します。
私は2026年9月から、SMBC積立定期預金「りぼん」を始めました。
毎月10万円を積み立て、6か月間で60万円を準備する計画です。
始めたきっかけは、条件を満たすと最大18,000円相当のVポイントを受け取れるキャンペーンでした。
普段はあまりポイ活を頑張らない私ですが、これはちょっと魅力的でした(笑)。
ただ、ポイントをもらって終わりにするつもりはありません。
積み立てたお金も、将来の資産形成に活用したいと思っています。
実際にりぼんを始めた理由や、キャンペーンで注意していることはこちらの記事で紹介しています。
→ 【りぼん積立】最大18,000ポイントを狙って始めてみた|無理しないポイ活の実体験
ちなみに、りぼんのキャンペーンでは、2027年3月末にポイントが進呈される予定です。
そのため、私は2027年4月上旬にポイントの付与状況を確認するまでは、積立を継続するつもりです。
つまり、りぼんの60万円を2027年1月のNISA資金と同じタイミングで使うわけではありません。
国債の中途換金は1月後半。
りぼんの資金は4月以降を想定しています。
また、ポイント進呈までの積立条件によっては、実際の積立額が60万円を超える可能性もあります。
今回は、当初予定していた60万円分を特定口座の投資資金として考えています。
最終的には、キャンペーンの条件を確認し、家計に問題がなければ投資に回したいと思っています。
450万円の具体的な使い道を整理してみた
ここまでの話を、一度整理してみます。
今回の計画で投資に回すお金は、大きく分けて3つです。
| 資金の出どころ | 投資先 | 予定額 | 投資時期 |
|---|---|---|---|
| 国債の中途換金代金 | NISA・FANG+ | 360万円 | 2027年1月後半から |
| 国債の中途換金代金 | 特定口座・オルカン | 約85万円前後 | 換金代金の入金後 |
| りぼんの積立資金 | 特定口座・オルカン | 約60万円 | 2027年4月以降 |
| 合計 | 約505万円前後 |
※中途換金調整額を仮に約5万円とした計算例です。実際の受取額、NISAの買付設定、りぼんの積立状況によって金額や時期は変わります。
国債450万円のほかに、りぼんの60万円も使うので、投資する金額は合計約500万円規模になります。
こうして数字にすると、結構大きな金額ですね(笑)。
ただ、これには妻や子どものNISA資金は含めていません。
我が家では、お金の役割を分けて考えています。
妻のNISAは、夫婦の老後資金。
子どものNISAは、教育資金。
そして私のNISAは、夫婦の自由資金です。
私のNISAは、以前の記事でも書きましたが、いわば夫婦のへそくりみたいなものです(笑)。
→ 【老後資金・教育費・サイドFIRE】どれを優先する?我が家のNISAの順番
ただし、これはあくまでNISAに投資するお金の優先順位です。
まずは生活費と生活防衛費を確保する。
そのあと、余裕資金をどこへ投資するのか考える。
この順番は変えないつもりです。
また、私は45歳でのサイドFIREを目指していますが、45歳になった瞬間に必ず仕事を減らすと決めているわけではありません。
先日、60歳までのライフプランを作ってみて、教育費や将来の生活資金について改めて考えるようになりました。
その結果、生活防衛費を守りながら投資を続けることの大切さを、以前より強く感じています。
→ 【45歳サイドFIRE】60歳までのライフプランを作ってみた|生活防衛費300万円と教育費の考え方
今回の国債450万円という金額も、そうした資金計画を踏まえて考えたものです。
国債を中途換金できるのは2027年1月15日以降
ここからは、実際に中途換金する際の注意点です。
私が保有している個人向け国債「変動10年」第189回債の発行日は、2026年1月15日です。
個人向け国債は、原則として発行から1年間は中途換金できません。
そのため、私が通常の方法で中途換金できるのは、2027年1月15日以降になります。
つまり、2027年のNISAに年明け最初の営業日から投資したくても、国債の換金代金はまだ用意できません。
今回は、少し待つ必要があります(笑)。
ただ、1年間が経過すれば、国債の一部だけを中途換金することもできます。
個人向け国債は、原則として1万円単位で一部中途換金が可能です。
なので、1,000万円のうち450万円だけを中途換金し、残り550万円をそのまま保有することができます。
詳しい制度はこちらです。
ただし、中途換金を申し込んだからといって、その日にすぐお金を受け取れるわけではありません。
財務省の案内では、換金代金の受け取りは申込日を含めておおむね3営業日後とされています。
実際の日程は、取扱金融機関や申込のタイミングによっても変わります。
さらに、NISAへの投資には証券口座への資金移動も必要です。
そのため、現時点では、2027年1月後半に投資を進められればいいと考えています。
数週間早く投資するために、無理にほかの生活資金を動かすつもりはありません。
中途換金では利子相当額が差し引かれる
個人向け国債を中途換金する際に、もう1つ注意することがあります。
それが中途換金調整額です。
原則として、直前2回分の利子相当額を基に計算された金額が差し引かれます。
基本的な計算式は、
直前2回分の各利子(税引前)相当額 × 0.79685
です。
実際の換金金額は、額面に経過利子相当額を加え、所定の中途換金調整額を差し引いて計算されます。
この仕組みは、財務省の公式サイトでも説明されています。
例えば、450万円を中途換金して、中途換金調整額が約5万円だった場合。
実際の受取額のイメージは、次のようになります。
| 項目 | 金額 |
|---|---|
| 中途換金する国債の額面 | 450万円 |
| 中途換金調整額(仮定) | 約5万円 |
| 受取額のイメージ | 約445万円 |
| NISA・FANG+の投資資金 | 360万円 |
| 国債の換金代金から残る額 | 約85万円 |
※分かりやすくするための概算例です。実際の調整額は適用利率や換金日などによって決まります。
このように、額面450万円を中途換金しても、450万円をそのまま使えるわけではありません。
ちなみに、私は2026年7月に国債の利子を税引後49,007円受け取っています。
2027年1月には、次の利子支払いも予定されています。
ただし、受け取った利子を含めて考える場合と、実際に中途換金で入金される金額だけを考える場合では、数字が違います。
今回の資金計画では、分かりやすくするために、中途換金で受け取る代金を基準に考えています。
そして、中途換金したときに実際いくら受け取れたのかは、改めてブログで公開したいと思っています。
2027年の年初一括投資は1月後半からになる予定
私はNISAの年初一括投資を基本方針にしています。
ただ、今回は国債の中途換金が必要なので、年明けすぐに投資することはできません。
そこで、資金が用意できる1月後半を目指して、できるだけ早く投資したいと考えています。
ここで、NISAの制度も少し整理しておきます。
成人のNISAでは、年間360万円まで投資できます。
ただし、内訳は次のように分かれています。
| 投資枠 | 年間上限 |
|---|---|
| つみたて投資枠 | 120万円 |
| 成長投資枠 | 240万円 |
| 合計 | 360万円 |
そのため、360万円すべてを単純に1回のスポット購入で投資できるわけではありません。
つみたて投資枠では、積立設定を利用する必要があります。
利用する証券会社の設定やボーナス月設定の条件などによって、実際の買付時期も変わります。
制度の基本的な仕組みはこちらで確認できます。
私が「年初一括」と呼んでいるのは、年間の投資資金をできるだけ年の早い時期に投入する方針のことです。
必ず1月最初の営業日に、360万円を1回の注文で買うという意味ではありません。
2027年は国債の中途換金という事情もあります。
なので、実際にいつ買付できるのかは、そのときの金融機関の条件に合わせて進めたいと思っています。
ただし、投資を急ぐために生活費や生活防衛費を使うつもりはありません。
投資するタイミングよりも、家計を崩さないことの方が大切です。
今はそう考えています。
国債を減らして株式を増やすリスクも理解しておきたい
今回、国債450万円を中途換金することで、我が家の資産配分は変わります。
国債が減り、株式の割合が増えます。
国債は、私にとって安心感のある資産です。
一方で、FANG+もオルカンも元本保証ではありません。
もし今回投資した直後に株価が大きく下落したらどうでしょう。
例えば、約500万円を株式に投資して、その評価額が30%下がった場合。
評価額は約350万円になります。
一時的とはいえ、約150万円の含み損です。
これを見て、
「やっぱり国債のままにしておけばよかったかな……」
と思う可能性もあります(笑)。
でも、それも承知したうえで投資するつもりです。
もちろん、反対に大きく値上がりする可能性もあります。
ただ、将来どちらになるかは分かりません。
だからこそ、私は投資で増えるお金を、家族の生活資金の計算に入れないようにしています。
今回作ったライフプランでも、投資信託の評価額が増えることを前提に生活費を計算していません。
あくまで、給与や預金など、現在見通せるお金を基準にしています。
もし投資資産が想像以上に増えたら、それは嬉しいことです。
45歳で仕事を減らす選択肢が広がるかもしれません。
夫婦で旅行に行く回数を増やせるかもしれません。
子どもの人生の選択肢も広がるかもしれません。
でも、それを前提に生活したくはありません。
投資が順調でも、そうでなくても、家族の生活は守りたい。
だからこそ、今回も国債1,000万円すべてを株式に移すことはしません。
守るお金は残す。
そのうえで、長期間使う予定のないお金を投資に回す。
このバランスを大切にしたいと思っています。
まとめ|450万円は攻めと守りを考えた我が家の答え
今回は、2027年のNISA資金を準備するために、個人向け国債450万円を中途換金する計画について紹介しました。
現在考えている方針は、次のとおりです。
- 国債1,000万円のうち、額面450万円を中途換金する。
- 国債550万円を残し、そのうち300万円を生活防衛費として維持する。
- 2027年の私のNISAでは、FANG+に360万円を投資する。
- NISAに使わない換金代金は、特定口座でオルカンを購入する。
- りぼんの約60万円は、キャンペーン終了後に投資へ回すことを考える。
- 実際の受取額や投資額は、中途換金調整額とその時点の家計状況を確認して決める。
最初は400万円を中途換金するつもりでした。
でも、その後もいろいろ考えて、450万円に変更しました。
400万円なら、国債を多く残せるので守りが厚い。
500万円なら、投資に回せるお金が増えるので攻めが厚い。
その中間の450万円が、今の我が家にとってちょうどいいと思いました。
もちろん、これが必ず正解になるとは限りません。
株式が大きく上昇すれば、もっと投資しておけばよかったと思うかもしれません。
反対に、大きく下落すれば、国債をもっと残しておけばよかったと思うかもしれません。
それは、将来になってみないと分からないことです。
ただ、私は結果だけでなく、そのとき自分がどう考えて決めたかも大切にしたいと思っています。
国債1,000万円を購入したときも、我が家なりに考えて決めました。
そして今回の450万円という金額も、今の家計や将来の支出を考えたうえで決めています。
生活防衛費300万円を守りながら、余裕資金では積極的に挑戦する。
この方針は、これからも変えずにいたいと思っています。
2027年に実際に国債を中途換金したら、手続きの流れや受取額、投資した金額についてもブログで公開するつもりです。
普通の会社員が45歳で自由になれるのか。
今回の450万円という選択も、そのための一歩として記録しておきます。
注意点
この記事は、2026年10月時点での我が家の資金計画をまとめたものです。
個人向け国債の中途換金はまだ実行していません。
個人向け国債は、原則として発行から1年間は中途換金できません。1年経過後は一部または全部を中途換金できますが、所定の中途換金調整額が差し引かれます。
本文の中途換金調整額や受取額は計算例であり、実際の入金額を保証するものではありません。
NISAの年間投資枠は、成長投資枠240万円とつみたて投資枠120万円に分かれます。実際の注文方法や投資時期については、取扱金融機関の最新の案内を確認する必要があります。
りぼんの積立資金についても、キャンペーンの条件やポイント進呈状況を確認したうえで、投資時期を判断する予定です。
投資信託には元本割れのリスクがあります。FANG+やオルカンへの投資によって、国債で保有していた場合より資産が減る可能性もあります。
また、生活防衛費として残す国債は、普通預金のように即時に引き出せるものではありません。日常生活や急な支払いに必要な預金は別に確保する方針です。
今後の収入・支出や家族の状況によっては、今回の中途換金額や投資額を変更する可能性があります。