オルカン

資産形成・投資

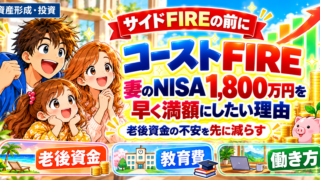
【サイドFIREの前にコーストFIRE】妻のNISA1,800万円を早く満額にしたい理由|40代の教育費・介護・住宅修繕に備える

サイドFIREの前にコーストFIREを目指す理由とは?医療・介護の現場で感じた老後のお金の大切さと、子どもに負担をかけたくない思い。妻のNISAを2030年までに元本1,800万円にする計画や、教育費・介護・住宅修繕に備える考え方を紹介します。
資産形成・投資
【NISA3,400万円の夢物語】45歳・60歳でいくらになる?FANG+・オルカン・こどもNISAの運用益を妄想してみた(笑)

3人家族のNISA元本3,400万円は45歳・60歳でいくらになる?夫のFANG+、妻のオルカン、娘のこどもNISAを年利3〜15%の仮定で比較。老後資金・大学資金・夫婦のへそくりについて、評価額と含み益を個別に試算した夢物語です。
資産形成・投資

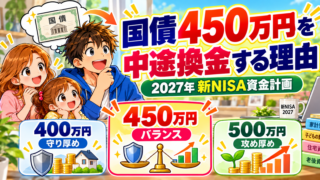
【2027年新NISA】国債450万円を中途換金する理由|年初一括360万円の資金計画

個人向け国債1,000万円から450万円を2027年に中途換金する計画を公開。400万円・500万円案との比較、NISA360万円の資金準備、りぼん積立60万円の使い道、生活防衛費300万円の確保、中途換金の時期と調整額をまとめました。
資産形成・投資

【2026年9月末資産公開】30代共働き3人家族の総資産は約2,734万円|45歳サイドFIREへの現在地

30代共働き3人家族の2026年9月末総資産を公開。FANG+約531万円、妻オルカン約405万円、国債1,000万円、現金・預金を含め総資産は約2,734万円でした。
資産形成・投資

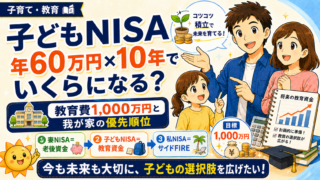
【子どもNISA】年60万円を10年積み立てたらいくら?教育費1,000万円を目指す我が家の優先順位

2027年から0〜17歳も利用できるNISA。年60万円を10年間投資するといくらになる?教育費1,000万円を目指す我が家が年3%・5%・7%で試算。夫婦の老後、子どもの教育、自分のサイドFIREという我が家のNISA優先順位も公開します。
資産形成・投資

【夫婦でNISA】投資に慎重だった妻がオルカン360万円を買うまで|「NISAって何?」から始まった我が家

投資に慎重だった妻がNISAでオルカン360万円を買うまでの実体験。銀行員の友人を信じてNISAを始めたものの説明できなかった夫が、個人向け国債をきっかけに妻と一緒に投資を学んでいった過程を紹介します。
資産形成・投資

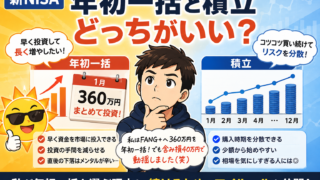
【新NISA】年初一括と積立どっち?私が360万円を年初一括する理由|含み損40万円で気づいたこと

新NISAは年初一括と積立どっち?私はFANG+へ年間360万円、妻はオルカンへ360万円を年初一括しています。含み損約40万円で動揺した経験、証券口座を見すぎた失敗、現在のマイルールまで実体験から紹介します。
資産形成・投資

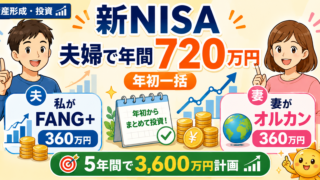
【新NISA】夫婦で年間720万円を年初一括|私がFANG+、妻がオルカンを選んだ理由

30代共働き夫婦の新NISA戦略を公開。夫はFANG+に年間360万円、妻はオルカンに360万円。夫婦で年間720万円を年の早い時期に投資する理由や、2026〜2030年の5年間で3,600万円を投資する計画、暴落時の考え方も紹介します。
資産形成・投資

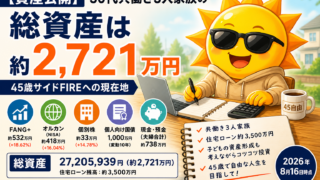
【資産公開】30代共働き3人家族の総資産は約2,721万円|45歳サイドFIREへの現在地

30代共働き3人家族の2026年8月時点の金融資産を公開。総資産は約2,721万円。FANG+、オルカン、個別株、個人向け国債、現金・預金のリアルな内訳と、45歳サイドFIREを目指す我が家の投資方針を紹介します。
タイトルとURLをコピーしました