はじめに
こんにちは、45自由です。
以前このブログで、我が家のリアルな生活費を公開しました。
その後、保育料が上がったことで、現在の通常月の生活費は、
約25万8,000円
になっています。
→ 【30代共働き3人家族】リアルな生活費を公開|45歳サイドFIREを目指す我が家の家計
ただし、
月25万8,000円×12か月=年間309万6,000円
だから、
「我が家は年間約310万円で生活している」
というわけではありません。
毎月は払わなくても、
自動車税。
固定資産税。
自動車保険。
車検。
家族旅行。
など、ほぼ確実にやってくる支出があります。
我が家ではこうしたお金を、
毎月の生活費とは別の「年単位の支出」
として考えています。
そして基本的には、
私の賞与から支払っています。
今回は、
「月の生活費だけでは分からない我が家の年間支出」
を整理してみます。
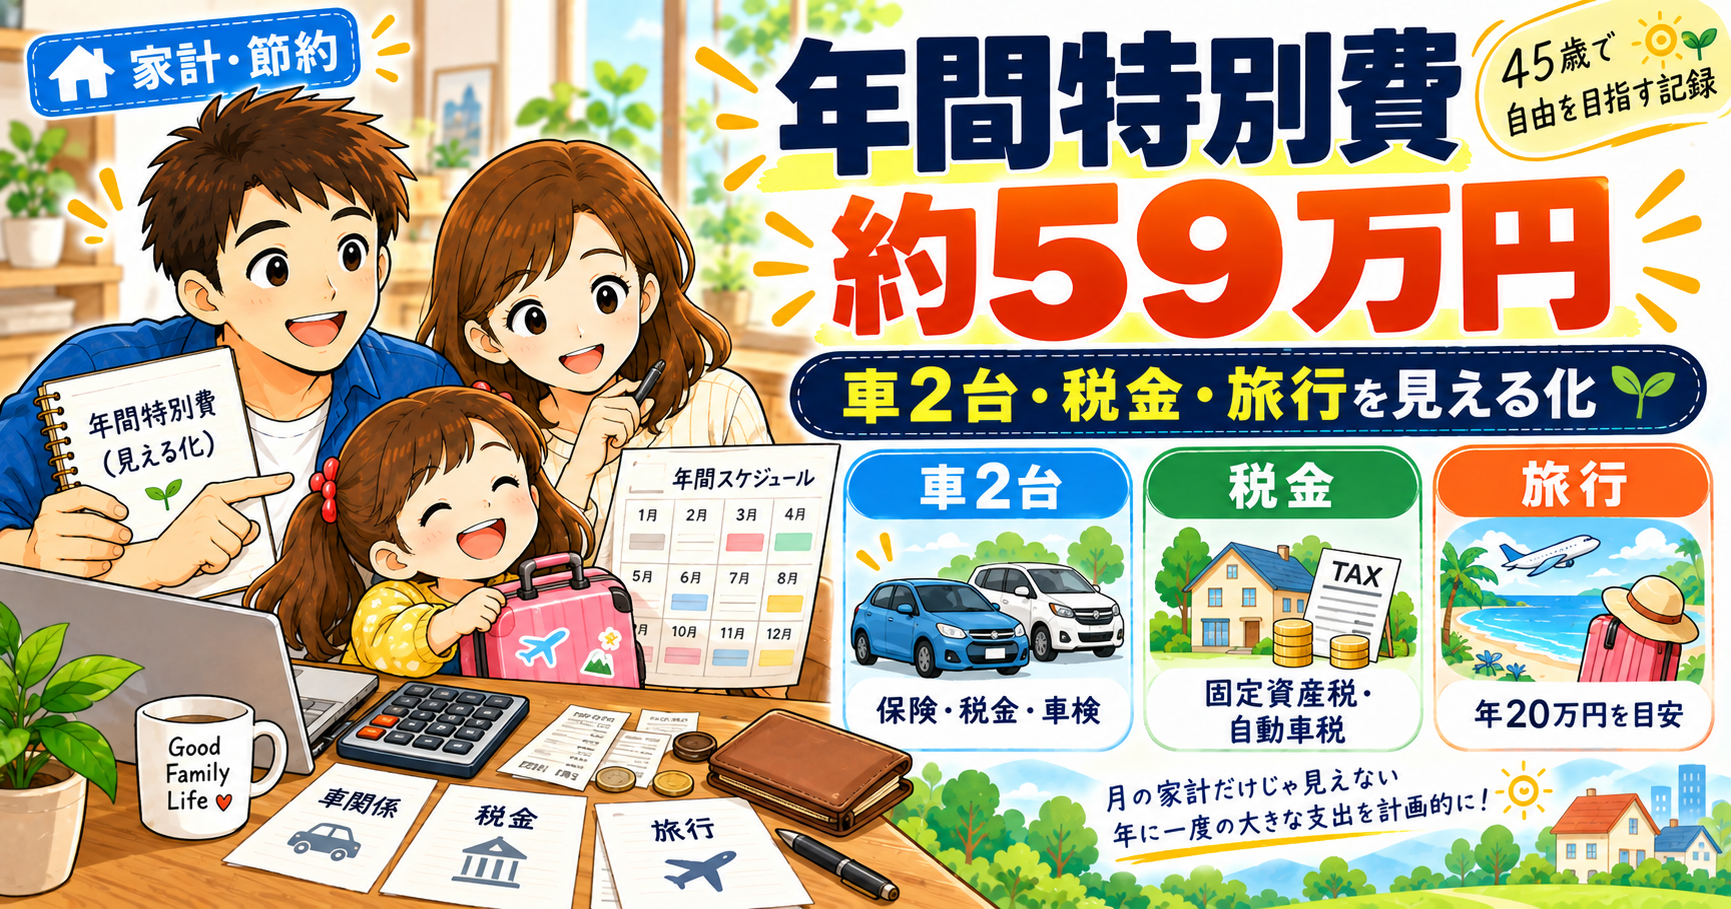
我が家の年間特別費は約59万円
現在、ある程度予測できる年単位の支出をまとめると、こんな感じです。
| 項目 | 年間の目安 |
|---|---|
| 自動車保険2台分 | 約10万円 |
| 固定資産税 | 約6.9万円 |
| 自動車税2台分 | 約6.9万円 |
| 家族旅行 | 約20万円 |
| 車検2台分を年平均 | 約15万円 |
| 合計 | 約58.8万円 |
約59万円です。
固定資産税や自動車税については、
ブログでは細かい金額まで出さず、
「約○万円」
としています。
今回のテーマは税額そのものではなく、
年間でどのくらい家計から出ていくのかを把握することだからです。
数字を公開するブログではありますが、
個人を特定する材料になるような細かい情報まで、何でも出す必要はないと思っています。
車検についても、
毎年30万円払うという意味ではありません。
1台あたり約15万円を目安にしていて、
2台とも2年ごとなので、
2台分約30万円÷2年で、
年平均約15万円
として計算しています。
実際には、
車検が重なる年とそうでない年で大きく変わります。
月約25.8万円でも、年間では約368万円になる
現在の通常月の生活費が、
約25万8,000円。
12か月なら、
約309万6,000円。
そこに、
年間特別費約58万8,000円を足すと、
約368万4,000円。
これが、
今の我が家である程度予測できる、
年間支出の一つの基準です。
月平均にすると、
約30万7,000円。
普段は月25万円台で生活していても、
年間でならすと、
実際には月30万円を少し超えるくらい使っている
ことになります。
以前、サイドFIREに必要な資産を計算したときは、
保育料が上がる前の数字を使って、
年間約361万円としていました。
でも家計は変わります。
今後の記事では、
現在の基準として、
年間約368万円+予測できない臨時費
くらいで考える方が現実に近そうです。
→ 【サイドFIREはいくら必要?】30代共働き3人家族の我が家で必要資産額を計算してみた
45歳までまだ時間があります。
子どもの成長や車の買い替えなどで支出はこれからも変わるので、
サイドFIREの必要資産も定期的に更新していくつもりです。
車2台の維持費は大きい。しかも修理や買い替えは別
特別費の中でも大きいのが、
車関係です。
自動車保険。
自動車税。
車検。
この3つだけでも、
年平均で約32万円になります。
しかも、
普段のガソリン代は通常月の生活費に入れているので別です。
さらに、
今回の約59万円には、
タイヤ。
バッテリー。
故障。
修理。
車の買い替え。
などは含めていません。
ここが少し怖いところです(笑)。
私の車はすでに9万kmを超えています。
以前、
「10万kmを超えたら買い替えるべきなのか」
についても考えました。
→ 【9万km超】10万kmで車は買い替える?思い入れのある普通車から軽へ乗り換えるか考えた
でも実は、
妻の車はすでに、
13万kmを超えています。
走行距離だけを見れば、
私の車より妻の車の方が、
先に大きな修理や買い替えが必要になる可能性もあります。
家族で長距離を移動するときは妻の普通車を中心に使っていくことも考えているので、
どちらの車をいつ買い替えるのかは、
今後の家計にもかなり影響しそうです。
車検や税金は、
ある程度予定できます。
でも、
故障は突然です。
だから、
「年間特別費は59万円だから、それだけ用意しておけば大丈夫」
とは考えていません。
予測できる支出と、予測できない支出は別物。
そのためにも、
手元のお金をある程度残しておきたいと思っています。
家族旅行20万円は、削る前提にしていない
我が家では、
家族旅行に、
年間約20万円
を一つの目安として考えています。
もちろん、
旅行は税金と違って、
行かなければ0円です。
節約だけ考えれば、
真っ先に削れる支出かもしれません。
でも、
我が家では最初から年間支出に入れています。
私は、
45歳で自由になりたい理由の一つとして、
家族との時間を増やしたい
と思っています。
それなのに、
45歳になるまで家族旅行を我慢し続けるのは、
自分が目指している生活とは少し違います。
子どもが今の年齢で一緒に行ける旅行は、
将来お金が増えてから買い戻すことはできません。
私は以前、
お金を使いたくなくて卒業旅行へ行かず、
あとから少し後悔した経験もあります。
→ 【節約しすぎて後悔したこと3選】貯金好きの私が「お金の使い方」を考え直した話
だから、
無計画に旅行へ行くのではなく、
「旅行にも年間20万円くらい使う家計」
として最初から考える。
その方が、
家族旅行へ行ったあとに、
「こんなに使っちゃった……」
と後悔せずに済みます。
節約するところと、
お金を使いたいところ。
両方決めておく方が、
自分には合っています。
親孝行旅行や医療費は「約59万円」の外
今回の年間約59万円に、
すべての出費が入っているわけではありません。
例えば、
親孝行旅行。
我が家では、
兄・私・妹の3人で、
年1回の親孝行旅行を持ち回っています。
私が担当する年は、
結果として約10万円前後になることがあります。
でも、
毎年私が担当するわけではないので、
年間約59万円の基本額からは外しています。
→ 【親孝行旅行5年目】兄弟3人で年1回を持ち回り|思い出に投資するお金の使い方
ほかにも、
医療費があります。
我が家では、
子どもの医療費は現在、自治体の助成によって自己負担がほぼありません。
一方、
夫婦の通院や薬代などは普通にかかります。
ただ、
年間いくらになるかは分かりません。
そのため、
医療費も今回の約59万円には入れていません。
ほかにも、
家電の故障。
冠婚葬祭。
車の修理。
家の修繕。
家族のお祝い。
などがあります。
つまり、
年間約368万円は「絶対にこれだけで足りる金額」ではありません。
ある程度予測できる支出を積み上げた、
今の我が家の基準です。
なぜ特別費は毎月積み立てず、賞与から払っているのか
特別費の管理方法として、
毎月少しずつ、
車検積立。
税金積立。
旅行積立。
をする家庭もあると思います。
我が家は、
今のところそうしていません。
基本的には、
毎月の給与から生活費。
年単位の税金・車検・旅行などは私の賞与。
妻の給与は、
翌年のNISA資金。
というように役割を分けています。
→ 【共働き3人家族】給料の振り分けを公開|妻の給与は翌年NISA、生活費は夫の給与で回す
私の場合、
目的別の口座をたくさん作るより、
この方が管理しやすいです。
ただし、
「賞与が出るから大丈夫」
とは考えないようにしています。
育休。
転職。
勤務先の状況。
働き方の変更。
などで、
賞与が減る可能性はあります。
賞与はあくまで、
支払うための財布。
その支出自体は、
毎年の家計に存在しています。
だから、
年間いくら必要なのかだけは把握しておきたいです。
サイドFIREを考えるなら「月額」より年間支出を見る
今回改めて計算して、
やっぱり大切だと思ったのが、
月の生活費だけを見ないこと
です。
例えば、
月25万8,000円だから、
年間生活費は約310万円。
としてサイドFIREの計算をすると、
税金や車検、旅行費などが抜けます。
今の我が家なら、
ある程度予測できる範囲だけでも、
年間約368万円。
さらに、
医療費。
車の修理。
家電。
親孝行旅行の担当年。
などもあります。
だからサイドFIRE後の生活費を考えるなら、
「最低限いくらあれば生きられるか」
だけではなく、
「自分たちが続けたい生活には年間いくら必要か」
を考えたいです。
旅行を全部なくす。
車を全部なくす。
趣味もなくす。
それで必要資産を小さくできても、
私が45歳でやりたい生活とは違います。
資産形成の目的は、
支出をゼロにすることではなく、
家族との時間や、自分たちが大切にしたいことを選べるようにすること。
そのためにも、
家計を現実より安く見積もらないようにしたいと思っています。
まとめ|月約25.8万円でも、年間支出は約368万円+α
現在の我が家の通常月の生活費は、
約25万8,000円。
年間なら、
約309万6,000円です。
そこに、
自動車保険。
固定資産税。
自動車税。
車検。
家族旅行。
など、
年単位である程度予測できる支出が、
約58万8,000円。
合計すると、
年間約368万4,000円。
これが今の我が家の、
年間支出の一つの基準です。
ただし、
ここには、
医療費。
親孝行旅行の担当年。
車の修理・買い替え。
家電の故障。
住宅修繕。
冠婚葬祭。
などは含まれていません。
なので、
本当の家計は、
毎年少しずつ違います。
毎月の支出を見ることも大切。
でも、
税金や旅行まで含めて、
「我が家は1年間でどのくらい使う家なのか」
を見ることも大切だと思っています。
特に、
45歳で働き方を変えたい私にとっては、
月の生活費より、
年間支出の方が重要です。
そして今後、
保育料がなくなる。
子どもの教育費が増える。
車を買い替える。
家の修繕が始まる。
そんな変化があるたびに、
この数字も更新していきたいと思います。
注意点
この記事は、2026年時点の我が家の家計をもとにした個人の体験談です。
固定資産税、自動車税、自動車保険、車検などの金額は、住宅・車種・契約内容・地域などによって異なります。
記事中の金額は、個人特定を避けることも考慮して、一部を概算・丸めた数字で記載しています。
また、年間約368万円には、医療費、車や家電の故障、住宅の大規模修繕、冠婚葬祭など、予測しにくい支出をすべて含んでいるわけではありません。
家族旅行約20万円も、我が家が現在考えている目安です。
それぞれの家庭で必要な金額は異なるため、一つの家計例としてご覧ください。