はじめに
こんにちは、45自由です。
我が家は、
夫婦で住宅ローンを組んでいます。
いわゆる、
ペアローンです。
割合は、
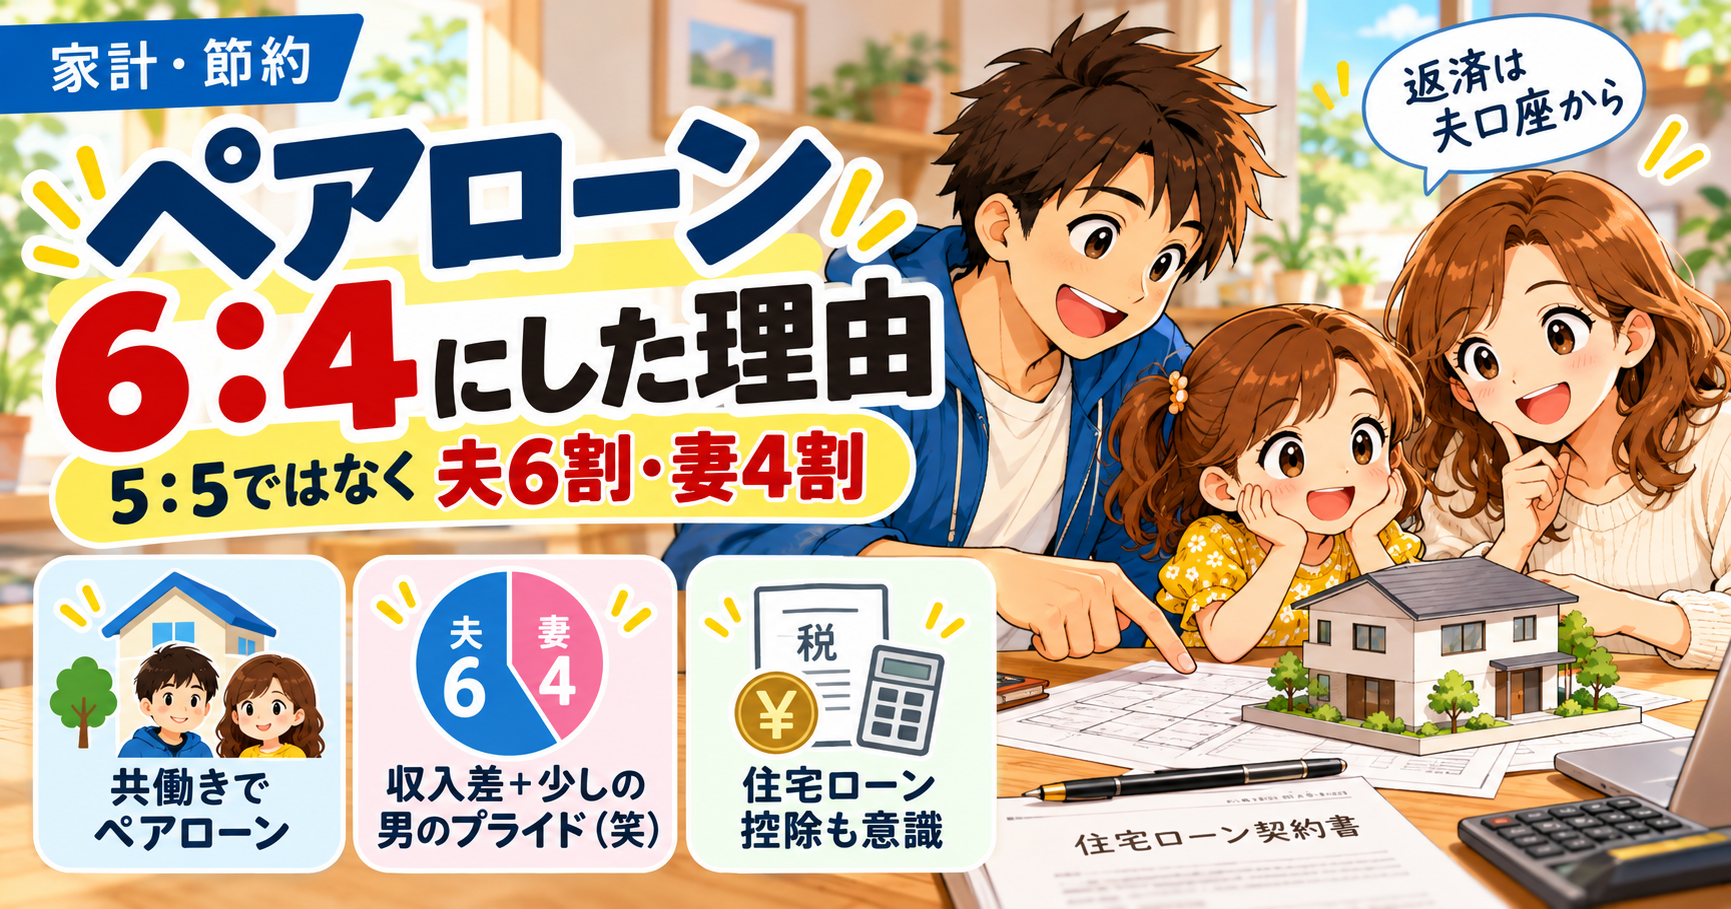
私が6割、妻が4割。
以前の記事では、
住宅ローン残高や金利、
繰上返済とNISAをどう考えているかについて書きました。
でも、
そもそも、
なぜペアローンにしたのか。
そして、
なぜ5対5ではなく6対4なのか。
このあたりは、
詳しく書いたことがありませんでした。
何かものすごく綿密に計算して、
「6対4が我が家の最適解だ!」
と決めたのか。
実は、
全然そんなことはありません(笑)。
「共働きだし、2人で借りた方がいいかな」
「2人とも住宅ローン控除を使えたら、税制上もお得そう」
「どちらか一人だけが住宅ローンを背負うより、2人で負担した方がいいかな」
そんな、
わりと軽い気持ちでした。
しかも、
5対5でもいいんじゃない?
という話もありました。
それでも最終的に、
私6、妻4。
そこには、
収入差だけでなく、
ちょっとした私のプライド。
男のプライド?(笑)
も入っています。
今回は、
そんな我が家が、
なぜペアローンを選び、
なぜ夫6割・妻4割にしたのか。
そして、
数年返済してきた今、
どう感じているのかを書いてみます。
我が家は夫6割・妻4割のペアローン
我が家は、
家を建てるときに、
夫婦それぞれで住宅ローンを組みました。
割合としては、
私が約6割、妻が約4割。
以前公開した時点では、
住宅ローン残高は、
32,396,065円。
約3,240万円。
適用金利は、
変動金利1.375%
でした。
→ 【住宅ローンとNISAどっち?】残高約3,240万円・金利1.375%でも繰上返済を急がない理由
ペアローンは、
1つの住宅に対して、
夫婦などがそれぞれ住宅ローンを借りる仕組みです。
つまり、
「夫婦で1本のローンを6対4に割っている」
というより、
私の住宅ローンと妻の住宅ローンがそれぞれ存在している
というイメージです。
住宅金融支援機構のペアローンでも、1つの物件に対して2つの融資を利用し、それぞれについて返済口座や団信を設定する仕組みになっています。
ペアローンを選んだ理由は意外と軽かった
今振り返ると、
ペアローンにした理由は、
かなりシンプルです。
一つは、
夫婦2人で住宅ローンを組んだ方が、住宅ローン控除もそれぞれ使えてお得なんじゃないか。
と思ったこと。
もう一つは、
共働きなんだから、どちらか一人だけに住宅ローンを背負わせなくてもいいんじゃないか。
と思ったことでした。
当時から、
ペアローンについて、
何十項目も比較したわけではありません。
手数料。
団信。
贈与税。
片方の収入が減った場合。
離婚した場合。
働き方が変わった場合。
今なら、
もう少しいろいろ調べると思います(笑)。
でも当時は、
「2人とも働いてるんだから、2人で借りればいいよね」
くらい。
良く言えば、
シンプル。
悪く言えば、
そこまで深く考えていませんでした(笑)。
それでも、
今のところ、
ペアローンにしたこと自体を、
後悔しているわけではありません。
当時の我が家には、
自然な選択だったと思っています。
5対5ではなく6対4|収入差+ちょっとした男のプライド(笑)
次に、
なぜ、
5対5ではなく、
私6割、
妻4割だったのか。
まず、
当時の収入差があります。
私の方が、
妻より収入が多かった。
そのため、
収入に近い割合で考えると、
6対4くらいが自然でした。
ここまでは、
それなりに合理的です。
ただ、
実際には、
「5対5でもいいんじゃない?」
という話もありました。
そこで、
私の中に出てきたのが、
ちょっとした、
男のプライド(笑)。
「住宅ローンくらい、
自分の方が少し多く負担したいな」
という気持ちです。
今なら、
別に5対5でも、
全然よかったと思います。
妻も働いています。
家は、
夫婦と家族のもの。
私が1割多く払っているから偉い、
なんてことは当然ありません。
それでも当時は、
少し多めに負担したかった。
だから、
6対4。
住宅ローンという、
何千万円もの大きなお金なのに、
最後の1割を決めた理由には、
こんな人間臭い感情も入っています(笑)。
家計って、
全部が合理性だけで決まるわけではないんですよね。
数字もある。
気持ちもある。
我が家の6対4は、
その両方で決まりました。
夫婦それぞれ住宅ローン控除を使えることも魅力だった
ペアローンを選んだ理由の一つが、
住宅ローン控除でした。
現在の住宅ローン控除も、対象となる住宅・入居年などによって借入限度額や控除期間は異なりますが、基本となる控除率は年末残高等の0.7%です。
ペアローンでは、
夫婦それぞれが住宅ローンの借入者になるので、
それぞれが制度の要件を満たせば、
それぞれの借入について住宅ローン控除を受けられる可能性があります。
当時の私は、
細かく、
「夫がいくら控除されて、妻がいくら」
まで計算していたわけではありません。
単純に、
「共働きで2人とも税金を払っているなら、2人とも控除を使えた方がいいんじゃない?」
くらいの感覚でした。
ただし、
ペアローンにすれば、
必ず単独ローンより得になる、
という話ではありません。
住宅ローン控除で実際に恩恵を受けられる額は、
収入。
所得税・住民税。
借入残高。
住宅性能。
入居時期。
などによって変わります。
だから、
今なら、
「ペアローン=節税になる」
ではなく、
夫婦それぞれの条件を見て判断すると思います。
→ 国税庁「住宅の新築等をし、令和4年以降に居住の用に供した場合」
数年返済して感じるペアローンのメリット
実際に数年返済してきて、
ペアローンにして良かったと感じる部分もあります。
私の場合、
一番は、
最初から「この家は夫婦2人で買ったもの」という感覚があること
かもしれません。
もちろん、
単独ローンであっても、
家族の家であることに変わりはありません。
ただ我が家では、
夫婦とも働く。
夫婦とも住宅ローンを組む。
夫婦で返していく。
という形が、
感覚的にも合っていました。
また、
夫婦それぞれの収入をもとに借りることで、
単独で借りる場合より、
住宅購入の選択肢を広げられることもあります。
ただ、
ここは注意が必要だと思っています。
**借りられる金額と、
無理なく返せる金額は別。**
家を買ったら、
人生のお金がすべて住宅ローンに消えるわけではありません。
子育て。
教育費。
車。
旅行。
趣味。
資産形成。
老後。
やりたいことは、
ほかにもたくさんあります。
だから、
「2人で借りればもっと借りられる!」
より、
その後も家族が無理なく暮らせるか
の方が、
ずっと大切だと思っています。
ペアローンにも当然デメリットはある
ペアローンには、
当然、
デメリットもあります。
まず、
ローンが2本になります。
金融機関や商品によっては、
契約手続きや、
諸費用が、
単独ローンより増えることがあります。
団信についても、
それぞれの借入について考える必要があります。
住宅金融支援機構のペアローンでは、夫婦それぞれが団信を選択できる一方、一方に万一のことがあってその人のローンが団信で完済されても、もう一方の債務は原則として残ります。
そして、
個人的に一番大きいと思うのは、
夫婦の収入が将来もずっと同じとは限らないこと。
住宅ローンは、
何十年も続きます。
その間には、
出産。
育休。
時短勤務。
転職。
退職。
病気。
働き方の変更。
いろいろなことがあります。
実際、
我が家も、
子どもが生まれ、
夫婦ともに働き方や収入が変化する時期を経験しました。
ペアローンを組むなら、
「今の収入なら払える」
だけではなく、
どちらかの収入が減ったときにも家計が回るのか
まで考えておく必要があると思います。
今は住宅ローンを私の口座からまとめて返済している
契約上は、
私6割、
妻4割。
ですが、
今の家計管理では、
住宅ローンの返済資金は私の口座側からまとめて出しています。
毎月、
「私が6万円」
「妻が4万円」
と、
それぞれがきっちり出し合っているわけではありません。
理由は、
我が家では、
住宅ローンだけを切り取って、
夫婦の負担を考えていないからです。
普段の生活費は、
私の給与を中心に回す。
住宅ローンも、
そこから払う。
一方、
妻の給与は、
基本的に使わず、
翌年のNISA資金として残す。
現在は、
そんな家計管理です。
→ 【共働き3人家族】給料の振り分けを公開|妻の給与は翌年NISA、生活費は夫の給与で回す
そのため、
住宅ローンだけを見ると、
「夫が全部払っている」
ように見えます。
でも、
我が家の中では、
妻のお金も、
将来の夫婦・家族の資産へ向かっています。
だから、
毎月6対4で現金を出し合わないと不公平、
とは感じていません。
妻分は年間約48万円|税務上はどう考える?
ここは、
今回あらためて調べて、
私自身も整理しておきたい部分です。
住宅ローンの返済額は、
我が家では月約10万円。
単純に、
私6割、
妻4割で考えると、
妻側の負担相当額は、
月約4万円。
年間では、
約48万円。
現在は、
その分も含めて、
私の口座側から支払っています。
税務上、
第三者が本人の債務を代わりに弁済した場合、その弁済によって利益を受けた人は、原則としてその金額を贈与によって取得したものとみなされる制度があります。夫が妻の債務を負担した場合も、この考え方が関係する可能性があります。
一方、
贈与税の暦年課税には、
1年間110万円の基礎控除
があります。
この110万円は、
贈与した人ごとではなく、
贈与を受けた人について、その年に受けた課税対象となる贈与の合計
で判断されます。
つまり、
我が家の妻分の住宅ローン返済相当額を、
単純に年間約48万円と考え、
仮にそれが私から妻への贈与に当たったとしても、
妻がその年に受けたその他の課税対象贈与と合わせて110万円以下であれば、
暦年課税では原則として贈与税はかからず、
申告も必要ありません。
なので、
「妻の住宅ローンを少しでも私が払ったら、すぐ贈与税がかかる」
という話ではありません。
ただし、
110万円は、
住宅ローン専用の枠ではありません。
その年に妻がほかの課税対象贈与を受けていれば、
それも合計します。
また、
実際の妻の返済額が必ず月4万円ぴったりというわけではないので、
ここでの48万円は、
あくまで総返済額約10万円×4割という概算です。
それでも夫婦の間に不公平感はない
今は、
住宅ローン返済のお金が、
私の口座から出ています。
でも、
我が家では、
特に不公平感はありません。
住宅ローンだけ見れば、
私の負担が大きい。
でも、
それだけで家計全体を判断していないからです。
妻の給与は、
翌年のNISA資金へ。
そのNISAは、
妻だけが楽しむためのお金ではありません。
老後。
教育費。
サイドFIRE。
家族の将来。
夫婦の自由。
そういったことに使える、
家族の資産です。
一方、
私の給与から、
住宅ローンや生活費を払う。
これも、
私だけのために払っているものではありません。
家族が住む家。
家族が食べるもの。
家族が使うもの。
だから我が家では、
「今月どちらが何円出したか」
より、
「家計全体として、お金がどこへ向かっているか」
を重視しています。
もちろん、
夫婦によっては、
完全に折半した方が気持ちいい家庭もあると思います。
それでいいと思います。
我が家には、
今の方法が合っている。
それだけです。
共働きでも、収入はずっと同じではない
ペアローンを組んだ当時は、
夫婦とも働いていました。
だから、
「共働きなら2人で払えばいい」
くらいに考えていました。
でも、
実際に家庭を持つと、
収入はずっと同じではありません。
出産。
育休。
子育て。
働き方の変更。
転職。
退職。
人生では、
いろいろなことがあります。
我が家も、
この先ずっと、
今と同じ働き方をするとは限りません。
私自身、
45歳では、
今より仕事を減らしたいと思っています。
妻の働き方も、
家族の状況によって変わるかもしれません。
だから、
今もう一度ペアローンを組むとしたら、
「2人とも今これだけ稼いでいるから払える」
だけでは考えないと思います。
どちらかの収入が減っても、
しばらく払えるか。
子どもが増えても大丈夫か。
教育費と両立できるか。
そして、
働く量を減らしたくなったとき、
住宅ローンが選択肢を狭めないか。
そこまで考えます。
住宅ローンは、
組んだ瞬間だけではなく、
その後の人生と何十年も付き合っていくもの
なんですよね。
今は繰上返済よりNISAを優先している
住宅ローンについては、
夫婦でも、
少し考え方が違います。
妻は、
ローンが残っていること自体を、
少し気にするタイプ。
できれば、
早めに返したい。
一方、
私は、
今のところ、
繰上返済よりNISAを優先したい
と考えています。
住宅ローンは、
毎月普通に返す。
余裕資金は、
NISAなどで長期運用する。
現金や国債も持つ。
そして、
住宅ローン控除が終わる。
金利が上がる。
資産が増える。
家族の状況が変わる。
そんなタイミングで、
まとまった繰上返済を検討する。
今は、
そんな考えです。
だから、
「住宅ローンか投資か」
を、
どちらか一つだけに決める必要もないと思っています。
家族が安心できること。
資産形成を続けること。
将来の選択肢を増やすこと。
全部を見ながら、
そのときの我が家に合った形を選んでいきたい。
→ 【住宅ローンとNISAどっち?】残高約3,240万円・金利1.375%でも繰上返済を急がない理由
まとめ|6対4は合理性と、ちょっとしたプライドで決まった(笑)
我が家は、
夫婦でペアローンを組んでいます。
割合は、
**私6割、
妻4割。**
ペアローンにした理由は、
そこまで複雑ではありません。
共働きだから、
2人で住宅ローンを負担した方が自然。
夫婦それぞれ住宅ローン控除を使えたら、
税制上も少し有利なんじゃないか。
そんな、
わりと軽い気持ちでした。
そして、
6対4にした理由。
一つは、
当時の収入差。
もう一つは、
私のちょっとした男のプライド(笑)。
5対5でも良かった。
でも、
「自分が少し多めに負担したい」
と思った。
それで、
6対4になりました。
現在は、
住宅ローン返済のお金を、
私の口座側からまとめて支払っています。
単純に4割で考えると、
妻分は年間約48万円。
仮にその部分が私から妻への贈与として扱われる場合でも、
妻がその年に受けるほかの課税対象贈与との合計が110万円以下なら、
暦年課税では原則として贈与税はかかりません。
そして、
夫婦の間に、
今のところ不公平感もありません。
私の給与から、
住宅費や生活費。
妻の給与は、
翌年のNISAなど、
将来の家族資産へ。
毎月、
何円ずつ負担したかだけでなく、
夫婦のお金全体で家計を見る。
今の我が家には、
その方法が合っています。
ただ、
今振り返ると、
ペアローンを組む前に考えておいた方がいいことは、
当時思っていたよりたくさんあります。
住宅ローン控除。
団信。
夫婦の収入変化。
持分。
実際の返済負担。
贈与税。
そして、
何十年後に、
どんな暮らしをしたいのか。
当時は、
そこまで深く考えていませんでした(笑)。
それでも、
夫婦で一緒に返していく、
という考え自体は、
今も我が家には合っています。
これからも、
住宅ローンだけを見るのではなく、
家族全体のお金と、
これからやりたいことを見ながら、
付き合っていこうと思います。
注意点
この記事は、
我が家が実際にペアローンを利用している経験と、
2026年10月時点で確認した公的情報をもとに書いています。
ペアローンの商品内容、
住宅ローン控除、
団信、
諸費用などは、
金融機関・契約内容・入居時期・住宅性能などによって異なります。
また、
夫婦で住宅を取得する場合、
実際の購入資金の負担割合と不動産の所有持分が異なると、
贈与税の問題が生じる場合があります。国税庁も、共働き夫婦の住宅取得について、資金負担と持分が一致しない場合の例を示しています。
また、
他人の債務を代わりに返済した場合には、
その弁済による利益が贈与とみなされる場合があります。
一方、
暦年課税の贈与税には、
受贈者1人につき年間110万円の基礎控除があります。
110万円の判定は、
その年に受けた課税対象贈与の合計で行われます。
我が家について本文では、
住宅ローン月約10万円×妻分4割として、
年間約48万円と単純計算していますが、
実際のローン契約上の返済額とは多少異なる可能性があります。
個別の住宅ローン、
持分、
夫婦間の資金移動、
住宅ローン控除などの税務上の扱いについては、
必要に応じて、
金融機関・税務署・税理士などへ、
ご自身の契約内容をもとに確認してください。