- はじめに
- 私はもともとPayPayを使っていた
- 妻がPayPayを使い始めたきっかけは「7万円の支払い」
- 現金・銀行振込・PayPayを比べたらPayPayにした
- 銀行口座からチャージ→残高払いは0.5%。チャージ自体にポイントは付かない
- OliveゴールドをPayPayで使うとどうなる?
- PayPayクレジットとの違いも整理しておく
- それでも私は銀行口座から手動チャージが基本
- PayPay商品券でレジ前で完全にテンパった(笑)
- 実は商品券は「選ばなくていい」仕組みだった
- 数分後、なぜか私が2人にPayPay商品券を教える側になった(笑)
- 実体験したから妻にはかなり分かりやすく説明できた
- まとめ|還元率だけでなく「分かりやすさ」で選ぶ
- 注意点
はじめに
こんにちは、45自由です。
私は以前からPayPayを使っています。
ただ、
何でもPayPayで払うわけではありません。
普段の生活費はクレジットカード。
PayPayの方が便利な場面ではPayPay。
現金しか使えなければ現金。
そんな感じで使い分けています。
そしてPayPayを使うときは、
基本的に銀行口座から必要な金額だけチャージ。
オートチャージも使っていません。
そんな我が家ですが、
先日、妻がPayPayを本格的に使い始めるきっかけがありました。
一つは、
約7万円を一度だけ支払う機会。
選択肢は、
現金。
銀行振込。
PayPay。
「どうせ同じ7万円を払うなら、どれが一番お得なんだろう?」
と比較した結果、
PayPayを使ってみることにしました。
ちょうどPayPay商品券を使う機会もあったので、
タイミングとしてもちょうどよかったんです。
ただ、
その商品券。
実際に使ってみたら、
レジ前でかなりテンパりました(笑)。
後ろの人を待たせ、
店員さんと一緒に悩み、
一度会計を保留。
ようやく仕組みを理解したと思ったら、
今度は後ろに並んでいた人から使い方を聞かれ、
最終的には店員さんにまで説明することになりました(笑)。
幸か不幸か、
この一件でPayPayの仕組みはかなり理解できました。
今回は、
銀行口座からのチャージ、OliveでのPayPay払い、PayPayクレジットは何が違うのか。
そして、
PayPay商品券は実際どうやって使うのか。
我が家の実体験を交えてまとめます。
私はもともとPayPayを使っていた
私は今回初めてPayPayを使ったわけではありません。
以前から、
普段の支払いはクレジットカードを中心にしながら、
PayPayが便利な場面ではPayPayを使っていました。
そもそも私は、
財布自体をほとんど持ち歩きません。
クレジットカード。
PayPay。
そして念のため、
キーケースに現金3,000円。
今はこれくらいで困ることがほとんどありません。
→ 【財布を持たない生活】キーケースに現金3,000円|クレジットカードとPayPay中心の理由
PayPayについても、
「一番ポイントが貯まるから全部PayPay」
という使い方ではありません。
便利なところだけ使う。
これが今までの使い方でした。
妻がPayPayを使い始めたきっかけは「7万円の支払い」
今回、
妻がPayPayを使ってみようと思ったきっかけの一つが、
約7万円の一回払い
でした。
支払い方法として提示されていたのが、
現金。
銀行振込。
PayPay。
この3つ。
同じ7万円を払うのであれば、
当然、
「何か得する方法はないかな?」
と考えます。
現金なら、
7万円払って終わり。
銀行振込も、
基本的には7万円を送金して終わり。
場合によっては振込手数料までかかります。
でも、
PayPayならポイントが付く可能性があります。
ちょうど妻もPayPay商品券を使う予定があったので、
「どうせならこのタイミングでPayPayを使えるようにしておこう」
となりました。
我が家はポイントのために支払い方法を何個も増やしたいわけではありません。
でも、
同じ金額を、
同じ手間で払うなら、
少しでも得な方を選びたい。
そのくらいの感覚です。
現金・銀行振込・PayPayを比べたらPayPayにした
今回の7万円については、
特別な手数料や割引がない前提なら、
我が家にとってはPayPayが一番魅力的でした。
本人確認済みでPayPayステップの対象となる場合、
PayPay残高払いの基本付与率は**0.5%**です。
7万円なら、
単純計算で、
350ポイント。
現金で払えば0ポイント。
銀行振込も通常はポイントが付きません。
しかも銀行によっては振込手数料が発生する可能性があります。
だったら、
普段から使えるPayPayで払って、
350ポイントでも戻ってくる方がいい。
かなり単純な結論でした。
なお、2026年6月2日以降、PayPayステップによるポイント付与には本人確認が必要になっています。
銀行口座からチャージ→残高払いは0.5%。チャージ自体にポイントは付かない
ここは、
最初に少し勘違いしやすいところだと思います。
銀行口座からPayPayへチャージしたときに、
0.5%のポイントが付くわけではありません。
銀行口座から、
PayPay残高へチャージ。
↓
そのPayPay残高を使って支払い。
↓
対象となる支払いについて、
基本0.5%のPayPayポイント。
という流れです。
つまり、
チャージではなく、支払いに対してポイントが付く。
PayPay公式でも、
PayPay残高払いの基本付与率は0.5%とされています。
私は以前から、
基本的にこの方法。
必要になったら、
銀行口座から必要な分だけチャージしています。
OliveゴールドをPayPayで使うとどうなる?
ここで気になったのが、
「だったらPayPayにOliveゴールドを登録した方が得なんじゃない?」
ということです。
2026年9月以降、
PayPayでは多くの他社クレジットカードをそのまま支払いに使えなくなりました。
ただし、
一部の三井住友カードは例外。
PayPay公式では、
Oliveフレキシブルペイ
も直接支払いに利用できる主な対象カードとして案内されています。
そして、
Oliveフレキシブルペイ ゴールドの通常ポイント還元率は、
クレジットモードなら**0.5%**です。
つまり基本部分だけを見ると、
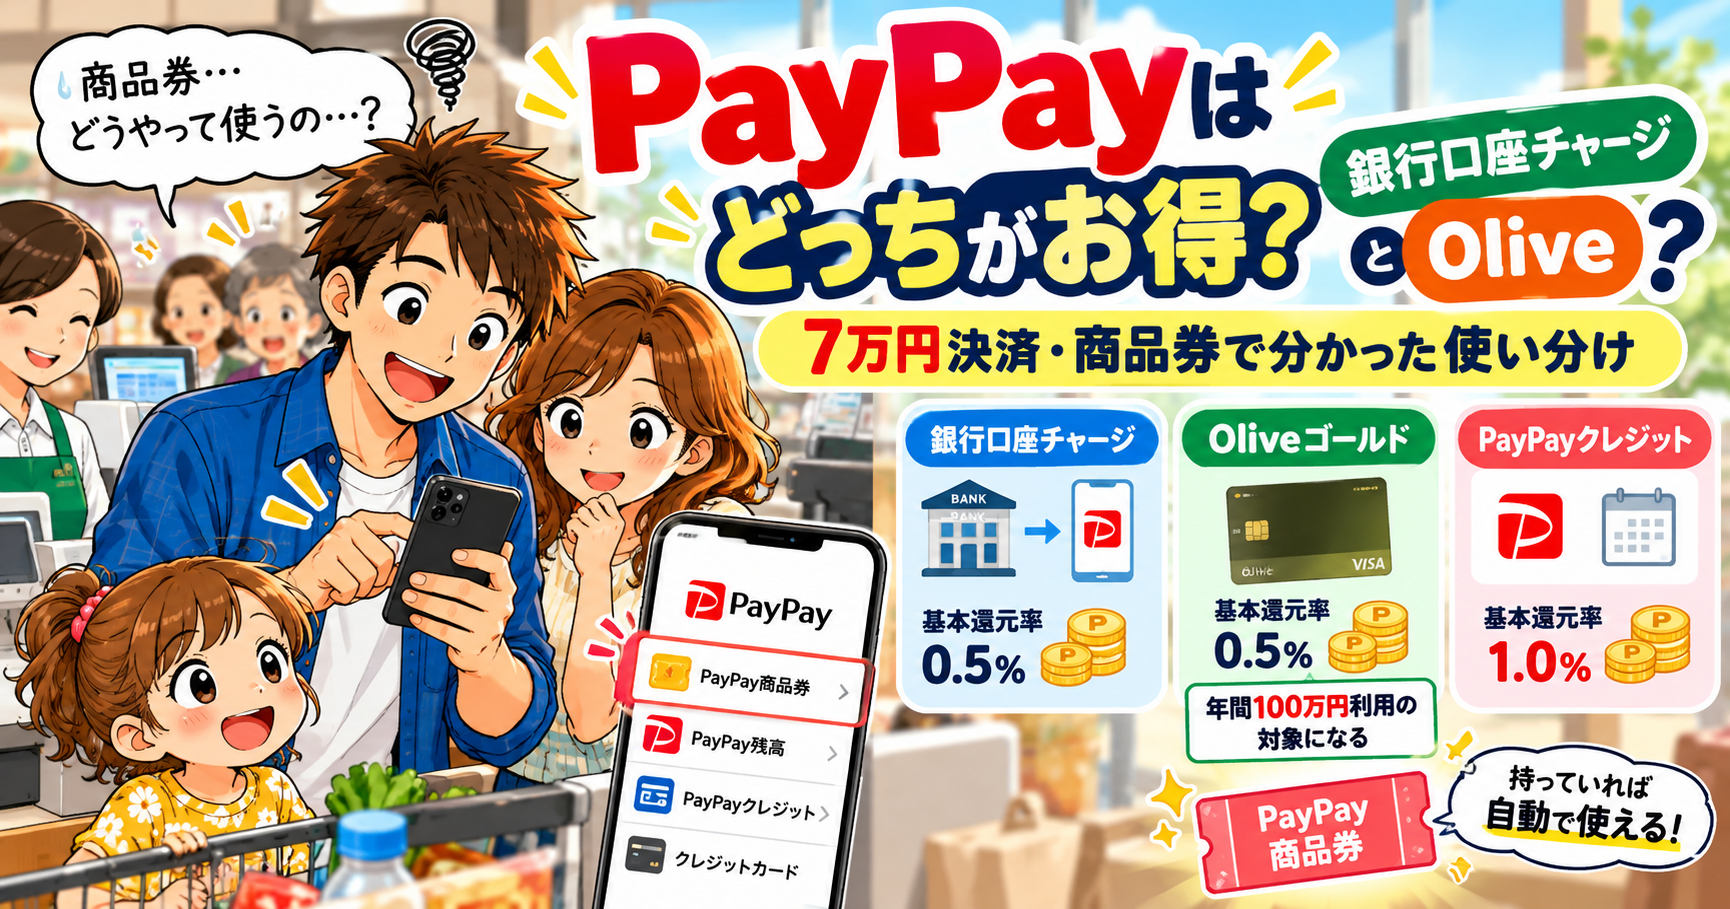
銀行口座→PayPay残高払い:0.5%のPayPayポイント
Oliveゴールド→PayPay払い:0.5%のVポイント
で、
還元率そのものは同じ。
ただし、
Oliveにはもう一つメリットがあります。
OliveゴールドをPayPayで利用した金額は、
年間100万円利用の集計対象に含まれます。三井住友カードの公式FAQにもPayPayが対象例として明記されています。
これは結構大きい。
Oliveゴールドで年間100万円を狙っていて、
「あと少し足りない」
という人なら、
PayPayの支払いもOliveへ寄せる意味があります。
我が家でもOliveプラチナプリファードを使ったあと、
現在は年間100万円利用がちょうどいいと考えてゴールドへ戻しました。
→ Oliveプラチナプリファードからゴールドへ変更した理由|年間100万円がちょうどよかった
→ 三井住友カード「Oliveフレキシブルペイ ゴールドの年間100万円利用対象」
PayPayクレジットとの違いも整理しておく
さらにややこしいのが、
PayPayクレジット。
これはOliveなどの他社カード払いとは別物です。
PayPayクレジットは、
PayPayカードを設定して、
事前に残高へチャージせず、
使った金額をあとからまとめて支払う方法。
基本付与率は、
1.0%。
銀行口座からチャージしたPayPay残高払いの0.5%より高くなります。
基本還元だけ比べると、
7万円なら、
銀行口座チャージの残高払いで約350ポイント。
PayPayクレジットなら約700ポイント。
差は、
約350ポイントです。
ただし、
PayPayクレジットを使うにはPayPayカードの設定が必要。
妻は今回のためにPayPayカードまで新しく作る予定はありません。
我が家にはすでにOliveなどのクレジットカードがあります。
数百円の差を取るために、
カードをさらに増やしたいわけではありません。
それでも私は銀行口座から手動チャージが基本
ここまで調べると、
「じゃあOliveをPayPayに登録すればいいのでは?」
とも思います。
実際、
Oliveの年間100万円利用が足りない人なら、
かなり合理的だと思います。
でも、
私は今のところ、
PayPayは銀行口座から手動チャージ
が基本です。
オートチャージも設定していません。
理由はシンプル。
PayPayで使う金額が分かりやすいから。
必要なときに、
必要な分だけ入れる。
これなら、
「PayPayだから何となく使ってしまった」
ということも起きにくい。
それに我が家では、
普段の生活費をすでにOliveへ集約しています。
年間100万円の達成も、
PayPayまでOliveへ寄せないと難しい状況ではありません。
だったら、
無理に全部を一つへ寄せる必要もない。
銀行口座からチャージしたPayPay。
普段使いのOlive。
それぞれ役割を分けておく方が、
私には分かりやすいです。
最大還元より、管理しやすさ。
結局ここに戻ってきます。
PayPay商品券でレジ前で完全にテンパった(笑)
そして今回、
一番勉強になったのが、
PayPay商品券でした。
商品券自体は持っていました。
なので、
お店へ行った時点では、
「まあ、PayPayを開けば商品券を選ぶところがあるんだろう」
くらいに考えていました。
普通に買い物をして、
レジに並ぶ。
店員さんが、
商品をピッ。
ピッ。
と読み取っていく。
会計金額が出たところで、
私はスマホを開きました。
そこで、
「あれ?商品券ってどこで選ぶんだ?」
となりました(笑)。
支払い方法を見る。
ウォレットを見る。
商品券を見る。
でも、
どうやって支払えばいいのか分からない。
後ろには人が並んでいます。
店員さんも一緒に画面を見てくれます。
それでも、
よく分からない(笑)。
「まあレジまで来れば何とかなるだろう」
と思っていた自分を、
ちょっと恨みました。
結局、
その場では分からず、
店員さんに、
一度会計を保留にしてもらいました。
そしてレジから離れて、
スマホで調べることに。
実は商品券は「選ばなくていい」仕組みだった
そこでようやく、
答えが分かりました。
商品券を選ぶ必要すらなかった。
PayPay商品券は、
「支払い方法の優先順位」で商品券の自動適用を有効にしている場合、
対象店舗で普段どおりPayPay決済すれば、
商品券が優先的に使われます。
しかも、
この自動適用は初期設定で有効です。
つまり、
商品券を保有していて、
自動適用が有効。
対象のお店。
この条件なら、
普段どおりPayPayで払えばよかっただけ。
私は一生懸命、
存在しない「商品券で支払うボタン」を探していました(笑)。
仕組みが分かってからもう一度レジへ行き、
普段どおり支払い。
無事に商品券が使われました。
「最初から普通に払えばよかったのか……」
という感じです。
→ PayPay公式「PayPay商品券/他社カード利用券の自動適用について」
数分後、なぜか私が2人にPayPay商品券を教える側になった(笑)
ようやく支払いが終わったと思ったら、
今度は、
先ほど後ろで待っていた方から、
「それ、どうやるんですか?」
と聞かれました。
数分前まで、
私も全く分かっていません(笑)。
でも、
今は調べた直後なので、
やたら詳しい。
「商品券を持っていれば、優先設定がオンになっていると普通にPayPayで払えば自動で使われるみたいですよ」
と説明しました。
一緒に悩んでくれていた店員さんにも、
「こうやるみたいです」
と説明。
その方も、
私が教えた方法で無事に支払えました。
「おお、よかった」
と思っていたら、
今度はもう一人別の方から、
使い方を聞かれました(笑)。
まさか、
数分前まで自分が困っていたのに、
その場でPayPay商品券の即席講習会みたいになるとは思いませんでした。
ただ、
その方は事情が少し違いました。
まだ商品券自体を購入しておらず、
すでにPayPay残高へチャージしたうえで、
通常の支払いを進めていたようでした。
私が使ったケースとは違う。
時間もなかったので、
そこは、
「すみません、それはちょっと分からないです」
と帰ってきました(笑)。
商品券は、
まず保有していることが前提。
普通のPayPay残高へチャージしただけで、
あとから自動的に商品券へ変わるわけではありません。
実体験したから妻にはかなり分かりやすく説明できた
結果的には、
かなりテンパりました。
後ろの人も待たせてしまった。
レジも一度止めてもらった。
店員さんにも一緒に悩んでもらった。
決してスマートな初回利用ではありません(笑)。
でも、
幸か不幸か、
一度本気で困ったことで仕組みをかなり理解できました。
商品券は事前に持っておく。
自動適用が有効なら、
対象店舗で普段どおりPayPay決済する。
わざわざ商品券を選ばなくていい。
残高が足りない場合は、
条件に応じてPayPay残高やPayPayクレジットとの併用もできる。
ここまで自分で経験したので、
その後妻に説明するときは、
かなり分かりやすく説明できたと思います(笑)。
ネットの記事を読んで、
「こうらしいよ」
と説明するより、
「俺もレジで分からなくて一回会計止めてもらったんだけどさ(笑)」
から始めた方が、
多分ずっと伝わります。
こういう失敗も、
実際に使ってみないと分からないものです。
まとめ|還元率だけでなく「分かりやすさ」で選ぶ
今回、
7万円の支払いをきっかけに、
PayPayの支払い方法を改めて整理しました。
現金。
銀行振込。
PayPay。
この3択なら、
我が家の場合はPayPayを選びました。
本人確認済みで対象の支払いなら、
銀行口座からチャージしたPayPay残高払いは、
基本0.5%。
7万円なら、
約350ポイント。
OliveゴールドをPayPayへ登録して支払っても、
通常還元は0.5%。
ただし、
Oliveの年間100万円利用へ加算される
というメリットがあります。
PayPayクレジットなら、
基本1.0%。
でも、
そのためにはPayPayカードの利用設定が必要です。
我が家の場合は、
すでにクレジットカードの使い方が決まっています。
なので、
今のところ私は、
銀行口座から必要な分だけ手動でチャージ。
オートチャージは使わない。
普段の大きな支払いはOlive。
PayPayが便利なところではPayPay。
という使い分けを続けるつもりです。
そしてPayPay商品券については、
今回の経験で完全に覚えました。
商品券を保有していて自動適用が有効なら、対象店舗で普段どおり払えばいい。
これだけ(笑)。
簡単なのに、
知らないとレジでめちゃくちゃ焦ります。
今回のように、
「一番ポイントが高い方法はどれか」
を調べるのも大事。
でも、
実際に使ってみて思うのは、
自分が仕組みを理解できて、家計として管理しやすい方法を選ぶ方が大事
ということです。
数百円のポイントのために、
支払い方法をどんどん増やすつもりはありません。
でも、
同じ手間なら、
少しでも得な方を選ぶ。
そのくらいが、
我が家にはちょうどいいと思っています。
注意点
この記事は、
2026年10月時点のPayPay・三井住友カードの公式情報と、
我が家自身の利用体験をもとにまとめています。
2026年9月以降、
PayPayにおける他社クレジットカードの利用方法は変更されており、
現在は対象の三井住友カードを除き、
他社カードを従来どおり直接支払いに利用することはできません。
PayPayステップについても、
2026年6月2日以降は本人確認がポイント付与の条件になっています。
ポイント付与率、
対象となる支払い、
PayPay商品券の利用条件、
三井住友カードの年間利用額集計対象などは、
今後変更される可能性があります。
実際に利用する際は、
PayPay・三井住友カードの最新情報をご確認ください。