- はじめに
- 新卒時代、知人のすすめで加入した
- 「この日までなら上半期の契約だから!」で急いで決めた
- 加入したのは特別養老保険|月11,600円・満期100万円
- 2025年10月、残り298,584円を前納した
- 約10年間で支払う総額は1,388,984円
- 前納で安くなったのは3,016円
- 「知っていてやらない」と「知らなくてやらない」は違う
- 支払総額と満期100万円の差388,984円をどう考えるか
- 差額388,984円=かんぽ生命の利益ではない
- 保険は「貯金」ではなく、保障や安心も含めた商品だった
- 今の私なら同じ入り方はしない|娘にも「選べる知識」を渡したい
- まとめ|保険が悪かったのではなく、理解して選べるようになった
- 注意点|契約内容によって保険料・保障・税金の扱いは異なります
はじめに
私は新卒で働き始めて間もないころ、知人のすすめでかんぽ生命の保険に入りました。
当時の私は、今とは比べものにならないくらいお金の知識がありませんでした。
保険と貯金の違い。
生命保険料控除。
投資。
NISA。
そんなこともほとんど分かっていなかったと思います。
「知り合いがすすめているし、まあいいか」
そんな感覚で契約しました。
それから約10年。
お金について勉強するようになり、契約内容をあらためて見てみると、
「自分は結局いくら払ったんだろう?」
「満期でいくら戻ってくるんだろう?」
「前納という方法もあったのか」
と、当時は考えもしなかったことが見えるようになりました。
そして2025年10月には、残っていた保険料298,584円をまとめて前納しました。
今回は、私が実際に加入しているかんぽ生命の特別養老保険をもとに、
・なぜ加入したのか
・約10年間でいくら払うのか
・前納するとどのくらい変わったのか
・保険の仕組みを知って考え方がどう変わったのか
を振り返ります。
「かんぽ生命は得なのか、損なのか」
を決める記事ではありません。
お金のことを何も知らなかった自分が、約10年かけて少しずつ「自分で考えて選ぶ」ようになった記録です。
新卒時代、知人のすすめで加入した
私がこの保険に加入したのは2017年。
社会人になってまだそれほど経っていない時期でした。
きっかけは、知人からすすめられたことです。
正直に言えば、
「自分にこの保険が必要だから入りたい」
と思って契約したわけではありませんでした。
知人の営業成績の助けになれば、という気持ちもかなりあったと思います。
もちろん、だからといって知人を責める気持ちはまったくありません。
最終的に契約すると決めたのは自分です。
むしろ今振り返ると、
「自分はこのころ、本当にお金のことを知らなかったんだな」
と思います。
知人にすすめられた。
なんとなく将来お金が戻ってくる。
保険にもなる。
それなら悪くないかな。
そのくらいの理解だったと思います。
「この日までなら上半期の契約だから!」で急いで決めた
当時のことでもう一つ覚えているのが、契約期限です。
知人から、
「この日までなら上半期の契約だから!」
というような話をされました。
知人の営業上の区切りだったのだと思います。
期限が迫っていたこともあって、私の休みの日に自宅まで来てもらい、契約手続きをしました(笑)。
今なら、
「ちょっと待って、一度持ち帰って調べよう」
となると思います。
でも当時はそうなりませんでした。
これは保険だけに限らない話だと思っています。
「知り合いにすすめられたから」
「今日までだから」
「みんなやっているから」
こういう理由だけで大きなお金の決断をすると、自分で十分に考える時間がなくなります。
だからといって、知人から契約したこと自体を後悔しているわけではありません。
むしろ今となっては、お金について考えるきっかけの一つになった経験です。
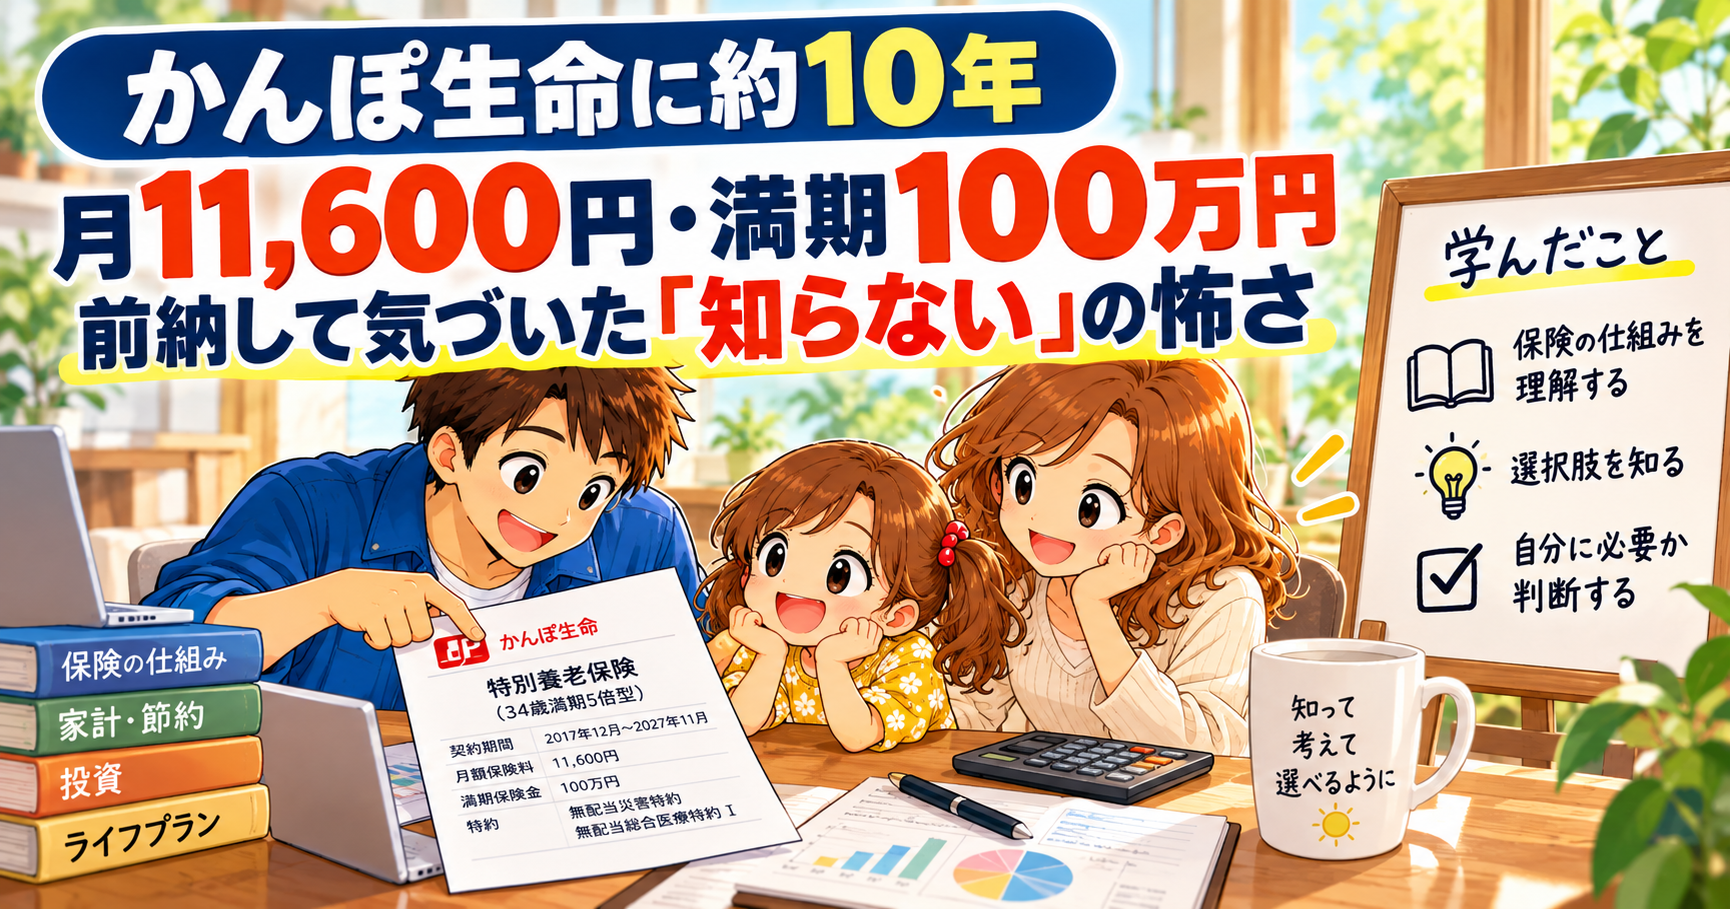
加入したのは特別養老保険|月11,600円・満期100万円
私が加入したのは、かんぽ生命の
「特別養老保険(34歳満期5倍型)」
です。
契約期間は、
2017年12月〜2027年11月。
約10年間です。
毎月の支払額は11,600円。
満期保険金は100万円です。
さらに、
・無配当災害特約
・無配当総合医療特約Ⅰ
なども付いています。
つまり、この11,600円すべてが「満期に戻ってくるための積立」というわけではありません。
死亡保障や医療などの保障も含まれた保険商品です。
当時の私は、ここをかなり曖昧に理解していました。
「毎月お金を払って、最後に100万円戻ってくる」
くらいの感覚だったと思います。
約款については、かんぽ生命が過去の商品についても公開しています。
→ かんぽ生命|2017年10月版 特別養老保険等のご契約のしおり・約款
2025年10月、残り298,584円を前納した
私は途中まで、毎月11,600円をそのまま支払っていました。
ところが、お金について勉強するようになってから、
「残りの保険料って、まとめて払えないのかな?」
と思うようになりました。
調べてみると、保険料を前もってまとめて支払う「前納」という仕組みがあることを知りました。
そこで2025年10月、残っていた保険料をまとめて支払いました。
前納した金額は、
298,584円。
本来なら、その後も毎月11,600円ずつ支払っていく予定でした。
一括でかなり大きなお金が出ていきましたが、すでに支払うことが決まっているお金です。
手元資金にも余裕があったため、
「どうせ払うなら、少しでも安くなる方法を使おう」
と考えました。
約10年間で支払う総額は1,388,984円
では、この保険に実際いくら払ったのか。
私の記録をもとに計算してみます。
2017年12月から2025年9月までを毎月11,600円支払ったとすると、94か月です。
11,600円 × 94か月 = 1,090,400円
そこに2025年10月の前納、
298,584円
を加えます。
すると、
1,090,400円 + 298,584円
= 1,388,984円
となります。
約139万円です。
満期保険金は100万円。
この数字だけを見ると、
「139万円払って100万円なら、約39万円少ないじゃん」
と思いますよね。
私も最初に計算したときは、そう思いました。
ただ、ここを単純に
「約39万円損した」
と考えるのも違います。
なぜなら、この約10年間は保険による保障も受けているからです。
ここが「貯金」と「保険」の大きな違いでした。
※1,388,984円は、2017年12月〜2025年9月まで94か月を月11,600円で支払い、その後298,584円を前納したという私の記録をもとにした計算です。
前納で安くなったのは3,016円
もし最後まで毎月11,600円ずつ支払っていた場合、
10年間=120か月なので、
11,600円 × 120か月
= 1,392,000円
です。
一方、今回計算した実際の総支払額は、
1,388,984円。
差額は、
1,392,000円 − 1,388,984円
= 3,016円
です。
つまり、前納によって約3,000円支払額が少なくなりました。
約30万円をまとめて払って3,000円。
これを、
「思ったより少ない」
と感じる人もいるかもしれません。
私も金額だけを見れば、
「めちゃくちゃ得した!」
という感じではありません(笑)。
でも、この3,016円以上に私が大きいと思ったことがあります。
それが、
「そもそも前納という選択肢を、それまで知らなかった」
ということです。
「知っていてやらない」と「知らなくてやらない」は違う
今回、かなり印象に残ったのがここです。
前納による差額は3,016円でした。
正直、この金額だけなら人生が変わるほどの差ではありません。
でも、
「前納できると知っていたうえで、毎月払いを選ぶ」
のと、
「前納という仕組み自体を知らず、毎月払いを続ける」
のは違います。
私は後者でした。
知っていたら、もっと早く前納していたかもしれません。
逆に、
「資金を手元に残したいから毎月払いでいい」
と判断していた可能性もあります。
どちらでもいいんです。
大切なのは、
選択肢を知ったうえで自分で決めること。
これは最近、お金について考えるときにすごく大事だと思っています。
投資するか。
貯金するか。
住宅ローンを繰り上げ返済するか。
保険に入るか。
何が正解かは人によって違います。
でも、知らなければ選ぶことすらできません。
支払総額と満期100万円の差388,984円をどう考えるか
今回の計算では、支払総額が1,388,984円。
満期保険金が1,000,000円です。
差額は、
388,984円。
約39万円です。
最初にこの数字を見たとき、私は単純に、
「なるほど。この差額が保険会社の利益になるのか」
くらいに考えました。
でも、調べていくと、そんな単純な話ではありませんでした。
保険料には、
死亡などに備える保障。
医療等の特約。
実際に保険金を支払うためのお金。
保険契約を維持・管理するための費用。
など、さまざまな役割があります。
さらに私の場合、生命保険料控除の対象になっている部分もあります。
2026年の保険料払込証明書を見ると、
一般生命保険料 118,206円
介護医療保険料 17,820円
などが記載されています。
税制上の控除もある以上、
「払った額 − 満期金=純粋な損失」
とだけ考えるのは適切ではないと思うようになりました。
差額388,984円=かんぽ生命の利益ではない
ここは今回、私自身が理解を修正したところです。
約139万円払って100万円受け取る。
その差が約39万円。
だったら、
「39万円がそのまま保険会社の儲けなんだ」
と思ってしまいそうになります。
でも、もちろんそんな単純な構造ではありません。
保険会社は、契約者から集めた保険料をもとに、保険事故が発生した人へ保険金や給付金を支払います。
さらに将来の支払いに備えるための積立や、契約管理などの運営費も必要です。
そのうえで事業として利益も必要になります。
つまり、
私が支払った保険料と満期保険金の差額388,984円が、そのままかんぽ生命の利益になったわけではありません。
ここを理解できたのは、個人的にはかなり大きかったです。
昔の私は、
「払ったお金が最後にいくら戻るか」
だけで見ていました。
今は、
「その間に何を提供してもらっているのか」
まで考えるようになりました。
保険は「貯金」ではなく、保障や安心も含めた商品だった
私は保険を自分の中で、
「不幸の宝くじ」
のようなものだと考えることがあります。
もちろん、これは私なりの表現です。
何も起こらなければ、
「保険料を払ったのに使わなかった」
と感じるかもしれません。
でも、保険金や給付金を受け取る場面は、病気や事故、死亡など、基本的には起きてほしくない出来事です。
だから、
「使わなかったから損」
とも言い切れません。
その期間、
「万が一のことがあっても一定の保障がある」
という安心を買っていた、とも考えられます。
今回、自分の契約をあらためて見たことで、
保険は単純にお金を貯める商品ではなく、
「保障や安心を提供する商品」
なんだと、ようやく腹落ちしました。
保険会社も慈善事業ではありません。
保障というサービスを提供する事業です。
仕組みを知ると、
「保険会社が儲けるから悪い」
という話でもなければ、
「保険に入っておけば安心だから全部必要」
という話でもないと分かります。
自分に必要な保障なのか。
その保障にいくら払うのか。
他の方法で備えることはできないのか。
そこを考えて選ぶ商品なんだと思います。
今の私なら同じ入り方はしない|娘にも「選べる知識」を渡したい
もし今の私が2017年に戻ったら。
同じような流れでは契約しないと思います。
知人にすすめられて、
期限が迫っていて、
よく分からないまま契約する。
今なら一度立ち止まります。
だからといって、
「この保険に入ったことを後悔している」
わけではありません。
約10年間保障を持つことができました。
生命保険料控除もありました。
そして何より、
保険について自分で調べるきっかけになりました。
そう考えると、私にとっては勉強代でもあったと思います。
今は預貯金や投資資産も当時より増えています。
そのため、私自身は当時より民間保険に大きく依存する必要性は低くなったと感じています。
ただし、それは私の家計の場合です。
貯蓄額、家族構成、収入、必要な保障は人それぞれなので、
「保険はいらない」
と一般化するつもりはありません。
そしてこの経験は、娘のお金の教育にもつながっています。
娘には、
「誰かにすすめられたから」
だけで決めるのではなく、
どんな選択肢があるのか。
メリットは何か。
デメリットは何か。
分からなければ一度調べる。
そのうえで、自分で選べるようになってほしいと思っています。
→ 【子どものおこづかい教育】何歳からどう渡す?|金額より「身につけたい力」で考える我が家の方針
投資についても同じです。
「投資は絶対やるべき」
と教えたいわけではありません。
貯金する。
使う。
投資する。
それぞれの特徴を知ったうえで、自分で選べる。
そこまで教えられたらいいなと思っています。
まとめ|保険が悪かったのではなく、理解して選べるようになった
2017年、新卒時代の私は知人のすすめでかんぽ生命に入りました。
契約したのは、
特別養老保険(34歳満期5倍型)。
月11,600円。
満期保険金100万円。
そして2025年10月、残っていた298,584円を前納しました。
私の記録をもとに計算した約10年間の総支払額は、
1,388,984円。
毎月払いを最後まで続けた場合と比べると、
前納によって3,016円少なくなりました。
満期保険金100万円との差は388,984円あります。
でも、それを単純に、
「約39万円損した」
「約39万円が保険会社の利益になった」
と考えるのは違います。
その約10年間、保障がありました。
保険料控除もありました。
保険会社は万が一が起きた人へ保険金を支払い、契約を維持し、保障というサービスを提供しています。
昔の私は、そこまで考えていませんでした。
今回一番大きかったのは、
前納で3,016円安くなったことではありません。
「前納という方法がある」
と知ったこと。
「保険料は全部貯金ではない」
と理解したこと。
「満期金との差額=保険会社の利益ではない」
と分かったこと。
そして、
自分に必要なのかを考えて選べるようになったことです。
「知っていてやらない」と、
「知らなくてやらない」は違う。
この約10年間の保険契約から、私が一番学んだのはそこかもしれません。
もし娘が将来、保険や投資など大きなお金の選択をするときには、
「これが正解だよ」
と答えを渡すより、
「こういう選択肢があるよ」
と教えられる親でいたいです。
保険に入ったこと自体は後悔していません。
ただ、今の私なら、
もっと調べて、理解してから決めます。
それが、この約10年間で一番変わったところです。
注意点|契約内容によって保険料・保障・税金の扱いは異なります
この記事は、私自身が契約している保険をもとにした体験談です。
保険商品や契約時期、年齢、特約、保険料払込方法などによって、保障内容や満期保険金、前納時の金額などは異なります。
また、本文中の総支払額1,388,984円は、
2017年12月〜2025年9月まで94か月を月11,600円で支払い、その後2025年10月に298,584円を前納した
という私の記録をもとに計算したものです。
生命保険料控除についても、契約内容やその年の払込状況によって申告額などが異なります。
保険の加入・解約・前納などを検討する場合は、ご自身の契約内容を確認したうえで、必要に応じて保険会社や税務署などへ確認してください。
この記事は、かんぽ生命や保険商品を批判したり、特定の商品への加入・解約をすすめたりするものではありません。