- はじめに
- わが家がおこづかい教育を考えたい理由
- 私は小3〜小4ごろからおこづかい|「使う・貯める」しか知らなかった
- 金額より「その年代で身につけたい力」を先に考えたい
- 幼稚園|必要なときに少額を渡して「使えば減る」を知る
- 小1〜小2|週ごとの定額で「自分で選ぶ」練習
- 小3〜小4|月1回まとめて渡して「計画して使う」
- 小5〜小6|月額+特別支出は相談して「優先順位」を考える
- 中学生|月額+交渉制で「説明する力」を身につけてほしい
- 高校生|月額+自己管理で「自立・収支管理」へ
- 「親が買うもの」と「おこづかいで買うもの」|家庭内ルールも決めたい
- 「好きなものを選んでいいよ」は難しい|誕生日プレゼントで反省した話
- まとめ|おこづかいは「小さなお金の失敗」ができる教材にしたい
- 注意点
はじめに
こんにちは、45自由です。
最近、
子どものおこづかいを、いつから、どんな形で渡すか
を考えるようになりました。
娘はまだ小さいので、今すぐ毎月決まったおこづかいを渡すわけではありません。
でも、
「小学生になったらどうしよう」
「月いくらがいいんだろう」
と考えているうちに、
そもそも大事なのは金額より、
おこづかいを通して何を身につけてほしいのか
なんじゃないかと思うようになりました。
使えば減る。
全部使えばなくなる。
欲しいものが二つあれば選ばなければいけない。
我慢して貯めれば、少し高いものも買える。
そして将来的には、
使う・貯める・投資する
という選択肢の中から、自分で考えられるようになってほしい。
そんなことを考えています。
今回は、
幼稚園から高校生くらいまで、
年齢ごとにおこづかいをどう渡していきたいのか。
我が家が現時点で考えている、
「娘に身につけてほしいお金の力」
をまとめます。
わが家がおこづかい教育を考えたい理由
私は大人になってから、
お金についてかなり勉強するようになりました。
投資。
NISA。
住宅ローン。
保険。
税金。
生活防衛費。
教育費。
でも、
子どものころにこうしたことを体系的に教わった記憶は、
ほとんどありません。
「無駄遣いしないように」
「お金は大切にしなさい」
くらいだったと思います。
もちろん、
それも大切です。
でも、
実際に大人になって必要なのは、
使う・貯める・比較する・断る・選ぶ・判断する
といった力でした。
J-FLEC(金融経済教育推進機構)でも、小学生から高校生まで年代別の金融教育教材を公開していて、小学生向けではおこづかいを題材にした教材も用意されています。
家庭でできる金融教育として、
おこづかいはかなり身近で、
実体験につながる教材だと思っています。
私は小3〜小4ごろからおこづかい|「使う・貯める」しか知らなかった
記憶が曖昧な部分もありますが、
私はたしか、
小学3〜4年生くらいから、決まった額のおこづかい
をもらっていました。
主な使い道は、
近所の駄菓子屋さん。
あとは、
たまに友達と出かけたとき。
ただ、
私はあまり使いませんでした。
なぜなら、
お金が減るのが怖かったから(笑)。
1,000円持っていたものが、
800円。
500円。
と減っていくのが嫌で、
概ね貯金していました。
今考えると、
子どものころから今につながる性格が出ています(笑)。
でも当時の私にとって、
お金の選択肢はほぼ、
「使う」か「貯める」か。
それくらいだったと思います。
「投資する」という選択肢は知りませんでした。
私が投資を始めたのは大人になってから。
しかも最初は、銀行員の友人に勧められて、
「NISAってなんとなくお得なんでしょ?」
くらいの知識でした(笑)。
→ 【夫婦でNISA】投資に慎重だった妻がオルカン360万円を買うまで|「NISAって何?」から始まった我が家
だから娘には、
投資を無条件にすすめたいわけではありません。
投資には、
増える可能性がある一方で、
値下がりして、
元本割れする可能性もあります。
金融庁も、預貯金とは違って株式や投資信託には元本割れのおそれがあり、目的に応じて金融商品を使い分けることが大切だと説明しています。
だからこそ、
メリットもデメリットも理解したうえで、
少額で実際に経験してみる
のも良い金融教育だと思っています。
使う。
貯める。
投資する。
その選択肢を知ったうえで、
自分で考えて選べるようになってほしいです。
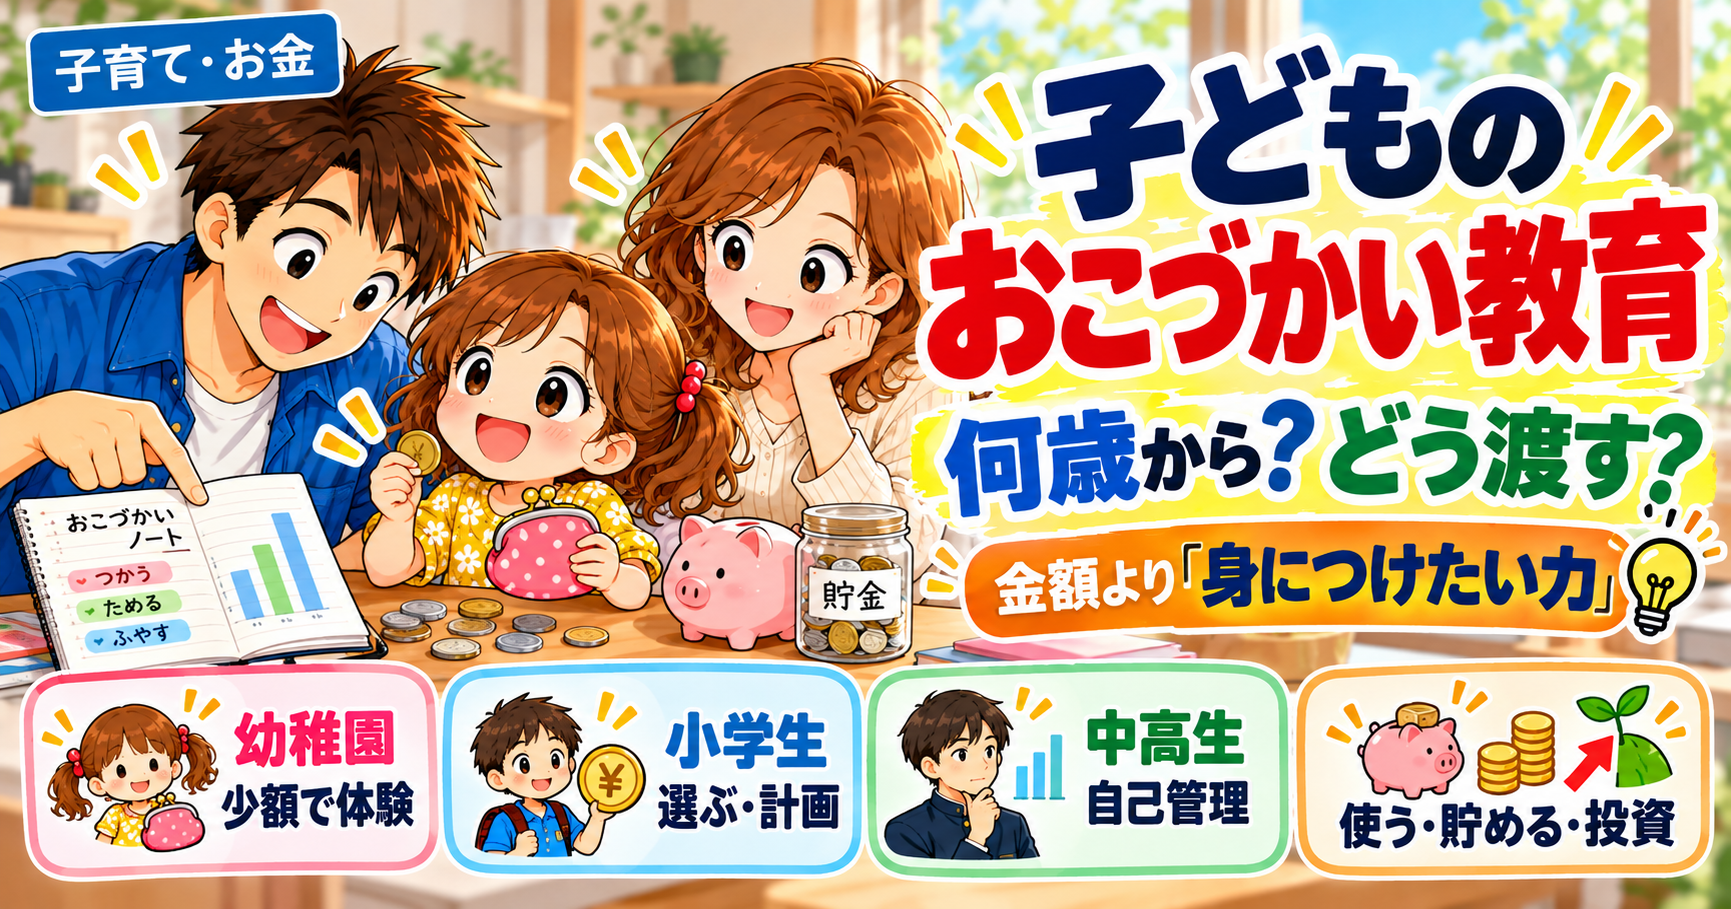
金額より「その年代で身につけたい力」を先に考えたい
おこづかいについて考えると、
どうしても、
「小学1年生はいくら?」
「中学生なら月いくら?」
という話になりがちです。
でも我が家では、
金額を決める前に、
その年代で何を経験してほしいか
を考えたいと思っています。
現時点では、
こんなイメージです。
| 年代 | 渡し方 | 身につけたい力 |
|---|---|---|
| 幼稚園 | 必要なときに少額 | お金は使うと減る感覚 |
| 小1〜小2 | 週ごとに定額 | 自分で選ぶ力 |
| 小3〜小4 | 月1回まとめて | 計画して使う力 |
| 小5〜小6 | 月額+特別支出は相談 | 優先順位・判断力 |
| 中学生 | 月額+交渉制 | 説明する力・交渉力 |
| 高校生 | 月額+自己管理 | 自立・収支管理 |
これは、
娘の性格や成長、
友達付き合い、
物価、
キャッシュレス化などによって、
当然変わると思います。
でも、
「何歳だから○円」
ではなく、
渡し方にも目的を持たせたい
という考えは大切にしたいです。
幼稚園|必要なときに少額を渡して「使えば減る」を知る
幼稚園くらいの時期は、
毎月決まった額を渡すところまでは、
今のところ考えていません。
たとえば、
お祭り。
駄菓子屋。
ガチャガチャ。
ちょっとした買い物。
そんな場面で少額のお金を渡して、
自分で払ってみる。
まずは、
それで十分かなと思っています。
100円持っていて、
80円使えば、
残りは20円。
別のものが欲しくても、
もう買えない。
大人にとっては当たり前ですが、
子どもにとっては、
「使えばなくなる」
という経験そのものがお金の勉強になると思います。
小1〜小2|週ごとの定額で「自分で選ぶ」練習
小学校低学年になったら、
週ごとに少額の定額
を渡す形を考えています。
いきなり1か月分をまとめて渡すのではなく、
まずは短い期間で、
「今週どう使う?」
を考えてもらう。
お菓子が二つ欲しい。
でも、
両方は買えない。
どちらかを選ぶ?
今日は使わず、
来週分と合わせる?
ここでは、
自分で選ぶ経験
を増やしてほしいです。
J-FLECにも、小学校低学年向けの「おこづかいからまなぶお金の話」という教材が用意されています。
大事なのは、
親が全部「正解」を教えてしまわないこと。
多少失敗しても、
自分で選んで、
その結果を経験する方が大切だと思っています。
小3〜小4|月1回まとめて渡して「計画して使う」
小学校中学年くらいになったら、
1か月分をまとめて渡す
形に変えたいです。
私自身も、
たしかこのくらいから定額のおこづかいをもらっていました。
週払いなら、
使い切っても、
少し待てば次のおこづかいが来ます。
でも月1回なら、
月初に全部使ってしまったら、
残りは0円。
今使うのか。
来週の予定のために残すのか。
欲しいもののために何か月か貯めるのか。
少しずつ、
先のことを考えて使う
必要が出てきます。
ここでは、
「1か月」という期間を見通して、
計画する練習をしてほしいです。
小5〜小6|月額+特別支出は相談して「優先順位」を考える
小学校高学年になったら、
毎月のおこづかいに加えて、
特別な支出は相談する
形にしたいと思っています。
たとえば、
友達とのお祭り。
少し高めの文房具。
友達へのプレゼント。
普段のおこづかいでは足りない買い物。
何でも、
「全部おこづかいで何とかしなさい」
とは考えていません。
でも逆に、
何でも親が払うのも違う。
そこで、
「何に使いたい?」
「どうして欲しい?」
「自分のおこづかいから少し出す?」
と一緒に考える。
ここでは、
限られたお金の中で何を優先するか
を考えてほしいです。
中学生|月額+交渉制で「説明する力」を身につけてほしい
中学生になったら、
基本のおこづかいとは別に、
追加で必要なお金について、
交渉してもらう
のもいいかなと思っています。
「友達と映画に行きたい」
「これが欲しい」
「部活でこんなものが必要」
そんなとき、
ただ、
「お金ちょうだい」
ではなく、
何に。
いくら。
なぜ必要なのか。
を説明してもらう。
親も、
その話を聞いたうえで考える。
社会に出れば、
お金に限らず、
自分の希望を説明したり、
相手と相談したりする場面はたくさんあります。
おこづかいを通して、
説明する力・交渉する力
も経験してほしいです。
もちろん、
学校生活に必要なものまで毎回交渉させるつもりはありません。
必要なものは、
親の責任として買います。
高校生|月額+自己管理で「自立・収支管理」へ
高校生になったら、
かなり本人に任せたいと思っています。
毎月決まった額を渡して、
その中で自分なりに管理する。
場合によっては、
家庭の状況を見ながら、
自分で管理する範囲を少しずつ広げてもいいと思っています。
収入は決まっている。
その中で、
何にいくら使うか。
今月使いすぎたら、
来月どうするか。
高いものが欲しければ、
何か月貯めるか。
そして、
投資について興味が出てきたら、
リスクを理解したうえで少額から経験する
のも選択肢だと思っています。
高校卒業後は、
大学や就職などで、
自分で管理するお金が一気に増える可能性があります。
それまで親が全部管理して、
18歳になった途端、
「今日から全部自分で」
では難しい。
少しずつ、
親が手を離していく期間
にしたいです。
「親が買うもの」と「おこづかいで買うもの」|家庭内ルールも決めたい
おこづかいを始めるときは、
何を親が買い、何を本人のお金で買うのか
をなるべく分かりやすくしたいです。
基本的に、
生活に必要なものは親が買う。
服。
学校用品。
必要な文房具。
日常生活で必要なもの。
一方で、
「似たものを持っているけど、これも欲しい」
「ガチャガチャをやりたい」
「自分の趣味で欲しい」
といったものは、
おこづかいから。
迷ったら、
一緒に相談する。
という形を考えています。
子どもの経験そのものには、
これからもできるだけお金を使いたいと思っています。
→ 【子どもの体験にはお金を使う】学校では教わらない経験も将来への投資だと思う理由
また、
家庭内のルールとしては、
友達同士でお金を貸し借りしない。
気軽にあげたり、もらったりしない。
迷ったら相談する。
使ったら簡単にでも記録する。
くらいは決めたいです。
家計簿のように完璧に管理する必要はないと思います。
「今月何に使った?」
「買ってみてどうだった?」
と振り返れるだけでも十分です。
J-FLECのおこづかいゲームでも、実際におこづかい帳へ記録し、最後に「残ったお金」「満足度」などから使い方を振り返る構成になっています。
「好きなものを選んでいいよ」は難しい|誕生日プレゼントで反省した話
最近、
娘の誕生日プレゼントを買いに、
家族でお店へ行きました。
その前に、
妻とは作戦会議をしていました。
今回のテーマは、
値段や親の好みを口に出さず、娘が「これ欲しい!」と言ったものを買ってあげよう。
これです。
せっかくの誕生日。
本人が一番欲しいものを、
本人に選んでもらおう。
という話になりました。
ところが、
実際にお店へ行くと、
なかなか難しい(笑)。
娘が興味を示すのは、
その場限りになりそうなシール帳。
まだ遊ぶのが難しそうなゲーム。
「それ、パッケージに惹かれてるだけじゃない?(笑)」
と思ってしまうようなもの。
すると気づけば、
「これ可愛いよね〜」
「これとか良いんじゃない?」
と、
人形。
絵本。
水筒。
など、
長く使えそうだったり、実益もありそうなものを私が勧めていました。
そうならないように、
事前に妻と作戦会議までしていたのに(笑)。
そのとき、
「これ、自分の悪いところだな」
と思いました。
私はどうしても、
お金を使うなら、
長く使えるもの。
役に立つもの。
コスパが良さそうなもの。
を選びたくなります。
でも、
それは私の価値観です。
娘が、
自分のお金や自分のプレゼントで何を選ぶかとは、
本来別の話。
最終的には、
娘が欲しがった、
ディズニーのおままごとセット
を買って一件落着しました(笑)。
私は内心、
「ミッキーとかミニーのロゴが入ってるだけじゃない?」
と思いましたが、
それは内緒です(笑)。
この買い物で、
改めて思いました。
子どもに、
「自分でお金を使って考えてほしい」
と言いながら、
親が正しいと思う買い物に誘導していたら、
意味がありません。
買ってみて、
すごく満足するかもしれない。
逆に、
数日で飽きて、
「違うものにすればよかった」
と思うかもしれない。
でも、
その経験も含めて、
お金の勉強なんだと思います。
娘には、
「お金を使うことは悪いこと」
とは思ってほしくありません。
貯める。
使う。
投資する。
どれも、
目的に合わせて選べればいい。
だから、
親の私自身も、
口を出しすぎない練習が必要そうです(笑)。
娘の資産形成については、すでに娘名義の証券口座などを準備し、将来的に実際の投資を経験できる環境も作り始めています。
→ 【こどもNISA準備】娘のSBI証券・SBI新生銀行を開設|50万円確保、ゼロカンを第一候補に
資産を作ってあげるだけではなく、
いずれは、
なぜ買ったのか。
増えたらどう感じるのか。
減ったらどうするのか。
そんなところまで、
一緒に経験できたらと思っています。
まとめ|おこづかいは「小さなお金の失敗」ができる教材にしたい
現時点で我が家は、
おこづかいについて、
「何歳なら月○円」
よりも、
年齢ごとに何を身につけてほしいか
を大切にしたいと考えています。
幼稚園では、
使えば減ることを知る。
小学校低学年では、
自分で選ぶ。
中学年では、
計画する。
高学年では、
優先順位を考える。
中学生では、
説明・交渉する。
高校生では、
自分で収支を管理する。
そして、
少しずつ、
使う・貯める・投資する
という選択肢も知ってほしいです。
私は子どものころ、
お金が減るのが怖くて、
ほとんど貯めていました(笑)。
貯金できること自体は、
悪いことではありません。
でも、
今の自分は、
お金は貯めるためだけにあるわけではない
とも思っています。
大切な人との経験に使う。
本当に欲しいものを買う。
将来のために投資する。
それぞれに、
良いところと注意点があります。
その中から、
自分で考えて選べること。
それが、
娘に身につけてほしいお金の力です。
そして、
子どものうちなら、
100円。
500円。
1,000円。
くらいの失敗で済みます。
大人になって、
何十万円、
何百万円で初めて失敗するより、
ずっといい。
おこづかいを、
「失敗させないための仕組み」ではなく、「小さく失敗できる教材」
にできたらいいなと思っています。
今回の誕生日プレゼントの件を見る限り、
まずは親の私が、
娘の選択を見守る練習から始めないといけなさそうですが(笑)。
注意点
この記事は、
我が家が現時点で考えている、
子どものおこづかい教育の方針です。
娘はまだ小さいため、
今回書いた内容の多くは、
まだ実践前です。
実際には、
子どもの性格。
家庭の収入。
地域。
友人関係。
物価。
キャッシュレス化。
などによって、
適した渡し方や金額は変わると思います。
また、
この記事で「投資する」という選択肢にも触れていますが、
投資には元本割れなどのリスクがあります。
子どもに投資をさせること自体を目的にするのではなく、
メリットとデメリットを知り、自分で判断できるようになること
を大切にしたいと考えています。
おこづかいの具体的な金額についても、
今回はあえて決めていません。
まずは、
「いくら渡すか」より「何を経験してほしいか」
を考え、
実際の成長を見ながら調整していく予定です。
そして、
実際におこづかいを始めたら、
うまくいったことも、
親が口を出しすぎたことも(笑)、
このブログに記録していきたいと思います。